
2026年も早くも5月下旬となり、1年の折り返し地点が近づいてきました。新NISAが3年目に突入した本年、年初のスタートから数ヶ月が経過し、ご自身の運用状況を改めて見直している方も多いのではないでしょうか。
ここでもう一度確認しておきたいのが、J-FLEC(金融経済教育推進機構)が発表した最新の「家計の金融行動に関する世論調査(2025年)」の結果です。
同調査によると、二人以上世帯の金融資産保有額は平均1940万円と、前年から4割以上も増加しました。この躍進を支えたのは給与増ではなく、新NISAなどを通じた「株価上昇」や「配当収入」であるという結果も出ています。
投資の有無が資産格差の決定打となりつつある中、この「平均値の急上昇」をちょっと特別な目で見ているのが、リタイア後の生活に向けたラストスパート期である「50歳代」かもしれません。
本記事では、J-FLECの調査から50歳代の貯蓄のリアルを紐解くとともに、65歳までの15年間でどのように資産を作っていくかを考えてみましょう。「毎月5万円の積立投資」の利回り別シミュレーション結果もご紹介します。
1. 【50歳代】現役生活ラストスパート期、貯蓄平均1908万円の裏側にある「運用の影響」とは
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」によると、50歳代の二人以上世帯における金融資産保有額は平均1908万円となっています。
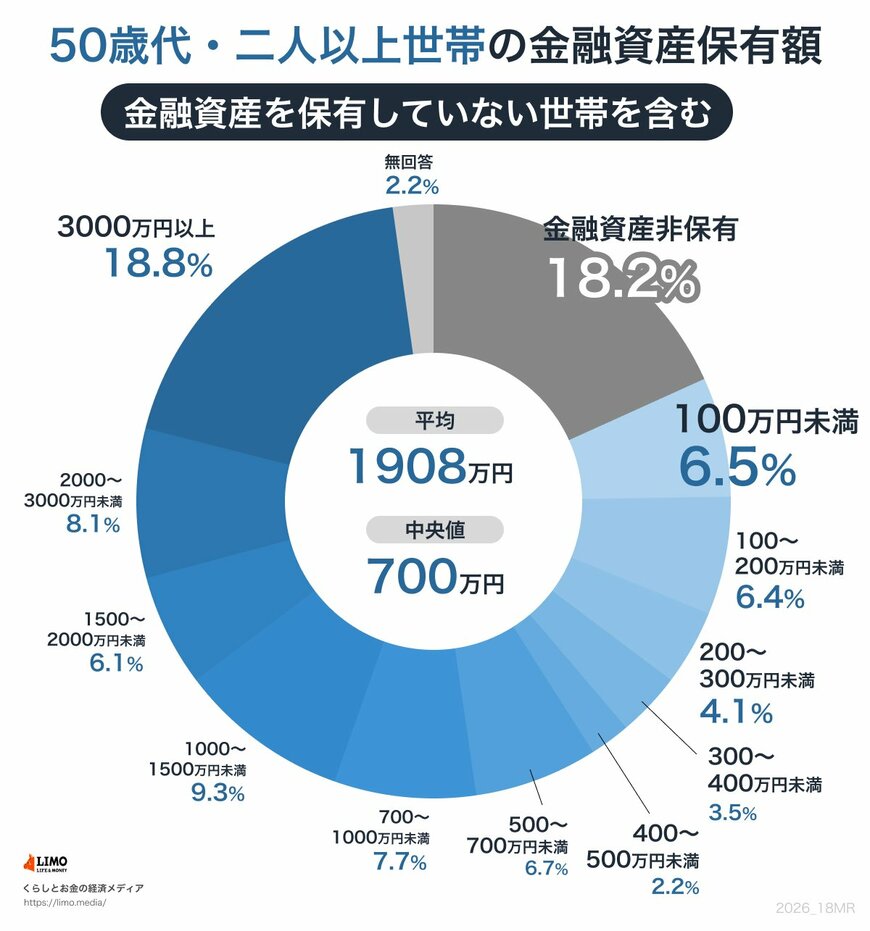
一見すると十分な水準に見えますが、中央値は700万円にとどまり、平均との差は1200万円以上開いています。
また、金融資産を持たない世帯が18.2%存在する一方で、3000万円以上を保有する世帯も18.8%あり、同じ50歳代でも資産状況に大きなばらつきが見られます。
ここで注目したいのが、資産が増加した要因です。
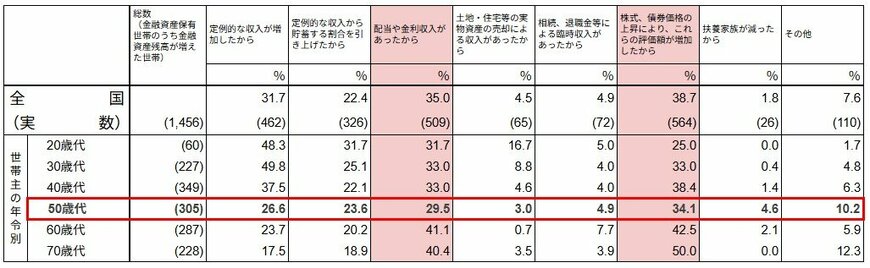
全体(20歳代~70歳代)では、「株式・債券価格の上昇(38.7%)」や「配当・金利収入(35.0%)」といった項目が上位に挙げられており、資産形成の中心が「貯蓄」から「運用」へと移りつつある様子がうかがえます。
1.1 50歳代・二人以上世帯の「資産が増えた理由」
前章で紹介した調査データを50歳代に限定して見てみると、以下のような結果となっています。
- 定例的な収入が増加したから:26.6%
- 定例的な収入から貯蓄する割合を引き上げたから:23.6%
- 配当や金利収入があったから:29.5%
- 土地・住宅等の実物資産の売却による収入があったから:3.0%
- 相続、退職金等による臨時収入があったから:4.9%
- 株式、債券価格の上昇により、これらの評価額が増加したから:34.1%
- 扶養家族が減ったから:4.6%
- その他:10.2%
この結果からも、「収入の増加」よりも「運用による影響」の方が大きいことが分かります。
役職定年などにより収入の伸びが緩やかになるこの年代では、資産を増やす手段として「運用」の重要性が高まっていると考えられます。
新NISAを活用し、蓄えた資金をどのように運用していくかが、その後の資産状況に影響を与えるポイントの一つとなりそうです。
2. 【要注意】新NISA利用者の約4人に1人が「生活防衛資金3カ月未満」。「生活費削って継続も約1割」(オカネコ調べ)
運用による資産増が注目される一方で、昨今の物価高や相場変動により、投資家が抱える「リアルな悩み」も浮き彫りになっています。
株式会社400Fが2026年4月に実施した「オカネコ NISAによる家計圧迫の実態調査」によると、新NISA利用者のうち28.2%が昨年度よりも「家計にゆとりがなくなった」と回答。その主な要因は「生活用品や光熱費などの物価高騰(83.8%)」でした。
厳しい家計状況の中でも約8割の人が積立投資を「計画通り継続中」としていますが、見過ごせないのは全体の10.4%が「多少無理をして継続中(生活費を削っている)」という点です。
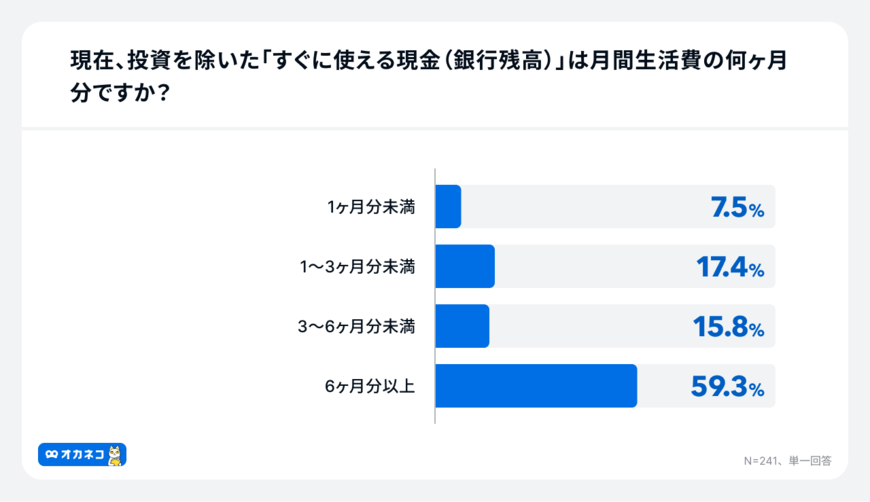
さらに懸念されるのは「生活防衛資金(すぐに使える現預金)」の少なさです。月間生活費の3カ月分未満しか現預金を持たない層が合計24.9%に達しており、約4人に1人が「突発的な支出への備えが極めて薄い状態」で投資を優先している実態が明らかになりました。
十分な現金を持たずに投資に偏ることは、急な相場変動時の心理的負担を大きくします。
同調査でも「損失を見るのがストレス(7.1%)」「急落時に保有継続の自信がない(8.3%)」といった声があがっており、画一的な「満額投資」から、家計に合った「持続可能なプラン」へと、自分自身の適正な投資額を見直したいと考える人が増加していることがうかがえます。
50歳代は教育費のピークを過ぎて投資に資金を回しやすい世帯も増えると同時に、病気や親の介護、自身の老後準備など、突発的な出費も増え始める年代です。
「生活防衛資金」をしっかり確保した上で、余剰資金で運用を行うという大原則を今一度確認しておきましょう。
3. 【新NISAのイロハ】「成長投資枠+つみたて投資枠」を併用でき、生涯非課税で運用可能
続いて、新NISAの概要を整理しておきましょう。
NISAは、本来であれば運用益に約20.315%の税金がかかるところ、非課税で運用できる制度です。
2014年にスタートした制度ですが、2024年から内容が見直され、「新NISA」として新たに運用されています。
3.1 新NISAの「成長投資枠」と「つみたて投資枠」の違い
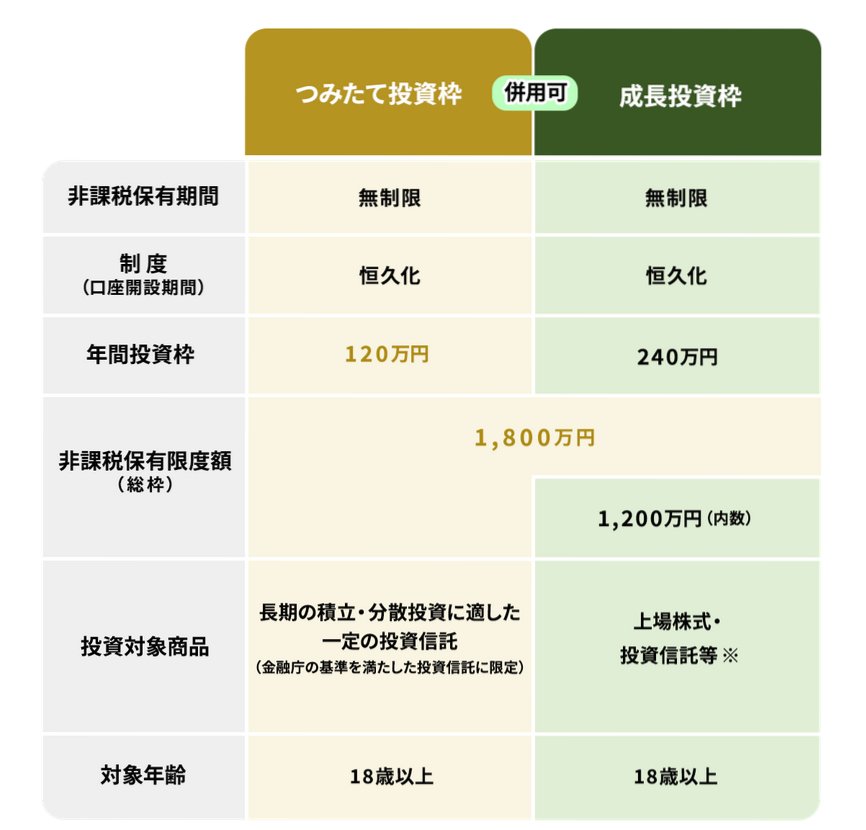
新NISA「成長投資枠」
- 年間投資上限額:240万円
- 非課税保有期間:無期限
- 投資対象商品:上場株式・投資信託など
新NISA「つみたて投資枠」
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象商品:投資信託やETF
非課税保有限度額(総枠):1800万円(うち成長投資枠1200万円)※枠の再利用が可能
新NISAの大きな特徴は、売却益や配当金といった運用で得た利益に対して、通常かかる約2割の税金が非課税になる点です。
こうした仕組みにより、資産形成を考えるうえで有力な選択肢の一つといえるでしょう。
また、「つみたて投資枠」と「成長投資枠」は併用できるため、資金状況や目的に応じた柔軟な運用が可能です。
毎月コツコツ積み立てたい場合は「つみたて投資枠」、まとまった資金を活用したい場合は「成長投資枠」といった使い分けもできます。
さらに、非課税で保有できる期間が無期限となっているため、長期的な資産運用にも適した制度となっています。
4. 【新NISA試算】50歳から65歳までの15年間「毎月5万円」をひたすら積み立てたら?
本章では、以下の前提条件をもとに、積立投資を行った場合の資産の増え方を確認していきます。
- 期間:50歳から65歳までの15年間
- 積立額:毎月5万円
- 年利:1~5%
4.1 「毎月5万円」×15年×想定利回り「年率1~5%」の試算結果をチェック
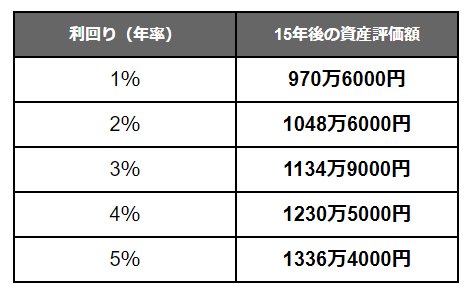
想定利回り:資産評価額※元本は900万円
- 年1%:970万6000円
- 年2%:1048万6000円
- 年3%:1134万9000円
- 年4%:1230万5000円
- 年5%:1336万4000円
元本900万円を年1~2%で運用した場合、最終的な資産はおおよそ1000万円前後となる見込みです。
一方で、年4%であれば約1200万円、年5%では1300万円を上回る水準となり、利回りによって結果に大きな差が生じます。
ただし、利回りは確定しているものではなく、投資には元本割れの可能性も伴います。
どの程度のリスクを受け入れられるかは人それぞれ異なるため、複数のシミュレーションを行いながら、自分に合った運用方針を検討することが大切です。
5. まとめにかえて
J-FLECの調査結果が示すように、「運用の有無」が将来の資産格差を分かつ決定的な要因となりつつあるこんにち。
リタイアに向けたラストスパート期に当たる50歳代にとって、定年までの15年間をいかに運用の味方につけるかは、セカンドライフの質を左右する大きなポイントとなりそうです。
しかし、株式会社400Fの調査が示した通り、「投資を優先するあまり生活防衛資金が不足している」状態は、いざという時の家計やメンタルを脅かす危険な状態でもあります。
ご自身の投資額が適正か、現金と投資のバランス(キャッシュポジション)が崩れていないかを見極める冷静な判断力が求められます。
新NISAが3年目を迎える2026年も、まもなく前半戦が終了します。日々の忙しさに追われがちですが、この5月末というタイミングで、ご自身の将来に向けた運用方針と家計のバランスを再確認してみてはいかがでしょうか。

参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)のポイント」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 400F【オカネコ NISAによる家計圧迫の実態調査】
- 金融庁「つみたてシミュレーター」
- 金融庁「NISAを知る」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
マネー編集部NISA班