

2024年度の国民健康保険料の支払いが7月に開始する自治体もあります。
国民健康保険とは公的な健康保険のひとつで、主に自営業や無職の方などが加入します。
保険料負担は決して軽くなく、世田谷区の場合は所得500万円の人で年額71万5045円になるのです。
国民健康保険のしくみや、所得ごとの保険料目安について詳しく見ていきましょう。
1. 国民健康保険の加入対象者をわかりやすく解説
日本は国民皆保険制度となっているため、誰もが何らかの公的健康保険に加入しています。
働き方等により、みなさんも以下のいずれかの保険に加入しているのではないでしょうか。
- 協会けんぽ…中小企業で働く従業員
- 組合管掌健康保険…大企業で働く従業員
- 共済組合…公務員や私立教職員
- 船員保険…船員
- 後期高齢者医療制度…75歳以上(一定の障害がある方は65歳以上)のすべての人
国民健康保険に加入しないといけない対象者は、上記のいずれにもあてはまらない方です。
1~3割の自己負担で病院を受診できる点が共通していますが、「出産手当金」や「傷病手当金」などは国民健康保険にありません。
保険料のしくみにも違いがあります。
2. 国民健康保険料はどのように決まる?上限額が2024年度に引き上げ
国民健康保険料は前年の所得によって決まります。
協会けんぽでは基本的に4~6月の給与で決まる「標準報酬月額」によって決められるため、算定方法にも違いがあることがわかります。
国民健康保険料には上限額が定められていますが、近年の上限額は「1万円~4万円」の増額が続いているのです。
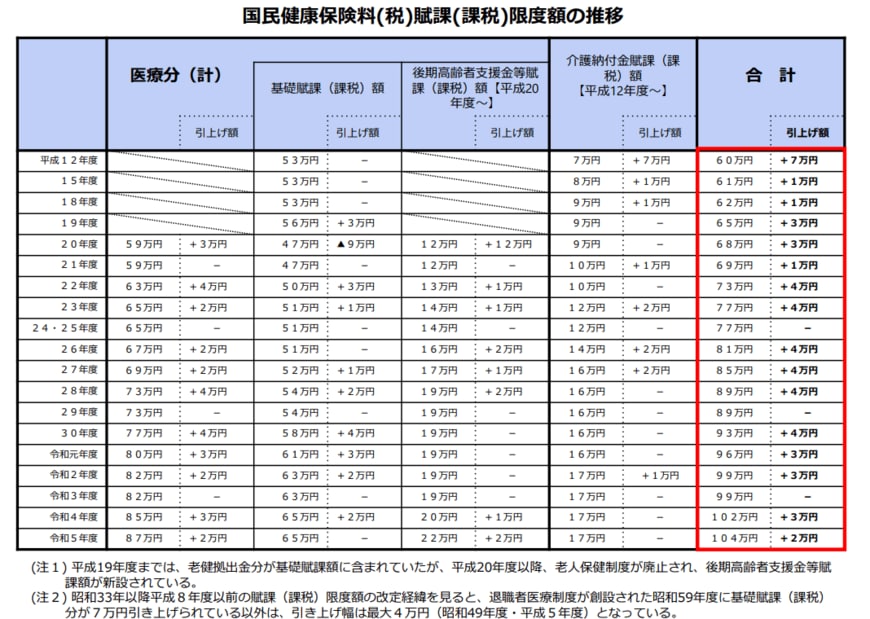
2000年には60万円だった上限が、2024年には106万円までに。この24年で46万円も増加していることがわかります。
国民健康保険料の上限額は、今後も上昇していくことが考えられます。
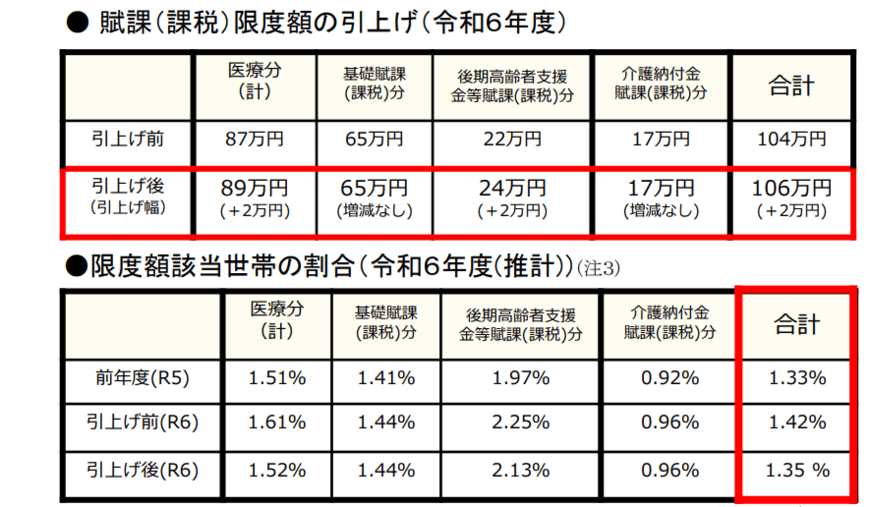
これは「中間所得層の被保険者」の負担に配慮したものであり、厚生労働省は「上限額の引き上げに影響のある年収帯は限定的」との見解を示しています。
- 2023年度:給与収入 約1140万円/年金収入 約1140万円(給与所得 約960万円/年金所得 約960万円)
- 2024年度:給与収入 約1160万円/年金収入 約1160万円(給与所得 約980万円/年金所得 約980万円)
とはいえ、保険料の負担は軽くありません。
次章では東京都世田谷区の国民健康保険料について早見表を用いて見ていきましょう。
3. 【早見表】所得ごとの国民健康保険料はいくらなのか
東京都世田谷区では、2024年度の国民健康保険料について下記のとおり公表しています。

【所得:年間保険料(介護あり)】
- 0円~43万円:8万2100円
- 50万円:9万1795円
- 60万円:10万5645円
- 70万円:11万9495円
- 80万円:13万3345円
- 90万円:14万7195円
- 100万円:16万1045円
- 150万円:23万295円
- 200万円:29万9545円
- 250万円:36万8795円
- 300万円:43万8045円
- 350万円:50万7295円
- 400万円:57万6545円
- 450万円:64万5795円
- 500万円:71万5045円
- 550万円:78万4295円
- 600万円:85万3545円
- 650万円:92万2795円
- 700万円:99万493円
- 750万円:103万4460円
- 800万円:104万8460円
- 850万円:106万円
年間の所得が850万円以上で上限に達し、以降はずっと保険料106万円となります。
前年の所得が500万円だった人は保険料が年額71万5045円、600万円だった人は年額85万3545円となることから、その負担の大きさがわかるのではないでしょうか(40歳以上の場合)。
世田谷区の場合、年間の保険料を7月~3月の9期割で支払います。
4. 国民健康保険料の計算方法
国民健康保険料は自治体ごとの料率で算出するため、同じ所得でも保険料が異なることが一般的です。
世田谷区の場合は、以下のように計算します。

- 基礎(医療)分保険料+後期高齢者支援金分保険料+介護分保険料
それぞれにおいて、所得割と均等割を足して計算します。
例えば40歳未満であれば「介護分保険料」がかからないので、
- 所得割:基礎(医療分)は所得×8.69%、後期高齢者支援金分は所得×2.80%
- 均等割:基礎(医療分)は4万9100円、後期高齢者支援金分は1万6500円
この合計が年間の保険料となります。
なお、国民健康保険は世帯員の分をまとめて世帯主に賦課する自治体が多いです。
他の健康保険のように「扶養」という概念がないので、家族が多いほどに保険料が高くなる傾向にあります。
また、前年の所得をもとに計算するので、「昨年は所得があったけど退職して今は無職」という場合でも、納付する必要があるので注意が必要です。
ではどうしても保険料の支払いが厳しい場合、軽減や減免などは認められないのでしょうか。
5. 国民健康保険料に軽減や減免はある?
国民健康保険料は、税金のように「所得が低ければ非課税」とはならず、たとえ無収入でも支払わなければなりません。
退職した翌年などは、所得が下がったにも関わらず前年の所得をベースとした保険料が賦課されるため、どうしても支払えないというケースもあるでしょう。
とはいえ、未納のまま放置すれば督促料や延滞金が加算されてしまうので、まずはお住まいの市町村(特別区を含む)の国民健康保険の窓口まで相談することが大切です。
筆者も公務員をしていたときは国民健康保険の相談に来る方がいらっしゃいましたが、分割払いや短期被保険者証の発行(有効期限の短い保険証)などで対応することもありました。
また、解雇などによって離職を余儀なくされた方への軽減もあります。その他、災害等により生活が著しく困難となった世帯などは、保険料を減免できる場合もあります。
さらに、所得が未申告というケースも比較的多く見受けられます。
本来であれば受けられるはずの軽減(均等割額・平等割額の軽減や未就学児にかかる均等割額の軽減など)が、所得が未申告になっているために反映されていないケースがあるのです。
こうした事態を避けるために、確定申告や住民税申告は必ず行いましょう。
6. まとめにかえて
7月から2024年度の国民健康保険料の支払いが始まる方もいます。
会社の健康保険は事業主と折半で支払うため、退職した方などは高額な国民健康保険料に驚く方も少なくありません。
しかも、保険料は増加傾向にあります。国民健康保険の加入者は国民年金にも加入しているため、そちらの負担も大きいでしょう。
7~3月は保険料の支払いが発生することから、家計のやりくりに注意が必要です。


参考資料
太田 彩子


