3. 60歳代・70歳代の金融資産、平均と中央値のギャップに注目したい点が3つあります
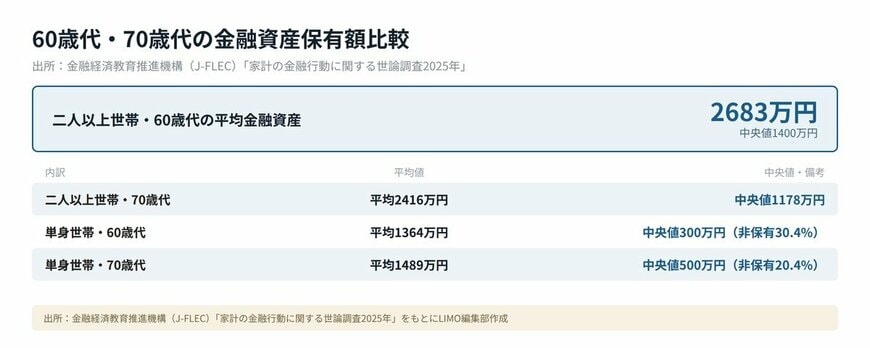
金融経済教育推進機構(J-FLEC)が2025年12月18日に公表した『家計の金融行動に関する世論調査2025年』によると、60歳代・70歳代の金融資産保有額には次のような特徴がみられました。
2/3
出所:金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査2025年」をもとにLIMO編集部作成
1つ目:平均値と中央値の差が大きい
- 二人以上世帯・60歳代:平均2683万円、中央値1400万円
- 二人以上世帯・70歳代:平均2416万円、中央値1178万円
一部の資産を多く持つ世帯が平均値を押し上げており、「平均並み」を目安にすると実態とずれる可能性があるでしょう。
2つ目:単身世帯は二人以上世帯より資産水準が低い
- 単身世帯・60歳代:平均1364万円、中央値300万円、金融資産非保有30.4%
- 単身世帯・70歳代:平均1489万円、中央値500万円、金融資産非保有20.4%
金融資産を保有していない世帯の割合をみると、二人以上世帯では60歳代12.8%、70歳代10.9%であるのに対し、単身世帯では60歳代30.4%、70歳代20.4%と高くなっており、単身世帯のほうが資産形成の面で厳しい状況にあることがうかがえます。
3つ目:年代が上がっても資産が単純に増えるわけではない
二人以上世帯では、70歳代の平均が60歳代の平均を下回りました。60歳代の平均2683万円と70歳代の平均2416万円の差は267万円です。年金生活に入ったあとに資産を取り崩している世帯が一定数含まれていると考えられます。
70歳代・二人以上世帯の貯蓄額については、別記事「70歳代・二人以上世帯貯蓄額のリアル『平均2416万円・中央値1178万円』。<貯蓄ゼロ>は10.9%、3000万円以上は25.2%という実態」で詳しく解説していますので、こちらもご参照ください。
4. 65歳以上の無職夫婦世帯、家計収支の実態と貯蓄額を確認
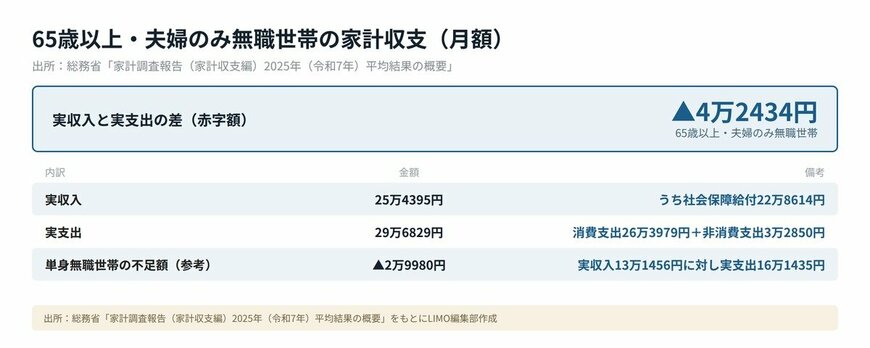
総務省統計局が公表した『家計調査報告 家計収支編 2025年(令和7年)平均結果の概要』によると、65歳以上の夫婦のみ無職世帯の実収入は月額25万4395円で、うち22万8614円が社会保障給付(主に公的年金)です。
一方、実支出は月額29万6829円(消費支出26万3979円、非消費支出3万2850円)で、差し引き月額4万2434円の赤字でした。
年金収入だけでは毎月の生活費を賄いきれておらず、不足分は貯蓄の取り崩しなどで補っている実態がうかがえます。
同調査によると、65歳以上の単身無職世帯では実収入が月額13万1456円(うち社会保障給付12万212円)で、実支出は消費支出14万8445円と非消費支出1万2990円をあわせた16万1435円でした。差し引きの不足額は月2万9980円で、夫婦のみ無職世帯より収入・支出の規模は小さいものの、赤字である点は同じです。
3/3
出所:総務省「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」をもとにLIMO編集部作成
4.1 貯蓄額はどのくらい?6年ぶりの減少に
総務省の『家計調査報告(貯蓄・負債編)2025年平均結果』によると、65歳以上の無職の二人以上世帯の貯蓄現在高は平均2494万円で、前年に比べ66万円(2.6%)減少しました。これは6年ぶりの減少です。物価上昇に年金額の伸びが追いつかず、貯蓄を取り崩す動きが強まっているとみられます。
なお、これらの実収入・実支出はあくまで平均的な世帯を対象とした一定の条件のもとでの試算です。実際には退職金や企業年金、就労収入がある世帯もありますし、住まいの形や医療・介護の状況によって支出額は大きく変わります。施設入所や重度の介護が必要になった場合の費用など個々の事情で膨らみやすい支出は、平均値だけでは実態をつかみきれない面があるといえるでしょう。
5. まとめにかえて|長く働くことも、資産を把握することも老後の安心につながる
65歳以上の就業者数が22年連続で増加し943万人に達した背景には、人手不足という社会的な要因と、年金収入だけでは暮らしにくいという家計の事情が重なっています。
金融資産の中央値は平均値より低く、資産を持たない世帯も一定数存在するため、「平均的な老後資金」をそのまま自分に当てはめるのではなく、まずは自分自身の資産状況や年金見込み額を確認することが大切でしょう。
働き続けるかどうかは個人の状況や希望によって異なりますが、選択肢の一つとして早めに情報を集めておくと、老後の家計設計に役立つはずです。

「老後も働く」という選択肢が当たり前になりつつある一方で、働けること自体が恵まれた状況だともいえます。
大切なのは、就労収入をあてにできる期間とできない期間の両方を想定し、資産や年金の見込み額を早めに確認しておくことではないでしょうか。健康状態や働く意欲は年齢とともに変わっていくものだからこそ、計画には余裕を持たせておきたいところです。
金融資産には個人差が大きく、平均値だけを見て安心したり焦ったりする必要はありません。まずはご自身やご家族の家計簿・年金定期便などから、今の立ち位置を把握することから始めてみましょう。
働き続けるか、資産の取り崩し方を工夫するか、あるいはその両方を組み合わせるか。選べる道はひとつではなく、暮らし方や健康状態にあわせて見直していけるものです。
小さな一歩の積み重ねが、将来の安心につながっていきます。