

1. コンテナ船を運ぶ会社は、連結のなかにいなかった
川崎汽船は報告セグメントを三つに分けている。ドライバルク、エネルギー資源、製品物流である。
有価証券報告書によれば、製品物流には自動車船事業、物流事業、近海・内航事業、そしてコンテナ船事業が含まれる。ここまでは、海運会社としてごく普通の並びだ。
意外なのは、その製品物流を構成する会社の一覧である。川崎汽船本体や川崎近海汽船といった連結会社に混じって、OCEAN NETWORK EXPRESS PTE. LTD.(以下、ONE社)とオーシャンネットワークエクスプレスホールディングスの2社に、関連会社を示す印が付いている。
つまり連結子会社ではない。持分法(関連会社の利益を持株比率に応じて取り込む会計処理)を適用する関連会社だ。
ホールディングスに対する議決権所有割合は31.0%。過半に遠く及ばない。ONE社にいたっては、議決権所有割合の欄が空欄になっている。
コンテナ船は海運のなかでも最も目立つ事業だろう。その事業を、この会社は自分の連結のなかに持っていない。売上高には1円も乗らない構造になっている。
2. 営業利益841億円、経常利益1,091億円。差はどこから来るのか
この持ち方は、損益計算書の形をはっきり変える。
2026年3月期の連結売上高は1兆183億円、営業利益は841億円だった。ところが経常利益は1,091億円と、営業利益を250億円上回っている。
会社によると、この期に持分法による投資利益として227億円を計上した。うちONE社からの計上額は150億円である。
営業段階の外側で積み上がった利益が、経常利益を押し上げた。売上に乗らない事業の成果は、こういう形で決算に現れる。
面白いのは、この構造が年によってまったく違う顔を見せる点だ。過去5期の営業利益と経常利益を並べてみよう。
2022年3月期は営業利益176億円に対し、経常利益6,575億円。翌2023年3月期は営業利益788億円に対し、経常利益6,908億円である。
営業利益の数十倍から数倍という、通常の事業会社ではまず見ない開きだ。営業外収益がそれぞれ6,561億円、6,360億円に達していた。
その後は落ち着いていく。2024年3月期の経常利益は1,327億円、2025年3月期は3,080億円、2026年3月期は1,091億円。営業外収益も632億円、2,143億円、380億円と大きく上下してきた。
ここで営業利益のほうを見直すと、様子が違う。176億円、788億円、841億円、1,028億円、841億円。凸凹はあるが、経常利益ほど暴れてはいない。
海運は市況産業だとよく言われる。だがこの会社に関しては、市況の振れが連結の営業段階ではなく、持分法という別の入口から入ってくる。
バランスシートを見ると、その偏りはさらにはっきりする。2026年3月期末の投資有価証券は1兆2,018億円。総資産2兆3,439億円のおよそ半分にあたる。
一方、船をはじめとする有形固定資産は4,936億円である。投資有価証券のほうが2倍以上大きい。
船会社の資産の中身が、船ではなく他社への出資だという状態だ。セグメント別でも、製品物流の資産は1兆6,680億円と突出している。売上では6,164億円と全体の6割程度なのに、資産では7割を超える。
この会社を「船を持って運ぶ会社」とだけ捉えると、決算の半分を読み落とすことになる。
3. 昨秋から6割。株価はどの利益を見て動いたのか
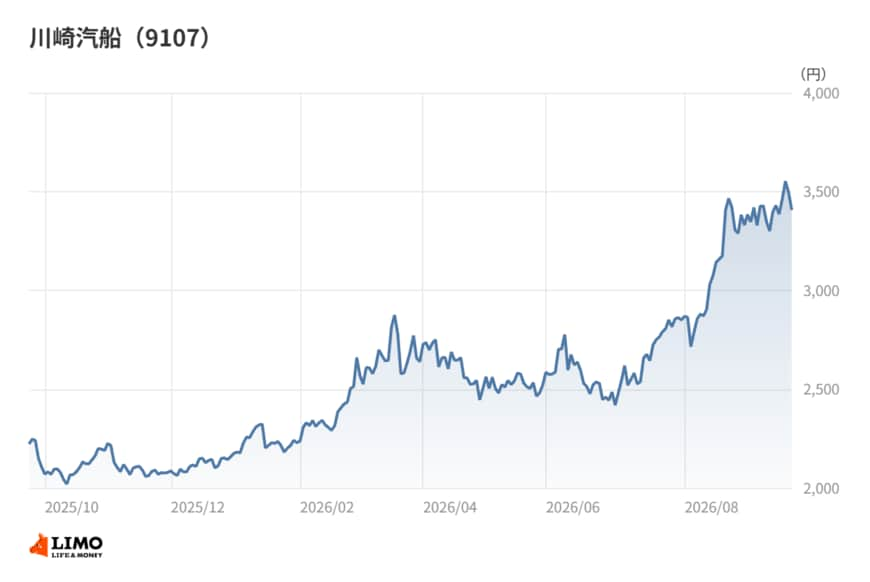
株価の動きに移ろう。2025年10月末の終値は2,200円台。11月末には2,000円台まで下げている。
この2,000円台が、2025年10月末以降の月末終値では最も低い水準だ。
そこからは緩やかに戻していく。年明けの2026年1月末に2,200円台、2月末に2,500円台、3月末に2,600円台と、三か月かけて水準を切り上げた。
もっとも、そこからは足踏みが続く。4月末2,500円台、5月末2,500円台、6月末は2,400円台と、むしろ小幅に押している。
動きが変わるのは夏だ。7月末に2,800円台へ、8月末には3,300円台へ。2026年9月時点の終値は3,400円台にある。
昨秋の水準から見れば6割近い上昇である。最も低かった2025年11月末と2026年8月末を比べても、同じくらいの上げ幅になる。
夏場の動きが急だった理由を一つに決めることはできない。ただ、この時期に会社が通期の経常利益計画を引き上げている。業績計画の変化が意識された可能性は考えておきたい。
興味深いのは、上向いたのが営業利益の計画ではなかったことだ。市場が見ていたのは連結の本業ではなく、その外側にある利益だった可能性がある。
だとすれば、この銘柄の株価は「船の商売がどうか」よりも「持分法の向こう側がどうか」で動いていることになる。海運株という呼び名から受ける印象とは、少しずれた話ではないだろうか。
4. 筆者コメント
見逃せないのは、この会社の利益の出方が二層になっている点だ。
一階には、自分で船を持ち、自分で運んで得る利益がある。ここは市況に振られるとはいえ、中長期契約が下支えする。ある程度は読める世界だ。
二階には、持分比率に応じて取り込む利益がある。こちらは自分でコントロールできない。相手先の業績がそのまま比率分だけ流れ込んでくる。
厄介なのは、二階の振れ幅が一階より大きいことだ。読める部分が土台にあり、読めない部分が屋根に乗っている。しかも屋根のほうが重い年がある。
こういう会社を、四半期ごとの営業利益だけで追うのは無理がある。経常利益と営業利益の差がどれだけ開いたか。そこを毎回見ておくと、この銘柄の景色は一段はっきりしてくるはずだ。
5. 2027年3月期1Qと、引き上げられた通期の経常利益計画
直近の決算を確認しておこう。2027年3月期1Qの売上高は2,868億円、営業利益は195億円、経常利益は240億円、純利益は233億円だった。
ここでも営業利益と経常利益の差が45億円ある。四半期単位でも、同じ構造が働いている。
通期計画の動きが目を引く。2026年3月期の決算発表時点では、2027年3月期の売上高1兆200億円、営業利益830億円、経常利益1,000億円、純利益950億円という計画だった。
これが1Q決算の時点で書き換えられた。売上高1兆700億円で前期比+5.1%、営業利益850億円で+1.0%、経常利益1,350億円で+23.7%、純利益1,350億円で+1.5%である。
営業利益は830億円から850億円への小幅な変更にとどまる一方、経常利益は1,000億円から1,350億円へ350億円の引き上げとなった。
本業の見通しはほぼ据え置き、営業外の見通しだけを大きく上げた形だ。この会社の業績計画がどこで動くのかを、端的に示した修正といえる。
前の期の着地も見ておく。2026年3月期は売上高が前期比▲2.8%、営業利益が▲18.2%、経常利益が▲64.6%、純利益が▲56.5%だった。
減益率が経常段階で一気に膨らむのも、前期の営業外収益が2,143億円と大きかった反動である。振れる場所が決まっている会社なのだ。
なお2026年3月期は、純利益1,329億円が経常利益1,091億円を上回った。特別利益を256億円計上し、法人税等がマイナス計上となったことが効いている。年間配当は120円だった。
6. 自己資本比率76.9%。海運の中央値を30ポイント上回る財務の作り
財務の姿も、海運のイメージとはかなり違う。
2026年3月期末の自己資本比率は76.9%。海運業の中央値47.5%を30ポイント近く上回る。借入で船を買い続ける業種という一般的な見方からは、離れた水準だ。
収益性も業種の中では上に位置する。営業利益率は8.3%で中央値7.0%より高く、純利益率は13.1%で中央値8.7%を上回る。
一方でROE(自己資本利益率)は7.7%と、中央値7.5%とほぼ並ぶ水準にとどまる。利益率が業種平均より高いのに資本効率が平均並みというのは、分母である自己資本が厚すぎることの裏返しだろう。
2026年3月期の営業キャッシュフローは2,647億円で、設備投資906億円を大きく上回った。財務キャッシュフローは▲1,247億円である。
稼いだ現金で借入を返し、株主に返し、それでも自己資本が積み上がっていく。財務の安全度という点では申し分ない。
ただし、負債をほとんど使わない構えが資本効率の観点で最適かどうかは、別の論点として残る。使われていないデットキャパシティは、それ自体が機会損失にもなりうるからだ。
7. 筆者コメント
過去5期を並べると、この会社の株主が経験してきたものの正体が見えてくる。
営業段階の利益は、良くも悪くも一定の幅に収まっていた。一方で最終的な利益は、桁が変わるほど上下した。振れをもたらしたのは、自分で運ぶ事業ではなく、出資して持つ事業のほうだ。
これは分散のようでいて、分散ではない。海運という同じ市況のなかに、連結と持分法という二つの入口があるだけだからだ。市況が沈めば両方沈む。ただし沈み方の深さが違う。
面白いのは、その構造が財務の厚みを生んだ点だろう。連結の外で大きく稼いだ時期の利益が、配当と自社株買いを経てなお自己資本に残った。いまの高い自己資本比率は、そのなごりでもある。
豊かになった財務をこれからどう使うのか。船に戻すのか、出資を厚くするのか、株主に返すのか。この三択の答えが、次の5期の利益の形を決める。決算では利益の額より、資本の行き先を追いかけてみてほしい。
参考資料
9. 免責事項
本記事は一般的な情報提供のみを目的としており、特定の株式の購入や売却について助言や推奨するものではありません。
本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。
投資判断は最新の決算資料や市場動向などをご自身でご確認の上、自己責任で行ってください。
株主優待の内容や条件などは変更される可能性があるため、必ず公式サイトでご確認ください。
石津 大希


