
「持ち家と賃貸、どちらが得か」。住宅の記事で必ず出てくるテーマですが、65歳を迎えた人にとっては問いの立て方が合っていません。
よく見る「損益分岐点は40〜50年」という試算は、住宅を買った時点から生涯コストを計算したものだからです。すでに選んだあとの人が今から計算し直しても、老後資金には反映されません。
この記事では、これから先にかかるコストだけで比べ直します。
1. 【老後資金】損益分岐点は誰のための数字か
まず、よく見る損益分岐点がどう計算されているのかを確認しておきましょう。
これから先の月々のコストはどれだけ違うか1/1
出所:国土交通省「住宅市場動向調査」・総務省統計局「住宅・土地統計調査」などをもとにLIMO編集部作成
1.1 購入時の資金が計算に入っている
国土交通省の令和6年度住宅市場動向調査(令和7年6月公表)によると、分譲集合住宅を取得した世帯の平均購入資金は4679万円で、うち自己資金の割合は44.7%でした。土地を購入して注文住宅を新築した世帯では、平均購入資金6188万円のうち自己資金が32.2%です。
この自己資金と、その後何十年もの住宅ローン返済を含めて計算するからこそ、40年から50年という分岐点が出てきます。
1.2 前提になっているのは30歳代・40歳代
同じ調査では、注文住宅を新築した世帯主の平均年齢は42.1歳、分譲戸建住宅は38.9歳でした。どちらも30歳代が最も多い層です。
つまり損益分岐点の試算は、30歳代・40歳代で購入した人を前提にしています。65歳の人が今から同じ計算をやり直す意味はほとんどありません。
2. これから先のコストだけを比べる
老後資金を考えるうえで意味があるのは、過去の購入資金ではなく、これから先の維持コストです。
2.1 賃貸で続くコスト
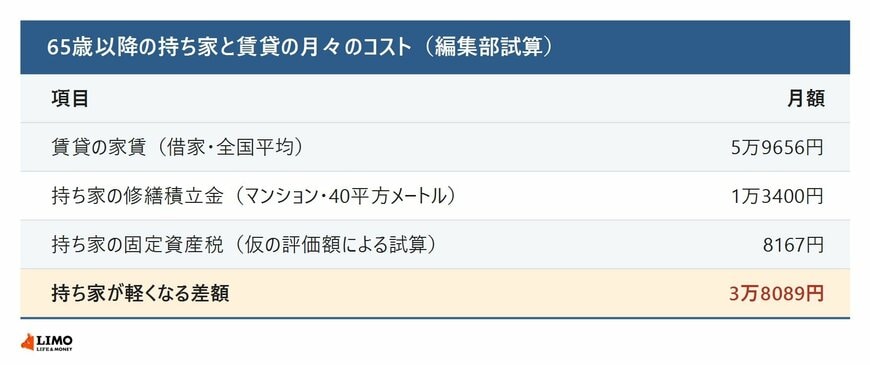
総務省統計局の令和5年住宅・土地統計調査によると、借家(専用住宅)の1か月あたり家賃の全国平均は5万9656円でした。賃貸で老後を迎えるなら、この負担が続きます。
2.2 持ち家で続くコスト
持ち家がマンションの場合、国土交通省のマンションの修繕積立金に関するガイドラインの目安(1平方メートルあたり月335円、専有面積40平方メートル)で月1万3400円になります。固定資産税は仮の評価額での試算で月8167円です。
合わせると、これから先にかかる月々のコストは約2万1567円です。購入時の資金や住宅ローンの残債は含みません。すでに完済している人であれば、家計に効いてくるのはこの維持費だけになります。
2.3 差は月3万8089円
賃貸の5万9656円と持ち家の2万1567円を比べると、差は月3万8089円です。持ち家のほうが軽くなります。
これを平均余命で延ばしてみましょう。厚生労働省の令和7年簡易生命表では、65歳の平均余命は男性19.68年、女性24.52年です。老後全体での差額は、男性で約900万円、女性で約1121万円になります。
物価の変動や、介護・入院といった一時的な支出は含めていない試算です。
持ち家と賃貸の老後コストに関する詳しい解説は、下記の記事より一部を引用・参照しています。