

「年金だけで、この先も暮らしていけるのだろうか」。75歳を過ぎた夫婦世帯からは、そうした声が聞こえてきます。
総務省統計局が2026年9月20日に公表した「統計トピックスNo.149 統計からみた我が国の高齢者-『敬老の日』にちなんで-」によると、65歳以上人口は3624万人で総人口に占める割合は29.6%と過去最高を更新し、65歳以上の就業者数も943万人と22年連続で増加して過去最多を記録しました。
働き続ける高齢者が増える一方で、すでに仕事を離れた75歳以上の夫婦世帯の家計は、平均の数字だけを見ていると実態を見落としてしまうかもしれません。
この記事では、75歳以上の夫婦世帯を例に、収入・支出・年金・貯蓄の具体的な金額を公的統計から確認していきます。
1. そもそも75歳以上の夫婦世帯、毎月の家計はどうなっている?
総務省の「家計調査(2025年)」によると、75歳以上の無職夫婦世帯における毎月の実収入は平均で25万2798円です。
このうち21万1289円を年金などの社会保障給付が占めています。
対して実支出は28万23円で、収支を差し引くと毎月2万7225円の赤字が生じる計算です。
【75歳以上夫婦世帯】無職世帯の収入と支出(月額)1/3
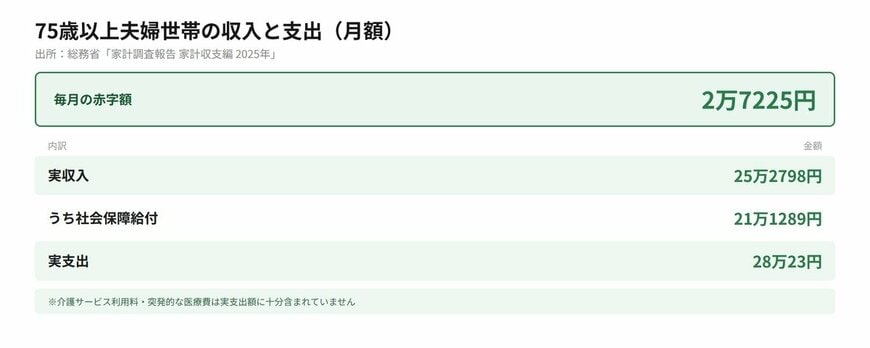
出所:総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」をもとにLIMO編集部作成
- 実収入:25万2798円(うち社会保障給付21万1289円)
- 実支出:28万23円
- 収支:マイナス2万7225円(月額)
この世帯の持ち家率は96.0%と高く、住居費の負担は月1万6257円に抑えられています。
年金中心の暮らしを支える要因である一方、裏を返せば、これ以上生活費を切り詰める余地は少ないとも言えるでしょう。
注意したいのは、この支出額があくまで「日常生活費」であり、介護サービスの利用料や突発的な医療費は十分に含まれていない点です。
これらの費用が発生した場合、赤字幅はさらに広がるでしょう。
2. 年金はいくらもらえる?75歳〜79歳の平均受給額
老後の収入の柱となる公的年金について、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から75歳〜79歳の平均受給額を見ると、次のようになります。
【75歳〜79歳】厚生年金・国民年金の平均月額2/3
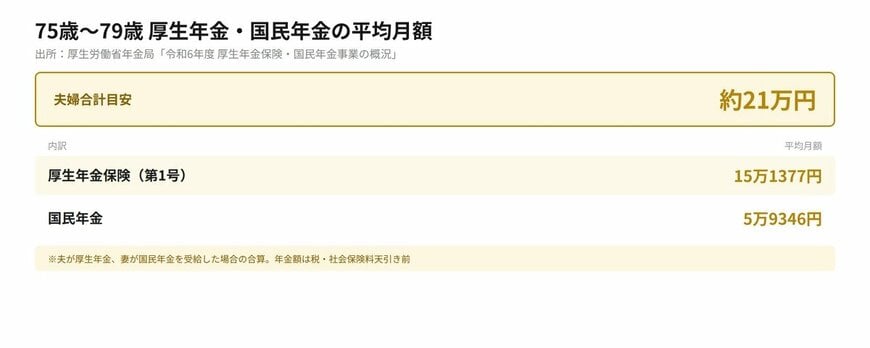
出所:厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
- 厚生年金保険(第1号、国民年金部分を含む):月額15万1377円
- 国民年金:月額5万9346円
- 夫が厚生年金、妻が国民年金を受給した場合の夫婦合計目安:月額約21万円
ここで見落とされがちなのが、年金は額面どおりに受け取れるわけではないという点です。
年金からは所得税や住民税に加え、後期高齢者医療保険料(全国平均で月約8000円)や介護保険料(全国平均で月約6000円)が天引きされます。
ただし、これらの保険料は所得や住んでいる自治体によって差があり、あくまで全国平均の目安である点には注意が必要です。
資金計画を立てる際は、これらを差し引いた「手取り額」を基準に考える必要があるでしょう。
3. 貯蓄はいくら必要?平均2392万円の内訳とリスク
毎月の赤字を補う頼みの綱となるのが貯蓄です。
家計調査によると、75歳以上の無職夫婦世帯の平均貯蓄額は2392万円で、そのうち6割超を通貨性・定期性預貯金などの金融機関預貯金が占めています。
【75歳以上・二人以上世帯】無職世帯の平均貯蓄額3/3
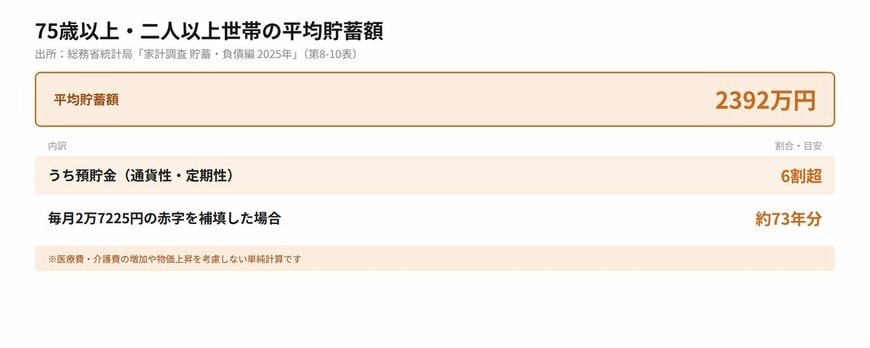
出所:総務省統計局「家計調査 貯蓄・負債編 2025年〔二人以上の世帯〕」(第8-10表)をもとにLIMO編集部作成
- 平均貯蓄額:2392万円
- うち預貯金(通貨性・定期性):6割超
- 毎月2万7225円の赤字が続いた場合の単純計算:約73年分に相当
もっとも、これは追加の医療費・介護費が発生せず、物価も安定しているという極めて限定的な前提に基づく試算にすぎません。
また、この平均額は一部の資産を多く持つ世帯に引き上げられている面が強く、実際にはこれより大幅に少ない世帯も多く、世帯間の差は小さくないでしょう。
資産の多くを預貯金に置いている場合、物価上昇が続けば実質的な価値が目減りしていく点にも注意が必要です。

年金の見込み額は、日本年金機構から届く「ねんきん定期便」や「ねんきんネット」で自分自身の数字として確認できます。
本記事で紹介した平均額は、あくまで一つの目安にすぎません。
厚生年金の受給額は現役時代の報酬や加入期間によって大きく変わりますし、住んでいる自治体によって介護保険料や後期高齢者医療保険料の金額も違います。
夫婦のどちらが厚生年金でどちらが国民年金かによっても、世帯全体の受給額は大きく変わってくるでしょう。
「平均は21万円だから」と当てはめて考えるのではなく、まずは自分たちの年金がいくらで、そこから何がどれだけ天引きされるのかを具体的に把握することが、老後資金を考える出発点になるはずです。
早めに数字と向き合っておけば、赤字が出た場合の対応もより柔軟に検討できますし、家族に希望を伝えておく余裕も生まれるでしょう。
4. 見落としやすい注意点が3つあります
ここまでの数字を踏まえたうえで、老後資金を考えるときに見落とされやすい点を3つ確認しておきましょう。
4.1 1. 介護・突発的な医療費は生活費に含まれていない
家計調査の実支出額は、あくまで日常生活費の平均です。
介護サービスの利用料や、入院・治療にともなう突発的な医療費は十分に反映されていません。
生命保険文化センターの調査によると、介護が始まる際の初期費用(住宅改修や介護用ベッドの購入など)は平均で47万円かかり、その後の月額費用は平均9万円で、介護期間は平均4年7カ月続くとされています。
単純計算すると、初期費用と月額費用を合わせておよそ540万円の支出になり、費用がまったくかからなかった世帯は17.5%にとどまるという結果です。
あわせて、医療費の窓口負担にも注意しておきましょう。
75歳以上が加入する後期高齢者医療制度の窓口負担は原則1割ですが、一定の所得がある人は2割または3割の負担になり、2025年9月末には2割負担導入時の負担軽減措置(外来医療費の増加額を月3000円以内に抑える仕組み)が終了しました。
こうした費用が発生すれば、月々の赤字幅はさらに拡大するでしょう。
4.2 2. 年金は「手取り」で考える必要がある
前述のとおり、年金からは税金や社会保険料が天引きされます。
額面の合計額だけを見て資金計画を立てると、実際に使える金額との間にずれが生じかねません。
4.3 3. 平均貯蓄額の裏には大きな資産格差がある
平均貯蓄額2392万円という数字は、資産を多く持つ一部の世帯によって引き上げられている面があります。
実際の貯蓄額はこれより少ない世帯も多く、「平均だから自分たちも同程度」と考えるのは早計でしょう。
5. 65歳以上の4人に1人以上が働いているのはなぜ?
総務省統計局の同資料(統計トピックスNo.149)によると、65歳以上の就業者数は943万人で、就業者総数に占める割合は13.8%と、こちらも過去最高となりました。
単純計算すると、65歳以上人口のおよそ4人に1人以上が働いていることになります。
- 65歳以上人口:3624万人(総人口に占める割合29.6%、過去最高)
- 65歳以上の就業者数:943万人(22年連続増加、過去最多)
- 就業者総数に占める65歳以上の割合:13.8%(過去最高)
- 65歳以上就業者のうち非正規職員・従業員の割合:76.1%
ただし、その内訳を見ると、非正規職員・従業員として働く人の割合は76.1%にのぼり、必ずしも安定した収入を得られているとは限りません。
年金収入だけでは生活費を賄いきれず、働けるうちは収入を補おうとする高齢者が少なくないことがうかがえます。
本記事で見てきたとおり、75歳以上の無職夫婦世帯ではすでに毎月2万7225円の赤字が生じており、何歳まで働くか、貯蓄をどう取り崩すかは、多くの世帯に共通する切実なテーマだと言えそうです。
敬老の日にちなんだ統計を見ていくと、興味深いデータも見えてきます。
65歳以上の就業者を産業別に見ると、卸売業・小売業が131万人ともっとも多く、次いで医療・福祉が122万人、サービス業(他に分類されないもの)が108万人という順です。
一方、それぞれの産業で働く人全体に占める65歳以上の割合を見ると、農業・林業が50.6%ともっとも高く、働く人の半数以上をすでに高齢者が支えていることになります。
不動産業・物品賃貸業も29.0%と高く、経験や人脈を生かして長く働き続けやすい業種だと言えるでしょう。
こうした数字を眺めていると、「何歳まで、どんな形で働くか」は、決して他人事ではないと感じられます。
6. まとめにかえて|「平均」ではなく自分たちの数字で備える
65歳以上の就業者数が過去最多を更新する背景には、年金収入だけでは心もとないという事情も透けて見えるようです。
すでに仕事を離れた75歳以降の家計は、平均値だけを見て安心できるものではありません。
ゆとりある生活を望むなら、生命保険文化センターの調査が示す月額約39万円という目安と、実際の年金収入との間には大きな開きがあり、不足分を補う計画的な資産形成や管理が欠かせないでしょう。
高齢期には認知症の発症リスクも高まり、介護が長期化しやすくなります。
本人だけでなく、見守りを担う家族の負担が増える可能性もあるでしょう。
単純な貯蓄額の多さだけでなく、インフレに負けない資産管理や、計画的な取り崩しによる「資産寿命」の延伸が求められています。
年金や社会保障制度への理解を深めながら、将来の介護・医療リスクを見据えた無理のない資金計画を、現役時代のうちから立てておきたいところです。


参考資料
- 総務省統計局「統計トピックスNo.149 統計からみた我が国の高齢者-『敬老の日』にちなんで-」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 総務省「家計調査 家計収支編 2025年〔二人以上の世帯〕」(第3-2表)
- 総務省統計局「家計調査 家計収支編 2025年(令和7年)」詳細結果表(第3-12表)
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省発表に基づく報道(LIMO)「後期高齢者医療 令和8・9年度の保険料は全国平均で月7989円」(2026年4月10日発表分)
- 厚生労働省発表に基づく報道(社会保険研究所)「第9期介護保険料は月額平均6225円」(2024年5月14日発表分)
- 総務省統計局「家計調査 貯蓄・負債編 2025年〔二人以上の世帯〕」(第8-10表)
- 生命保険文化センター「2025(令和7)年度 生活保障に関する調査」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」


