

4. 孫・祖父母が遺族厚生年金を請求するときは、様式4の申立書と証明書類で生計を同じくしていたことを示す
1ページ目で見た額を受け取るには、亡くなった方と生計を同じくしていたことを、年金請求書とあわせて示す必要があります。孫や祖父母が請求するときに使う書類は、配偶者や子が請求するときとは別の様式です。
4.1 使うのは「生計同一関係に関する申立書」の配偶者・子以外用
日本年金機構は、生計同一関係に関する申立書を、配偶者または子が請求するとき(様式3)と、配偶者・子以外が請求するとき(様式4)に分けています。孫や祖父母が遺族年金を請求するときは、様式4を使います。
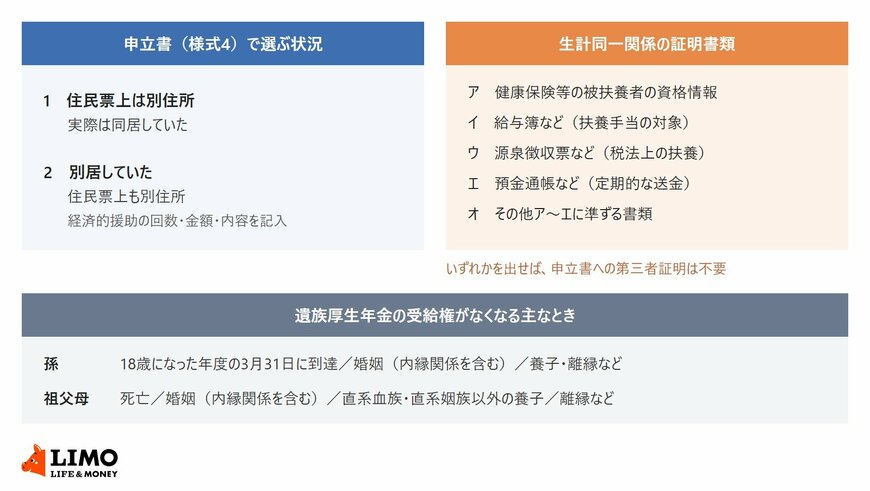
様式4では、亡くなった当時の状況に応じて、次の2つのどちらかを選んで記入します。
- 住民票上は別住所だったが、実際は同居していた(別住所となっている理由を記入)
- 別居していて、住民票上も別住所だった(経済的援助の回数・金額・内容を記入)
4.2 5種類の証明書類のどれかを出せば、第三者証明は要らない
亡くなった方の父母・孫・祖父母などが請求する場合の生計同一関係証明書類として、日本年金機構は次の5つを挙げています。
孫・祖父母が遺族厚生年金を請求するときの申立書と証明書類、受給権がなくなる主なとき2/2
出所:日本年金機構「生計同一関係・事実婚関係に関する申立をするとき」、日本年金機構「遺族年金ガイド 令和8年度版」を参考にLIMO編集部作成
- ア:健康保険等の被扶養者になっている場合の「医療保険の資格情報」または資格確認書の写し
- イ:給与計算上、扶養手当等の対象になっている場合の給与簿または賃金台帳等の写し
- ウ:税法上の扶養親族になっている場合の源泉徴収票または課税台帳等の写し
- エ:定期的に送金がある場合の預金通帳、振込明細書または現金書留封筒等の写し
- オ:その他ア〜エに準ずる場合の、その事実を証明する書類
どれかを出せば、申立書への第三者証明の記入は不要です。孫の稼ぎで暮らしていた祖母なら、孫の勤務先の健康保険で被扶養者になっていた記録や、孫の源泉徴収票が使える場合があります。
書類がない場合は、民法上の三親等内の親族ではない方に第三者証明を書いてもらいます。
4.3 孫の受給権は18歳になった年度の3月31日で終わり、婚姻でもなくなる
日本年金機構の遺族年金ガイドでは、孫が受け取っている遺族厚生年金の受給権は、18歳になった年度の3月31日に到達したとき(障害等級1級・2級の状態にあるときは20歳に到達したとき)などに失権するとされています。
このほか、婚姻したとき(内縁関係を含む)、直系血族または直系姻族以外の方の養子となったとき、離縁によって亡くなった方との親族関係が終了したときなども失権の事由です。亡くなった方の死亡当時に胎児だった子が生まれたときも、孫の受給権はなくなります。
祖父母が受け取っている場合も、婚姻したとき(内縁関係を含む)、直系血族または直系姻族以外の方の養子となったとき、離縁によって親族関係が終了したときなどに失権します。
4.4 請求の窓口は年金事務所。死亡一時金は市区町村役場へ
孫や祖父母が受け取るのは遺族厚生年金なので、年金請求書は年金事務所か街角の年金相談センターに出します。遺族基礎年金だけを請求する場合は住所地の市区町村役場で受け付けていますが、孫・祖父母には遺族基礎年金がないため、この窓口は当てはまりません。
亡くなった方に国民年金第1号被保険者としての保険料納付済期間が36月以上あった場合は、死亡一時金が出ることがあります。死亡一時金を受け取れる遺族は、配偶者、子、父母、孫、祖父母、兄弟姉妹の順で、請求先は市区町村役場です。ただし、亡くなった方が老齢基礎年金を受け取っていたときは支給されません。
5. まとめ
今回は、孫や祖父母が遺族となる場合の遺族厚生年金の仕組みと、具体的な2つの計算例、そして申請手続きについて解説しました。要件を満たし、生活費を共有していたことがしっかりと証明できれば、配偶者や子ども以外の親族であっても遺族年金を受け取れる可能性があります。
一方で、お孫さんが受け取る場合には遺族基礎年金が加算されないなど、夫婦や親子のケースとは異なる注意点も多く存在します。ファイナンシャルプランナーとして、いざというときに遺されたご家族が経済的に困窮しないよう、公的制度の知識を持った上で、足りない部分をどのように補うかをご家族で話し合っておくことをおすすめします。
参考資料
- 日本年金機構「遺族厚生年金(受給要件・対象者・年金額)」
- 日本年金機構「遺族基礎年金(受給要件・対象者・年金額)」
- 日本年金機構「遺族年金ガイド 令和8年度版」
- 日本年金機構「生計同一関係・事実婚関係に関する申立をするとき」
- 厚生労働省「年金制度の仕組みと考え方 第13 遺族年金」
- 日本年金機構「報酬比例部分」
村岸 理美


