


「住民税は所得の10%」という説明は、よく耳にします。しかし、実際に全国の人がいくら住民税を払っているのか、平均額を示した公的な発表は見当たりません。
この記事では、総務省が2026年7月31日に公表した「令和7年度市町村税課税状況等の調」の一次データにもとづき、住民税(所得割・均等割)と森林環境税をあわせた全国の1人当たり平均額を、編集部が独自に算出して整理します。あわせて、平均額だけでは見えてこない「均等割のみを納める人」の存在や、ふるさと納税による実質負担の違いについても解説します。
1. 総務省の一次データを使い、編集部が全国平均額を算出
総務省の公式統計によると、令和7年度分の市町村民税(所得割と均等割の両方を納める人)の納税義務者数は6220万6393人、所得割額の全国合計は9兆1578億4907万1000円です。この2つの数字を割ると、市町村民税の所得割だけで、1人当たり平均約14万7217円という計算になります。
同じ資料の第11表によると、道府県民税の所得割は、納税義務者数6213万8775人に対し、全国合計額が4兆9747億6459万4000円です。1人当たりに割ると、道府県民税の所得割は約8万59円という計算になります。
2. 均等割・森林環境税を足すと、1人当たり合計は約23万2000円
住民税には、所得に応じてかかる「所得割」のほかに、定額でかかる「均等割」があります。総務省の公式情報によると、均等割の標準税率は市町村民税が3000円、道府県民税が1000円の合計4000円です。さらに2024年度からは、住民税とあわせて国税である森林環境税(年額1000円)も徴収されています。
これらをすべて足すと、市町村民税所得割(約14万7217円)+道府県民税所得割(約8万59円)+均等割(標準4000円)+森林環境税(1000円)=**編集部試算で約23万2276円**という金額になります。月あたりに直すと、約1万9356円です。
2.1 【住民税・森林環境税の全国1人当たり平均額(編集部試算)】
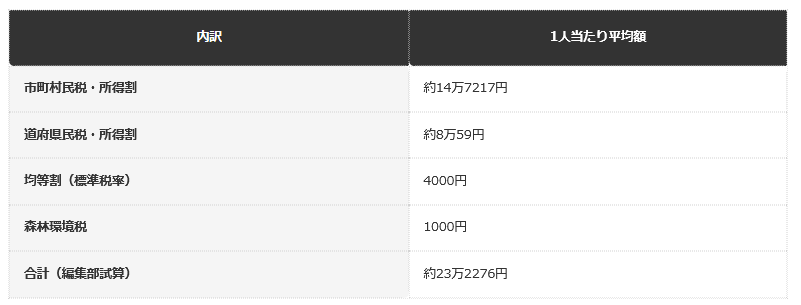
- 市町村民税・所得割:約14万7217円
- 道府県民税・所得割:約8万59円
- 均等割(標準税率):4000円
- 森林環境税:1000円
- 合計(編集部試算):約23万2276円
ここでいう「平均」は、あくまで住民税の所得割と均等割の両方を納めている人(=住民税非課税世帯や均等割のみの人を除く、約6220万人)を対象にした数字である点に注意が必要です。
3. 【編集者の視点】
約23万円という数字だけを見ると「思ったより高い」と感じる人もいれば「意外と少ない」と感じる人もいるでしょう。この差は、次章で見る所得の偏りが影響しています。
4. 「平均」が実感と違う理由。所得の高い人が平均額を押し上げている
総務省の公式データによると、市町村民税所得割の課税標準額(≒課税所得)が1000万円を超える人は、納税義務者6220万人のうち約138万人(全体の2.2%程度)にとどまります。しかし、この一部の高所得層が、所得割額全体に占める割合は決して小さくありません。
「平均」は合計額を人数で割った値であるため、一部の高所得者の税額が全体を押し上げる形で計算されます。多くの人にとっての実感(自分や周囲の納税額)は、この全国平均より低めに出ることが多いと考えられます。「平均額=典型的な人の負担額」ではないという点は、住民税に限らずあらゆる平均値の統計に共通する注意点です。
本来であれば、真ん中の順位の人の税額(中央値)を見た方が「典型的な負担額」に近づきますが、総務省の公表資料は納税義務者数と合計税額を段階別に集計したものであり、正確な中央値までは算出できません。あくまで平均額は、全体の規模感をつかむための目安として使うのが実務的な使い方だと言えます。
ご自身の住民税決定通知書の見方を詳しく知りたい人は、住民税決定通知書の見方を整理した別記事もあわせてご覧ください。
5. 「所得の10%」という説明だけでは見えない、均等割・森林環境税の存在
「住民税は所得の10%」という説明は、所得割(市町村民税6%+道府県民税4%)の話としては正確です。しかし、この説明だけでは、所得にかかわらず定額でかかる均等割(標準4000円)と森林環境税(1000円)の存在が抜け落ちてしまいます。
特に、所得が少なくても均等割・森林環境税は原則としてかかるため(非課税基準に該当する場合を除く)、「所得割がゼロだから住民税もゼロ」とは限りません。所得割・均等割・森林環境税という3つの要素を分けて理解しておくことが、自分の実際の負担額を正しく把握する第一歩になります。
会話の中で「住民税は所得の1割」と単純化して話すこと自体は間違いではありませんが、正確な負担額を試算したい場面(家計の見直し、転職や退職後の手取り試算など)では、均等割・森林環境税を含めた合計額で考える方が実態に近づきます。特に所得割がゼロに近い人ほど、定額部分(均等割・森林環境税)の割合が相対的に大きくなる点も押さえておきたいポイントです。
ご自身が住民税非課税に該当するかどうかを詳しく確認したい人は、住民税非課税世帯の条件を整理した別記事もあわせてご覧ください。
6. 「均等割だけを納める人」も460万人いる。所得割ゼロの人が一定数いる
総務省の公式データによると、市町村民税の均等割を納める人(6681万6028人)のうち、所得割はかからず均等割だけを納めている人が460万9635人います。全体の約7%にあたります。
これは、所得はあるものの所得割の非課税基準以下である人や、扶養親族の数などによって所得割だけが非課税になるケースに該当します。今回算出した「約23万2276円」という平均額は、この均等割のみを納める約460万人を含まない、所得割も納めている約6220万人だけを対象にした数字です。もし均等割のみの人も含めて全体で平均を取り直すと、1人当たりの平均額はさらに下がる計算になります。
6.1 【市町村民税の納税義務者内訳(全国計)】
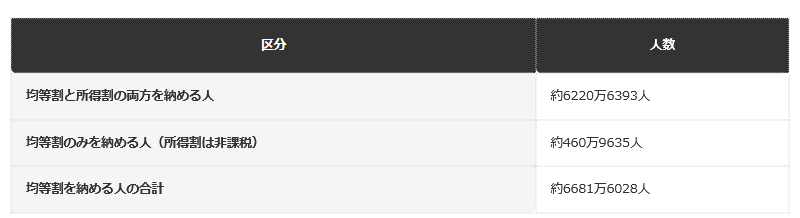
- 均等割と所得割の両方を納める人:約6220万6393人
- 均等割のみを納める人(所得割は非課税):約460万9635人
- 均等割を納める人の合計:約6681万6028人
この460万人という規模は、単身の年金受給者や、扶養親族がいてぎりぎり非課税基準を上回らない世帯など、さまざまな事情の人が含まれていると考えられます。「非課税か、そうでないか」の二択で語られがちですが、実際には「均等割だけかかる」という中間層が一定数存在するという事実は、住民税の全体像を理解するうえで見落とされやすいポイントです。
7. 【編集者の視点】
「住民税=所得割+均等割」と一括りにされがちですが、実際には所得割がかからず均等割だけを納めている人が460万人以上います。平均額を見るときは、どの母集団を対象にした平均なのかを意識すると、数字の意味を正しく読み取れます。
※本記事は、編集部が総務省が公表する公式の最新統計データを直接確認の上、算出・執筆しています。
8. ふるさと納税をしている人は、実質的な負担がこの平均より軽くなっていることがある
今回算出した約23万2276円は、あくまで控除前の住民税額をもとにした統計上の平均です。実際には、ふるさと納税の「ワンストップ特例制度」や確定申告を通じた寄附金税額控除によって、翌年度の住民税額から控除を受けている人が一定数含まれています。
総務省の公式統計によると、寄附金税額控除の適用者数・控除額は年々増加傾向にあります。控除を受けている人にとっては、名目上の税額と実際の手取りベースの負担額に差が生じている点に注意が必要です。今回の試算はあくまで控除前の所得割額・均等割額の集計にもとづくものであり、ふるさと納税による還付・控除分は反映されていません。
9. 地域によって平均額は変わる。超過課税を導入する自治体もある
今回算出した約23万2276円は、あくまで全国合計から算出した平均額であり、実際の負担額は住んでいる自治体によって異なります。総務省の公式情報によると、均等割・所得割の標準税率とは別に、一部の都道府県・市区町村では、条例にもとづく「超過課税」を導入しており、標準税率より高い税率・税額が課されている場合があります。
超過課税の有無や金額は自治体ごとに異なるため、正確な自己負担額を知りたい場合は、お住まいの自治体が公表している税額表や、毎年送付される「住民税決定通知書」で確認するのが確実です。全国平均はあくまで大づかみな目安として使い、実際の税額は個別に確認する必要があります。
超過課税は、防災対策や森林保全、環境対策など、自治体ごとの独自施策の財源として活用されるケースが多く見られます。税率だけを見て「高い」「安い」と単純に比較するのではなく、その分どのような行政サービスや施策に充てられているのかもあわせて確認すると、納得感を持って理解しやすくなります。
引っ越しを検討している場合は、転居先の税率や超過課税の有無を事前に確認しておくと、将来の家計計画が立てやすくなるでしょう。住民税は毎年1月1日時点の住所地の自治体に納めるしくみになっているため、年の途中で引っ越した場合の扱いにも注意が必要です。
10. まとめ
- 住民税(所得割・均等割)と森林環境税をあわせた全国の1人当たり平均額は、編集部試算で約23万2276円です
- 内訳は市町村民税所得割が約14万7217円、道府県民税所得割が約8万59円、均等割が標準4000円、森林環境税が1000円です
- この平均額は、一部の高所得者の税額に引っ張られやすく、多くの人の実感より高めに出る可能性があります
- 「所得の10%」という説明は所得割部分のみを指しており、均等割・森林環境税は別に存在します
- 実際の税額は自治体の超過課税の有無によって変わるため、全国平均はあくまで目安として扱う必要があります
住民税の「全国平均」を公式に発表している統計は見当たりませんが、総務省が公表する納税義務者数と税額の統計を組み合わせれば、大まかな目安を自分で算出することができます。約23万円という数字は、あくまで所得割・均等割の両方を納めている人の平均であり、非課税世帯や単身者・扶養家族の有無によって実際の負担額は大きく変わります。
ご自身の正確な住民税額については、毎年届く住民税決定通知書や、お住まいの市区町村への確認をおすすめします。
11. よくある質問
11.1 Q. この「全国平均額」は、住民税非課税世帯も含めた平均ですか。
A. いいえ。今回の試算は、均等割と所得割の両方を納めている人(約6220万人)を対象にした平均です。均等割のみを納める人や非課税の人は含まれていません。
11.2 Q. 自分の住民税額が平均より高いか低いかは、どう確認すればよいですか。
A. 毎年5〜6月頃に会社や自治体から届く「住民税決定通知書」に、所得割額・均等割額の内訳が記載されています。この金額と、本記事の平均額を比較することで、大まかな位置づけを確認できます。
11.3 Q. 森林環境税は住民税の一部ですか。
A. 森林環境税は国税であり、厳密には住民税(地方税)とは別の税金です。ただし、2024年度から住民税の均等割とあわせて徴収される仕組みになっているため、実際の納付書では住民税と一体で表示されることが一般的です。
11.4 Q. 超過課税をしている自治体は多いのですか。
A. 超過課税を導入している自治体は一部にとどまり、全ての自治体が実施しているわけではありません。導入の有無や金額は自治体によって異なるため、お住まいの自治体の情報を個別に確認する必要があります。
11.5 Q. 令和8年度の数値ではないのはなぜですか。
A. 総務省の課税状況等の調査は、実際の課税実績が確定してから集計・公表されるため、本記事執筆時点(2026年9月)で公表されている最新のものは令和7年度分です。令和8年度分は、集計後に別途公表される見込みです。
11.6 Q. 所得割の6%・4%という税率は、今後変わる可能性がありますか。
A. 現時点で標準税率の変更は決まっていません。税制改正の内容は毎年見直されるため、最新の税率は総務省の発表を確認することをおすすめします。
11.7 Q. 会社員と自営業者で、平均額に違いはありますか。
A. 総務省の統計は所得者区分(給与所得者・営業等所得者・農業所得者・その他の所得者)ごとにも集計されています。区分ごとの平均額は所得水準や控除の適用状況によって異なりますが、本記事で示した約23万2276円は、区分を問わない全体の平均値です。区分別の詳しい内訳は、総務省の公表資料で確認できます。
11.8 Q. ふるさと納税をすると、翌年度の住民税はどれくらい安くなりますか。
A. 控除される金額は、寄附した金額や年収・家族構成によって上限が変わるため、一律ではありません。ワンストップ特例制度を利用した場合、控除は翌年度の住民税額から自動的に差し引かれる仕組みになっています。具体的な控除上限額は、各ふるさと納税サイトのシミュレーターなどで確認できます。
11.9 Q. 年の途中で引っ越した場合、住民税はどちらの自治体に納めますか。
A. 住民税は、その年の1月1日時点で住民登録をしていた自治体に、1年分をまとめて納める仕組みです。年の途中で他の自治体に引っ越した場合でも、その年度分の住民税は1月1日時点の自治体に納め続けることになります。翌年度分から、新しい住所地の自治体が課税団体になります。
参考資料
LIMO編集部家計解説班


