もうすぐ10月で今年も3カ月で終わり。だんだんと年末調整や冬のボーナスなどを意識し始める時期です。今年1年の収入がだいたい見えるいまは、家計と貯蓄を棚卸しするのに向いています。とりわけ50歳代は、収入が高くなりやすい一方で支出も重なり、老後へ向けた「最後の貯めどき」と考えられる時期です。
ひとり暮らしでは、収入の使い道も貯めるペースも、自分で決めていくことになります。65歳まで残りおよそ6〜15年という時間を、どう使うかが問われる時期でもあります。だからこそ、同じ世代の貯蓄と収入の姿を知っておくと、これからの計画が立てやすくなります。
この記事では、金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」2025年で、単身世帯・50歳代の貯蓄を確かめます。あわせて、厚生労働省の賃金構造基本統計調査で50歳代の収入がどのあたりにあるのかをみて、この年代がなぜ貯めどきといえるのかを整理していきます。
50歳代は、現役の後半にさしかかり、老後を具体的に考えはじめる年代です。まずは、同じ世代の単身世帯がどれくらいの貯蓄をもっているのかを、平均と中央値の両方でみていきましょう。
平均だけでなく、まん中の世帯を示す中央値もあわせてみると、わが家に近い姿がつかめます。数字は、これからの家計を考えるものさしとして、気楽に眺めてみてください。
1. 単身世帯・50歳代の平均貯蓄額はいくら?
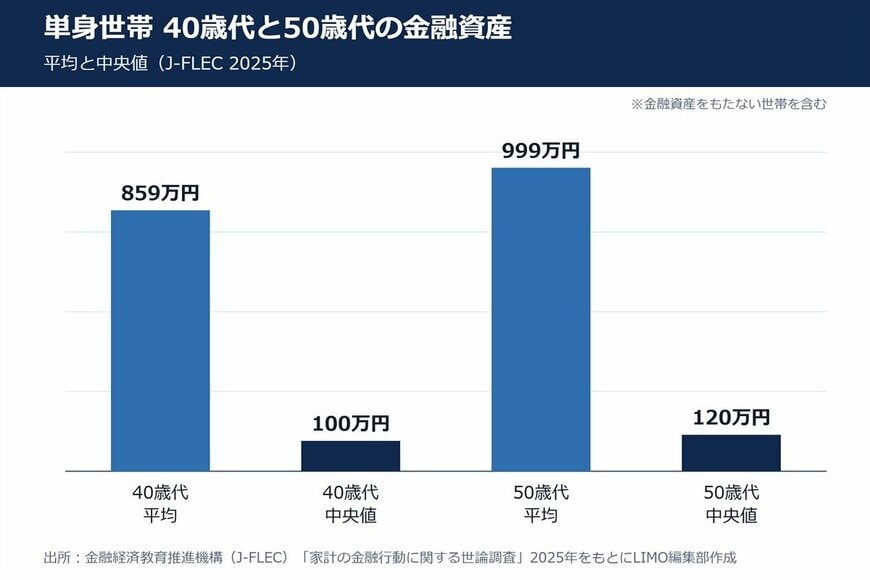
J-FLECの調査(2025年)によると、単身世帯で50歳代の金融資産は、平均999万円でした。ここでいう金融資産は、運用や将来の備えとして持つ預貯金に、保険や投資信託・株式などを合わせたものです。ひとつ手前の40歳代は平均859万円ですから、40歳代から50歳代にかけて、貯蓄がゆるやかに増えていることがわかります。
ひとつ先の60歳代をみると、平均は1364万円、中央値は300万円でした。40歳代から60歳代にかけて、平均・中央値ともに大きくなっていく形です。50歳代は、その途中にある年代といえます。
とはいえ平均は、一部の資産家世帯があると上振れします。小さい順に並べて真ん中にくる中央値をみると、50歳代は120万円で、平均999万円のおよそ8分の1にとどまりました。同じ50歳代の単身でも、貯蓄の差がとても大きいことがうかがえます。
中央値も、40歳代の100万円から50歳代では120万円へと少し増えています。平均ほどの伸びではないものの、まん中の世帯でも貯蓄が少しずつ積み上がっている様子がうかがえます。
わが家に近いのは、平均ではなく中央値のほうと考えてよいでしょう。さかのぼると、30歳代の平均は501万円でしたから、50歳代の平均はそのおよそ2倍にあたります。
金額帯ごとの分布もみておきましょう。同じ調査で50歳代の単身世帯をみると、500万円以上の金融資産をもつ世帯は合わせて34.7%でした。40歳代の30.9%とくらべると、およそ4ポイント多くなっています。
1000万円以上に絞ると、40歳代の20.1%に対して、50歳代は25.2%です。3000万円以上の世帯も、50歳代では10.4%と、およそ10人に1人の割合でした。
いっぽうで、金融資産をもたない世帯を含めて100万円未満の世帯も、50歳代で合わせて45.3%あります。これから本格的に貯めていく人と、すでにまとまった金額を持つ人が、同じ年代のなかにいっしょにいるということです。
平均999万円に届いていなくても、案じることはありません。中央値が120万円という事実は、いま貯蓄を積み上げている途中の人が多いことを表しています。次のページでは、50歳代の収入がどのあたりにあるのかをみながら、なぜこの年代が「貯めどき」なのかを確かめていきましょう。
50歳代の単身世帯は、平均と中央値のあいだに大きな開きがありました。平均は、まとまった資産をもつ一部の世帯に引っぱられやすい数字です。わが家の位置をみるときは、まん中にあたる中央値のほうが実感に近い目安になります。
次のページでは、年代ごとの賃金の統計をもとに、50歳代の収入がどのあたりにあるのかをみていきます。収入が高まりやすいこの時期は、貯蓄をのばす好機でもあります。これからの数年をどう使うかを考える材料として、読み進めてみてください。
あわてず、できることから整えていきましょう。手元に給与明細や源泉徴収票を用意して、自分の収入と見比べながら読み進めるのもおすすめです。数字をわが家に置きかえてみると、次の一歩が見つけやすくなります。
2. 50歳代は「最後の貯めどき」—収入と貯蓄のばらつき
50歳代が貯めどきといわれるのには、収入の面での理由があります。厚生労働省「令和7年賃金構造基本統計調査 結果の概況」によると、賃金は年代とともにカーブを描き、50歳代の前後で高い水準に達します。その一方で、さきほどみたように貯蓄には大きなばらつきがあります。
収入と貯蓄、その両面から50歳代の姿を確かめていきましょう。
2.1 収入がピークに近づく50歳代
同調査によると、賃金(令和7年6月分の所定内給与額の平均)は、男性では55~59歳の44万5600円がピークで、その後は下降していきます。女性では、45~49歳と55~59歳の30万5700円が最も高くなっていました。男女で山の位置は違いますが、50歳代はおおむね収入が高い時期にあたります。
男性では、50~54歳でも43万7500円と高い水準にあります。厚生労働省の賃金構造基本統計調査の表で、20~24歳の賃金を100とすると、男性の55~59歳は181.4と、およそ1.8倍です。女性も、50~54歳が30万5400円と、最も高い水準とほぼ同じ金額が続きます。
ところが、60~64歳になると、男性の賃金は35万8500円と、55~59歳より9万円近く下がります。女性も27万800円です。50歳代は、高い収入を得やすい時期の終盤にあたり、この数年は貯蓄をのばしやすいタイミングといえます。
2.2 同じ50歳代でも、貯蓄の差は大きい
いっぽうで、貯蓄のばらつきは小さくありません。単身世帯・50歳代は、平均999万円に対して中央値が120万円と、およそ8倍もの開きがありました。これは、しっかり貯めた一部の世帯が平均を押し上げている一方で、まん中の世帯はまだ貯蓄の途中にいることを示しています。
50歳代の単身世帯のうち、金融資産をもたない世帯は35.2%でした。これから貯蓄を始める人も少なくないからこそ、賃金が高い水準にあるうちに一歩を踏み出す意味は大きいといえます。
平均に届いていなくても焦る必要はなく、大切なのは、収入が高いこの時期に、少しずつでも貯蓄を続けるしくみをつくることです。
3. 50歳代のうちに、貯めるしくみを整える
収入が高いこの時期にまず取り組みたいのは、貯蓄を自動的に積み立てるしくみづくりです。金融庁のNISA特設ウェブサイト「資産形成の基本」では、家計管理のひとつとして、給料が入ったら決まった金額を貯蓄用の口座へ自動で移し、残ったお金でやりくりするやり方を紹介しています。金額は無理のない範囲から始め、ボーナスの月に上乗せするかどうかも、あわせて決めておきたいところです。
次に、老後に向けては、税制の優遇がある制度の条件も確かめておきましょう。金融庁「NISAを知る」によると、NISAは日本に住む18歳以上(利用する年の1月1日時点)なら口座を開くことができ、2024年からの制度では非課税で持てる期間に期限がありません。
また国民年金基金連合会の「iDeCo公式サイト」によると、iDeCoは基本的に20歳以上65歳未満の公的年金の被保険者が加入でき、掛金は65歳になるまで出せますが、原則として60歳になるまでは受け取れません。同サイトによると、60歳から受け取りを始めるには、60歳になるまでの加入期間などが通算で10年以上必要で、足りない場合は受け取りを始められる年齢が遅くなります。50歳代から始める場合は、この条件が受け取りの時期にかかわってきます。また、投資信託などの商品は元本を下回る可能性もあるため、日々の生活費は預貯金で確保し、しばらく使わないお金の範囲で考えるのが基本です。
あわせて、50歳代のうちに固定費を点検しておくと、貯める力はさらに高まります。通信費や保険、使っていないサブスクなどを見直せば、毎月の支出はゆるやかに下げられます。
目標の金額を、65歳までの残りの年数で割ってみると、毎月の目安が見えてきます。たとえば、65歳までに500万円を上乗せしたい場合、残りが10年なら1年あたり50万円、月にするとおよそ4万2000円です。まずは無理のない金額から始め、収入が上がった年やボーナスの月に上乗せする月を決めておくと、目標までの進み具合を確かめやすくなります。
勤め先から受け取る源泉徴収票は、1年の収入を確かめるよい材料です。1年のうちに貯蓄がどれだけ増えたかと並べて書き出しておくと、収入のうち何割を貯められているかがつかめます。毎年同じ時期に続けていけば、60歳代に入る前に、老後のお金の見通しが立てやすくなります。
老後の生活費を見積もるには、年金の見込み額も欠かせません。毎年誕生月に届くねんきん定期便で、受け取れる見込み額を確かめておきましょう。貯蓄の目標額は、年金の見込み額と、ひとり暮らしで毎月かかりそうな生活費との差から考えていくと、決めるときの手がかりになります。
4. 編集部よりコメント
今回の数字は、金融資産をもたない世帯も含めて集計したものです。平均と中央値のどちらを見るかで、受ける印象はずいぶん変わります。わが家とくらべるときは、まん中の世帯を示す中央値を目安にしてみてください。
今回お伝えしたかったのは、50歳代は収入が高まりやすい「貯めどき」だ、という視点です。賃金は50歳代の前後でピークに近づき、60歳代前半には下がりはじめます。この時期に貯めるしくみを整えておくことが、老後の入り口に向けた準備の土台になります。
ほかの人とくらべるより、去年のわが家とくらべて、少しずつ前に進めていければ十分です。
5. まとめにかえて
ここまで、単身世帯・50歳代の貯蓄を、金額と収入の両面からみてきました。J-FLECの調査では、金融資産は平均999万円・中央値120万円で、平均と中央値におよそ8倍の開きがありました。厚生労働省の賃金構造基本統計調査では、賃金は男性で55~59歳、女性で45~49歳と55~59歳が最も高く、50歳代はおおむね収入の高い時期にあたります。
この2つを重ねると、50歳代は「収入が高い傾向にはあるが、貯蓄の差が大きい」年代だといえます。裏を返せば、収入の高いこの時期にどう貯めるかで、これからの数年で差を縮めていける、ということでもあります。平均に届いていないことを気に病むより、いまの家計を一度棚卸ししてみることが役に立ちます。
まずは、毎月いくら貯められるかを書き出し、先取り貯蓄のしくみをつくってみましょう。税制の優遇がある制度を使うかどうかは、iDeCo公式サイトが示す、60歳から受け取るには加入期間などが通算10年以上必要という条件と、自分が受け取りたい時期とを照らし合わせて決めたいところです。ほかの世帯とくらべて焦るのではなく、自分のペースで、老後への助走をととのえていきましょう。


参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査」2025年
- 厚生労働省「令和7年賃金構造基本統計調査 結果の概況」
- 金融庁「NISA特設ウェブサイト 資産形成の基本」
- 金融庁「NISA特設ウェブサイト NISAを知る」
- 国民年金基金連合会「iDeCo公式サイト」
宮野 茉莉子