

厚生労働省から2026年(令和8年)1月に発表された「令和8年4月分からの年金額等について」により、残された家族の生活を支える「遺族基礎年金」の満額が年84万7300円に改定されることが決定されました。
私はファイナンシャルプランナーとして日々数多くの家計相談をお受けするなかで、お孫さんを育てていらっしゃる祖父母の方や、反対にお孫さんの収入に頼って生活されているシニア世代の方から、「もし自分たちに万が一のことがあったら、遺された家族はどうなってしまうのか」という切実なご不安の声をよく耳にします。家族の形が多様化する現代において、いざというときのセーフティーネットとなる公的制度の知識は、大切な家族を守るためのお守りになります。
この記事では、お孫さんと祖父母というご関係において、ご家族が亡くなられたときに「遺族厚生年金」が受け取れるのか、具体的な2つの計算例を用いて、受給額の仕組みや手続きの注意点を詳しく解説します。
1. 孫や祖父母も対象になる?遺族厚生年金を受け取れる「6つの優先順位」
まず、遺族厚生年金が支給される場面と、孫・祖父母が何番目の順位にあたるかを確かめます。
1.1 遺族厚生年金が支給される4つのケース
遺族厚生年金は、亡くなった方が次のいずれかにあたるときに支給されます。
- 厚生年金保険の被保険者である間に亡くなったとき
- 厚生年金の被保険者期間に初診日がある病気やけがが原因で、初診日から5年以内に亡くなったとき
- 1級・2級の障害厚生(共済)年金を受け取っている方が亡くなったとき
- 老齢厚生年金の受給資格を満たした方が亡くなったとき
はじめの3つが短期要件、4つ目が長期要件です。長期要件は、保険料納付済期間などを合算した期間が25年以上ある方に限られます。
1.2 孫は5番目、祖父母は6番目の順位
受け取れるのは、亡くなった方に生計を維持されていた遺族のうち、最も順位の高い方です。順位は、子のある配偶者、子、子のない配偶者、父母、孫、祖父母の順です。
孫が受け取れるのは、18歳になった年度の3月31日までにあるか、20歳未満で障害等級1級・2級の状態にある場合で、婚姻していないことが条件です。祖父母は、死亡当時に55歳以上である方に限られ、受給開始は60歳からになります。
2. 【計算例】祖父が亡くなり、孫が遺族になる場合の年金額シミュレーション
1つ目のケースは、孫と2人で暮らしていた祖父が亡くなった場面です。祖母はすでに亡くなっており、孫の親にも受給権がない設定とします。
前提は、祖父の平均標準報酬額が35万円、厚生年金の加入期間が480月(40年)で、全期間が平成15年4月以後です。老齢厚生年金を受け取っていた祖父が亡くなった長期要件のケースです。
2.1 祖父の報酬比例部分は年92万808円
平成15年4月以後の期間の報酬比例部分は、平均標準報酬額×5.481/1000×加入月数で計算します。35万円×5.481/1000×480月で、年92万808円です。
長期要件なので、実際の加入月数で計算します。300月とみなす計算は、短期要件の場合に限られます。
2.2 その4分の3の年69万606円を孫が受け取る
遺族厚生年金は、亡くなった方の老齢厚生年金の報酬比例部分の4分の3です。モデルケースでは年69万606円、月あたり約5万7550円を孫が受け取ります。
孫が16歳なら、受け取れるのは18歳になった年度の3月31日までです。孫が2人いる場合は、同じ順位の2人で分けることになります。
2.3 孫が65歳未満の遺族になっても、遺族基礎年金と中高齢寡婦加算は出ない
65歳未満の配偶者や子が遺族になる場合には、遺族厚生年金に遺族基礎年金や中高齢寡婦加算が加わることがあります。孫の場合は、そのどちらも加わりません。
2.4 遺族基礎年金は「子のある配偶者」と「子」だけ
遺族基礎年金は、子のある配偶者が受け取る場合、昭和31年4月2日以後生まれの方で年84万7300円(昭和31年4月1日以前生まれの方は年84万4900円)に子の加算額が付きます。子の加算額は、1人目と2人目が各24万3800円、3人目以降が各8万1300円です。
ただし、ここでいう子は、亡くなった方の実子または養子です。祖父と孫の間に養子縁組がなければ、孫は「子」にあたらず、遺族基礎年金は支給されません。
子のある配偶者が受け取る遺族基礎年金は、末の子が18歳になった年度の3月31日を過ぎるなどして、対象になる子がいなくなると終わります。孫が受け取る遺族厚生年金も、孫自身が18歳になった年度の3月31日で終わります。
2.5 中高齢寡婦加算は妻に付く加算
40歳から65歳になるまで年63万5500円が加算される中高齢寡婦加算は、夫を亡くした妻の遺族厚生年金に付くものです。孫や祖父母の遺族厚生年金には付きません。
65歳以上で付く経過的寡婦加算も、昭和31年4月1日以前生まれの妻が対象です。
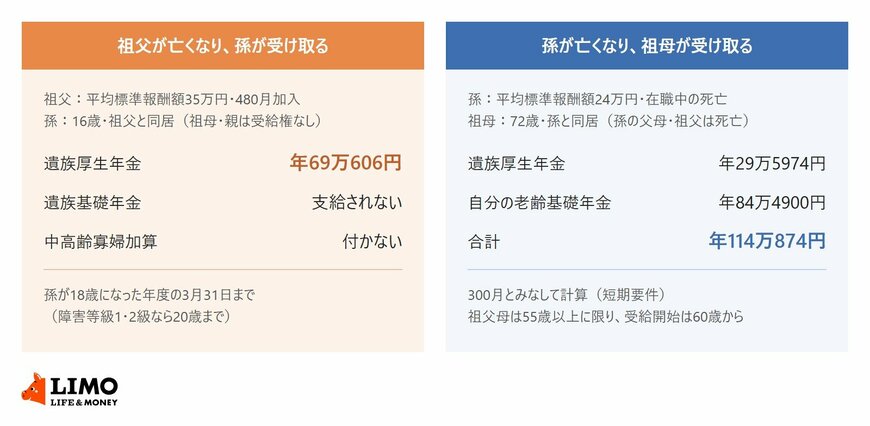
【祖父が亡くなり、孫が受け取る】
- 遺族厚生年金:69万606円
- 遺族基礎年金:支給されない
- 合計:年69万606円
【孫が亡くなり、72歳の祖母が受け取る】
- 遺族厚生年金:29万5974円
- 自分の老齢基礎年金:84万4900円
- 合計:年114万874円
3. 【計算例】孫が亡くなり、72歳の祖母が遺族になる場合の金額と仕組み
2つ目のケースは、祖母と暮らし、家計を支えていた孫が亡くなった場面です。孫の父母と祖父はすでに亡くなっている設定とします。
3.1 孫の平均標準報酬額24万円なら、300月とみなして年29万5974円
孫は会社員として在職中に亡くなったので、短期要件にあたります。加入期間が300月に満たないので、300月とみなして計算します。
孫の平均標準報酬額が24万円なら、報酬比例部分は24万円×5.481/1000×300月で年39万4632円です。その4分の3にあたる年29万5974円が、祖母の遺族厚生年金になります。
3.2 自分の老齢厚生年金があれば、その分の遺族厚生年金は止まる
72歳の祖母は昭和31年4月1日以前生まれなので、老齢基礎年金の満額は年84万4900円です。自分の老齢厚生年金がなければ、遺族厚生年金と合わせて年114万874円を受け取ります。
日本年金機構は、65歳以上で老齢厚生年金を受け取る権利がある方は、老齢厚生年金が全額支給され、遺族厚生年金は老齢厚生年金に相当する額が支給停止になると説明しています。2つの式を比べて高いほうの額にする計算は、配偶者の死亡による遺族厚生年金を受け取るときの扱いです。祖父母が受け取る遺族厚生年金は、報酬比例部分の4分の3の額から、自分の老齢厚生年金に相当する額が止まる形になります。

孫や祖父母が遺族になる場合は遺族厚生年金だけになり、受け取れる期間や開始の年齢にも条件が付きます。家族の中でだれがだれの生活費を支えているかを一度書き出しておくと、万一のときに受け取れる額の見当がつけやすくなります。


