

配偶者を亡くしたあと、自分も老齢厚生年金を受け取っている65歳以上の方は、遺族厚生年金がいくらになるのか分かりにくいところがあります。
日本年金機構は、65歳以上で老齢厚生年金を受け取る権利がある方が配偶者の死亡による遺族厚生年金を受け取るときは、2つの計算式を比べて高い方の額になると説明しています。平成19年4月1日からは老齢厚生年金が全額支給され、遺族厚生年金はその相当額の支給が停止されるしくみです。
この記事では、2つの計算式の中身を確かめたうえで、自分の老齢厚生年金の額でどちらが高くなるのかをモデルケースで並べます。
1. 65歳以上では自分の老齢厚生年金が全額支給され、遺族厚生年金はその分が止まる
まず、2つの年金がどう並ぶのかを確かめます。
65歳以上で遺族厚生年金と老齢厚生年金の両方を受ける権利がある場合、どちらかを選ぶのではありません。
1.1 平成19年4月1日から老齢厚生年金が優先されるようになった
平成19年3月31日までは、原則としてどちらを受けるかを選択することになっていました。
平成16年の年金制度改正により、自分自身が納めた保険料を年金額に反映させるため、平成19年4月1日からは老齢厚生年金が全額支給される扱いに変わりました。
1.2 止まるのは老齢厚生年金に相当する額
遺族厚生年金は、老齢厚生年金に相当する額の支給が停止されます。全額が止まるわけではなく、遺族厚生年金の額が老齢厚生年金より大きければ差額が支払われます。
なお、平成19年4月1日前に遺族厚生年金を受ける権利を有し、かつ同日にすでに65歳以上だった方は、これまでどおり組合せを選択することになっています。
2. 遺族厚生年金の額は2つの式を比べて高い方になる
次に、支給停止の前に決まる遺族厚生年金そのものの額を見ていきましょう。
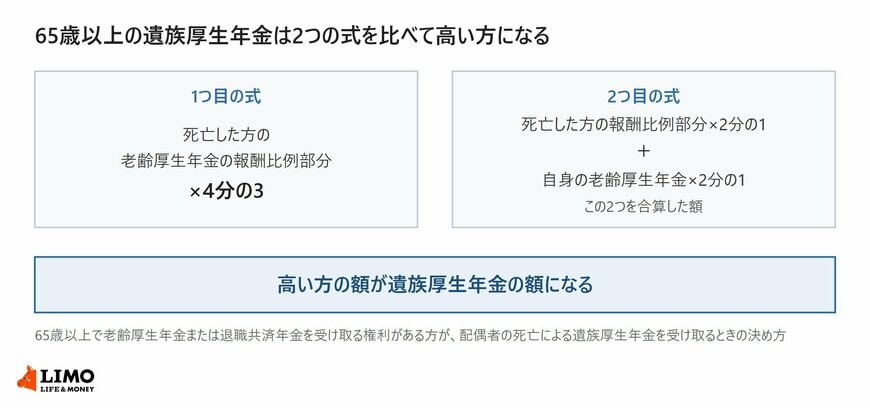
65歳以上で老齢厚生年金または退職共済年金を受け取る権利がある方が、配偶者の死亡による遺族厚生年金を受け取るときは、2つの式を比べます。
2.1 1つ目の式は報酬比例部分の4分の3
1つ目は、死亡した方の老齢厚生年金の報酬比例部分の4分の3の額です。これは65歳未満の方と同じ計算です。
報酬比例部分は、平成15年4月以降の加入期間について、平均標準報酬額に5.481を1000で割った数を掛け、加入月数を掛けて求めます。
2.2 2つ目の式は報酬比例部分の2分の1と自分の老齢厚生年金の2分の1の合算
2つ目は、死亡した方の報酬比例部分の額の2分の1と、自身の老齢厚生年金または退職共済年金の額の2分の1を合算した額です。
自分の老齢厚生年金が半分だけ反映される形になっているため、自分の年金が多い方ほど2つ目の式の額が大きくなります。
3. 平均標準報酬額50万円で480月加入した配偶者が亡くなった場合に当てはめる
2つの式にどれだけ差が出るのかを、モデルケースで確かめます。
亡くなった配偶者の平均標準報酬額を50万円、厚生年金の加入月数を480月とします。報酬比例部分は年131万5440円です。
3.1 自分の老齢厚生年金が年30万円なら1つ目の式になる
1つ目の式では、年131万5440円の4分の3にあたる年98万6580円です。
2つ目の式では、年131万5440円の2分の1の年65万7720円に、自分の老齢厚生年金年30万円の2分の1の年15万円を足した年80万7720円になります。
高い方は1つ目の式なので、遺族厚生年金の額は年98万6580円です。
3.2 自分の老齢厚生年金が年120万円なら2つ目の式になる
同じ配偶者でも、自分の老齢厚生年金が年120万円ある場合は結果が変わります。
2つ目の式は、年65万7720円に年120万円の2分の1の年60万円を足した年125万7720円です。1つ目の式の年98万6580円より年27万1140円高くなります。
この場合の遺族厚生年金の額は年125万7720円になります。
3.3 分かれ目は報酬比例部分の2分の1にあたる年65万7720円
2つの式が同じ額になるのは、自分の老齢厚生年金が死亡した方の報酬比例部分の2分の1と等しいときです。
このモデルケースでは年65万7720円が分かれ目で、これを超えると2つ目の式のほうが高くなります。
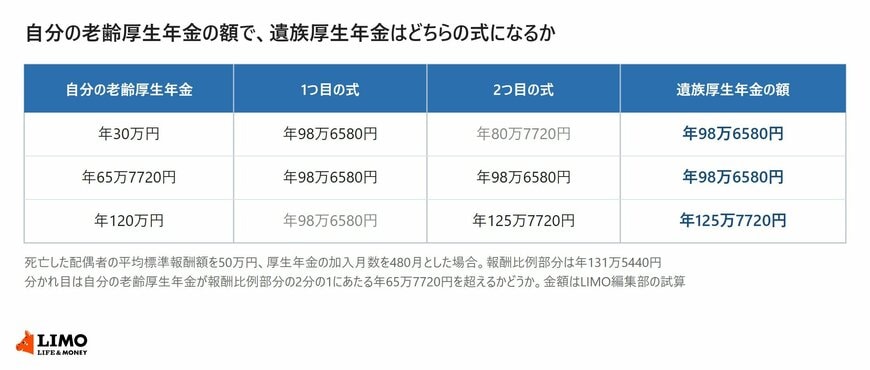
自分の老齢厚生年金の額ごとの結果は次のとおりです。
- 年30万円:1つ目の式98万6580円/2つ目の式80万7720円/遺族厚生年金98万6580円
- 年65万7720円:1つ目の式98万6580円/2つ目の式98万6580円/遺族厚生年金98万6580円
- 年120万円:1つ目の式98万6580円/2つ目の式125万7720円/遺族厚生年金125万7720円

2つの式のどちらになるかは、自分の老齢厚生年金の額で決まります。ねんきん定期便や年金証書で自分の報酬比例部分の額を確かめておくと、見込みを立てやすくなります。


