

3. 新たに購入できるようになる「法人等」とは?
今回の変更で新たに対象に加わるのは、金融商品取引法上の「特定投資家」に該当しない「一般投資家」としての法人・団体です。
具体的には、非営利法人や非上場法人などが該当します。
一方、金融機関や上場企業など、高度な資金運用体制を備えた「特定投資家」は、これまで通り販売対象には含まれません。
新たに購入できるようになる「法人等」とは?2/2
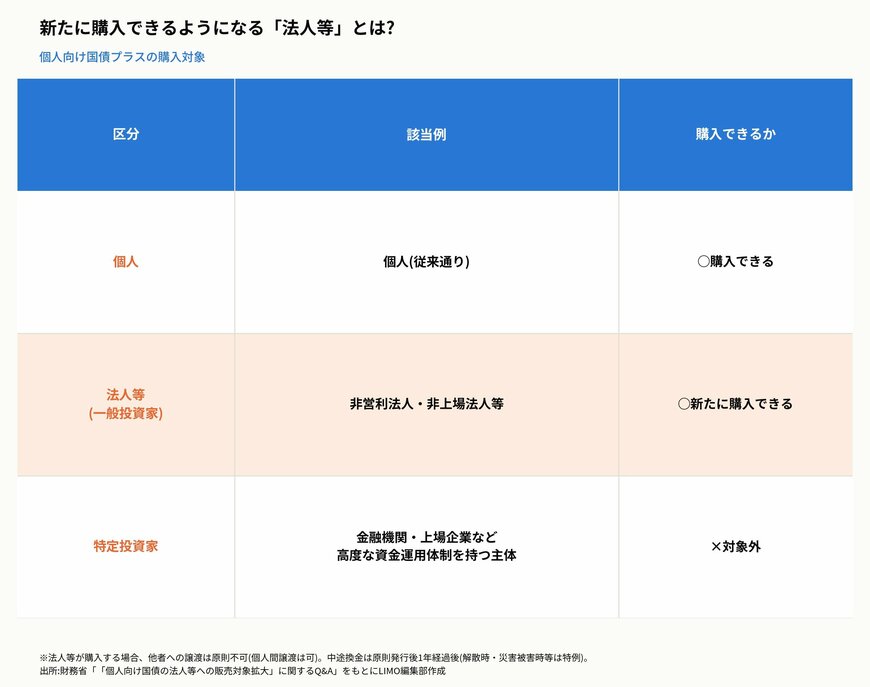
出所:財務省「「個人向け国債の法人等への販売対象拡大」に関するQ&A」をもとにLIMO編集部作成
法人等が購入する場合には、個人にはない制約も設けられています。
法人等が保有する個人向け国債プラスは、他者への譲渡が原則としてできません(個人間の譲渡は従来通り可能です)。
また、中途換金についても、原則として発行から1年が経過した後に限られ、法人が解散する場合や災害の被害を受けた場合などに限り、例外的な取り扱いが設けられています。
ですが、今回の変更はあくまで法人等にも門戸を広げるためのもので、個人が購入する際の条件や手続きが変わるわけではありません。
すでに個人向け国債を保有している方も、これから購入を検討している方も、特別な対応をする必要はなく、これまで通りの感覚で付き合っていける商品だと捉えて問題ないでしょう。
4. まとめ
「個人向け国債」は、令和8年12月募集分(令和9年1月発行分)から「個人向け国債プラス」という名称に変わる予定です。
変更の目的は、これまで個人に限られていた販売対象を、非営利法人や非上場法人などの法人等にも広げることにあります。
個人が購入する場合の商品性や手続きには変更がなく、これまで通り1万円単位で購入し、発行から1年経過後は中途換金もできます。
なお、個人向け国債をめぐっては、金融庁が財務省と共同で、令和9年度税制改正要望に「国債に関する税制の検討」を事項要望として盛り込んでおり、税制優遇を求める議論も出ています。
現時点では検討を求める段階であり、実現するかどうか、実現する場合の内容は決まっていませんが、政策金利の引き上げで「金利のある商品」への関心が高まる中、個人向け国債プラスをめぐる今後の制度動向にも注目が集まりそうです。

参考資料
和田 直子


