


米ドル定期預金の広告や案内で、金利の高さに目を引かれたことはないでしょうか。
実は2021年9月から2026年9月にかけてドル円は大きく円安方向に動き、米ドルを持っていただけで為替差益も得られる場面がありました。
しかし外貨預金には、金利や為替差益とは別に「為替手数料」という見落としやすいコストがあります。
手数料の水準や為替の動き方次第では、金利が高くても手数料や円高の影響で損をすることもあります。
この記事では、実際の為替の推移をもとにしたシミュレーションを交えながら、外貨預金の隠れたコストを確認します。
1. 円安が進んだ5年間。放置しているだけで為替差益は?
まず、ここ数年のドル円の動きを振り返っておきましょう。
1.1 2021年9月は109円台〜111円台で推移していた
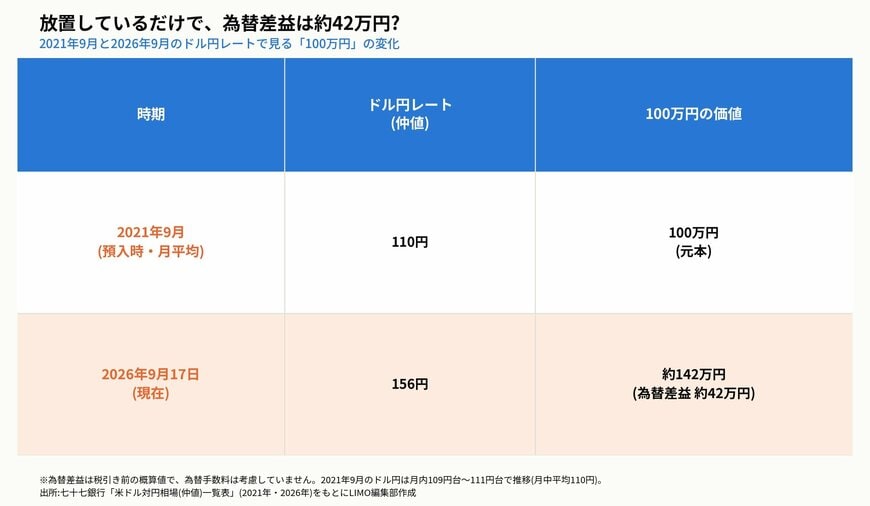
2021年9月のドル円相場は109円台から111円台の狭いレンジで推移し、月中平均はおよそ110円でした。
1.2 2026年9月17日時点は156円台
そこから5年が経った2026年9月17日時点のドル円相場は、156円台で推移しています。
放置しているだけで、為替差益は約42万円?1/4
出所:七十七銀行「米ドル対円相場(仲値)一覧表」(2021年・2026年)をもとにLIMO編集部作成
図で示した通り、2021年9月の時点で100万円を米ドルに換えていた場合、為替レートの動きだけで資産価値は約142万円まで増えている計算になります。
為替差益は税引き前で約42万円、率にするとおよそ42%です。
ただしこれは為替手数料を含まない、為替レートの変動分だけの試算です。
実際に外貨預金で預け入れ・払い戻しをする場合には、次に説明する「為替手数料」が必ず発生します。
2. 見落としやすい「為替手数料」という壁
外貨預金には、金利や為替差益とは別に、円と外貨を交換するたびに発生する為替手数料があります。
2.1 円→ドル、ドル→円のどちらでも発生する
為替手数料は、円をドルに換える預け入れ時(TTS)と、ドルを円に戻す払い戻し時(TTB)の両方で発生します。
つまり、1回の外貨預金で少なくとも2回分の手数料がかかる仕組みです。
2.2 メガバンクとネット銀行で手数料の水準は大きく異なる
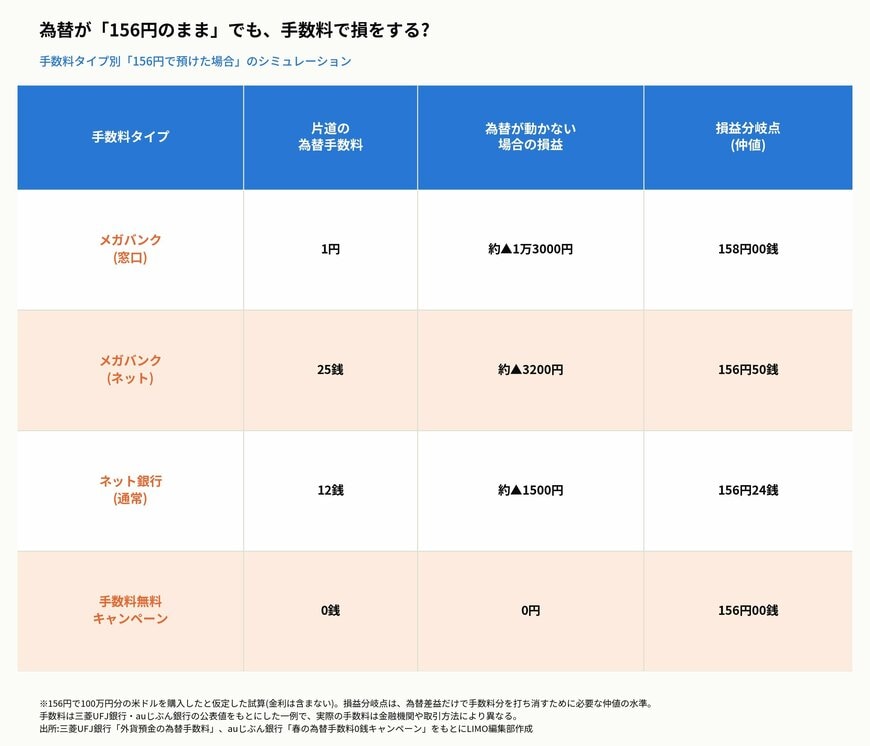
例えば三菱UFJ銀行の米ドル外貨預金では、窓口を利用する場合は1米ドルあたり片道1円、インターネットバンキングを利用する場合は片道25銭の為替手数料がかかります。
一方、auじぶん銀行の外貨定期預金では、通常時の為替手数料は片道12銭に設定されています。
同じ米ドルでも、金融機関や利用するチャネルによって、手数料の水準は数倍から十数倍単位で変わることが分かります。
2.3 期間限定の「手数料無料」キャンペーンもある
ネット銀行を中心に、期間や条件を限定して為替手数料を実質0円にするキャンペーンを実施することがあります。
例えばauじぶん銀行は2026年3月に、円普通預金から外貨定期預金などへの預け入れに限り、為替手数料を0銭にするキャンペーンを実施しました。
ただしこうしたキャンペーンは対象となる預け入れ方法や期間があらかじめ決められており、払い戻し時の手数料までは対象外になっているケースが一般的です。
条件はキャンペーンごとに細かく異なるため、利用する際はその都度確認する必要があります。
3. 「156円」で預けたら、為替が動かなくても損をする?
ここからは、現在の156円という水準で新たに外貨預金をしたと仮定し、手数料が実際の損益にどう影響するかを見ていきます。
為替が「156円のまま」でも、手数料で損をする?2/4
出所:三菱UFJ銀行「外貨預金の為替手数料」、auじぶん銀行「春の為替手数料0銭キャンペーン」をもとにLIMO編集部作成
図で示した通り、メガバンクの窓口で手数料片道1円のまま100万円分を預けた場合、為替レートがまったく動かなくても、払い戻し時には約1万3000円の目減りが生じる計算になります。
この場合、損益がプラスマイナスゼロになるには、仲値が158円まで円安に進む必要があります。
一方、為替手数料が片道12銭のネット銀行であれば、為替が動かない場合の目減りは約1500円にとどまり、損益分岐点も156円24銭とわずかです。
手数料が実質0円のキャンペーンを利用できた場合は、為替が動かなければ損益はゼロで、円安が進んだ分だけそのまま利益になります。
つまり、同じ「156円で預ける」という条件でも、選ぶ金融機関や利用方法によって、損益の分かれ目がまったく変わってくるということです。
なお、ここでの試算はいずれも金利を含まない、為替レートと手数料だけの損益です。


