

「年金だけの暮らしでも、UR賃貸のような住み替え先はあるのだろうか」と気になったことはないでしょうか。
実はUR賃貸住宅の入居審査では、年金収入もほかの給与所得と同じように「基準月収額」の算定に使うことができます。
ただし基準となる金額は家賃の4倍が目安のため、家賃によっては年金だけでは届かないケースもあります。
この記事では、代表的な年金月額のケースを使い、実際にどのくらいの家賃まで申し込めるのかを具体的にシミュレーションします。
あわせて、基準に届かない場合に使える制度や、所得が低い世帯向けの家賃減額制度についても解説します。
1. 「年金月額÷4」が、申し込みの最初のハードル
まず、UR賃貸住宅の入居審査で基準となる「基準月収額」の仕組みを確認しておきましょう。
1.1 基準月収額とは何か
UR賃貸住宅に申し込むには、原則として基準月収額以上の月収があることが条件になります。
家賃が一定額未満の住戸では、この基準月収額は家賃の4倍に設定されています(世帯申込みは家賃8万2500円未満、単身申込みは家賃6万2500円未満の場合)。
例えば家賃6万円の住戸であれば、基準月収額は24万円になります。
1.2 年金は「継続して受け取れる収入」として計算できる
UR都市機構の公式サイトによると、月収の対象になるのは給与収入や事業所得など、将来も継続すると認められるものです。
老齢年金は生涯にわたって継続的に受け取れる収入であるため、この算定対象に含めることができます。
つまり、年金だけで生活している人でも、年金月額をもとに申し込める家賃の目安を計算できるということです。
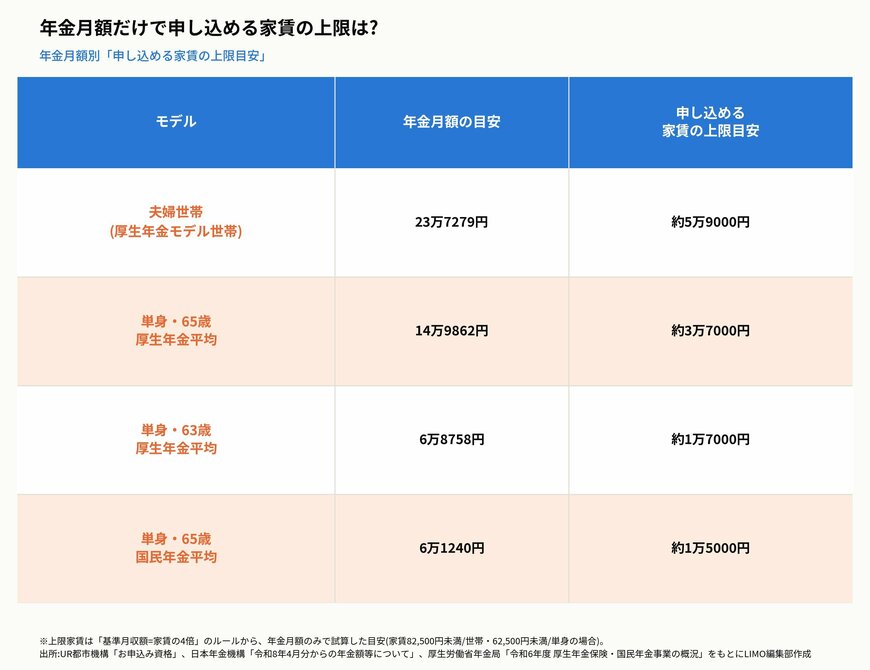
年金月額だけで申し込める家賃の上限は?1/2
出所:UR都市機構「お申込み資格」、日本年金機構「令和8年4月分からの年金額等について」、厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとにLIMO編集部作成
図で示した通り、年金月額が高くなるほど、申し込める家賃の上限も上がります。
例えば厚生年金のモデル世帯(夫婦2人分の年金月額23万7279円)であれば、上限家賃は約5万9000円が目安になります。
一方、単身で国民年金のみを受給している場合、平均的な年金月額(6万1240円)では上限家賃は約1万5000円にとどまります。
同じ「年金暮らし」でも、年金の種類や世帯構成によって、申し込める家賃の水準は大きく変わることが分かります。
2. 「家賃6万円」の部屋なら、あなたの年金は足りる?
ここからは、具体的な家賃を1つ想定して、それぞれのモデルで基準を満たせるかどうかを見ていきます。
2.1 家賃6万円の住戸(基準月収額24万円)で判定
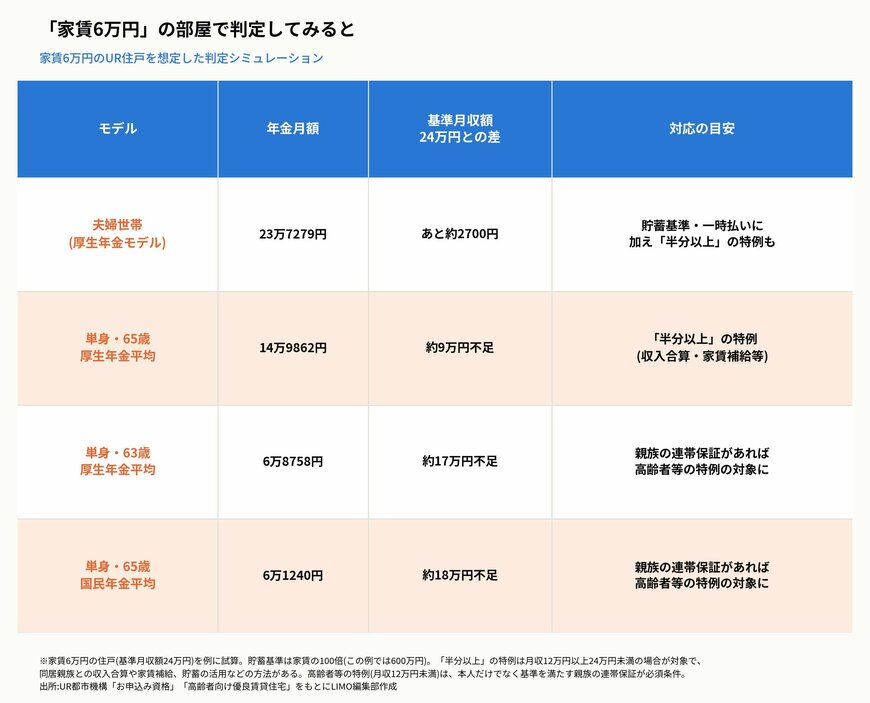
「家賃6万円」の部屋で判定してみると2/2
出所:UR都市機構「お申込み資格」「高齢者向け優良賃貸住宅」をもとにLIMO編集部作成
夫婦世帯の厚生年金モデル(月23万7279円)は、基準額まであと2700円ほど届かない、僅差の水準です。
単身で65歳の厚生年金平均額(14万9862円)を受け取っている場合、約9万円の不足になります。
一方、単身の国民年金のみのケースや、63歳で受け取る厚生年金(特別支給、6万8758円)のケースでは、不足額が約17万円から18万円に達します。
2.2 基準に届かない場合に使える主な方法
基準月収額に届かない場合でも、収入や貯蓄の水準に応じていくつかの方法が用意されています。
収入の多い少ないに関わらず使えるのが、貯蓄基準と家賃等の一時払いです。
- 貯蓄基準:本人の貯蓄額が家賃の100倍(基準貯蓄額)以上あれば、収入要件の代わりとして申し込める(家賃6万円の場合は600万円)
- 家賃等の一時払い:1〜10年分の家賃をまとめて前払いする契約を結べば、収入・貯蓄の要件を問わずに申し込める
本人の平均月収額が基準月収額の半分以上ある場合は、次のいずれかを満たせば申し込みが可能です。
- 同居する親族の収入と合算して、合計額が基準月収額以上になること
- 基準を満たす別居の親族や勤務先から、不足する家賃分の補給を受けられること
- 本人の貯蓄額が基準貯蓄額の半分以上あること
そして、本人の収入・貯蓄がいずれも基準の半分に満たない場合でも、高齢者・障がい者・父子母子世帯・満18歳以上の学生であれば、申し込める特例が用意されています。
ただし、この特例は本人の事情だけで認められるものではありません。
基準月収額以上の収入、または基準貯蓄額以上の貯蓄がある扶養等親族がいて、その親族が家賃等の支払いについて本人と連帯して責任を負うことを確約する必要があります。
つまり、頼れる親族がいない場合には、この特例を使うことはできません。
図で示した中では、63歳の厚生年金平均(6万8758円)と65歳の国民年金平均(6万1240円)のケースが、基準月収額の半分(12万円)を下回っています。
この2つのケースでこの特例を使うには、基準を満たす親族の存在と、その親族による連帯保証が欠かせません。
一方、単身65歳の厚生年金平均(14万9862円)のケースは基準の半分を上回っているため、親族との収入合算や家賃の補給、本人の貯蓄の活用といった方法で不足分を埋められる可能性があります。
夫婦世帯の厚生年金モデルも不足額はわずかですが、同じ枠組みの中で対応を検討することになります。
貯蓄基準や家賃一時払いは、まとまった資金が必要になる分、事前の準備がしやすい制度です。
親族の力を借りる特例を使う場合は、単に収入が少ないだけでなく、基準を満たす親族に家賃支払いの連帯保証を引き受けてもらう必要があるため、早めに家族に相談しておくとスムーズに進められるでしょう。


