

3. 賞与4カ月分という置き方をどう見るか
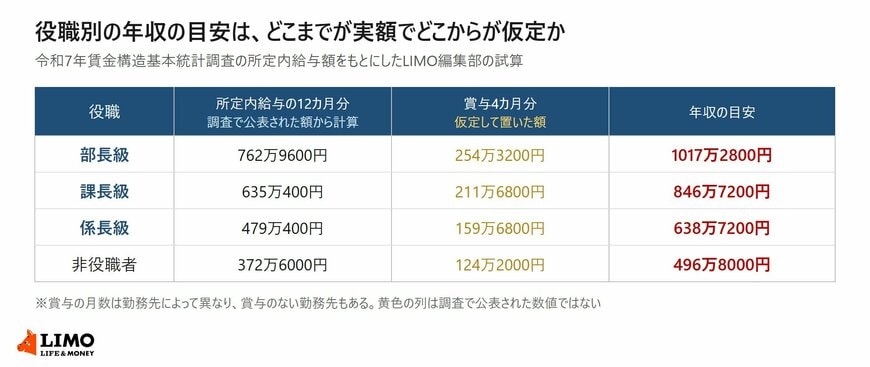
仮定の部分が大きいとわかったところで、その置き方の妥当性を考えてみます。
3.1 賞与の月数は勤務先ごとに決まっている
賞与の水準は産業や企業規模によって差がありますし、賞与のない勤務先もあります。4カ月分という置き方は、どの勤務先にもあてはまる基準ではありません。
毎月勤労統計調査の2026年7月分では、特別に支払われた給与の前年同月比が6.3%増でした。賞与の水準そのものが年によって動くことも、この数字からわかります。
3.2 手元の数字で置き換えられる
自分の場合の目安を出すなら、所定内給与額の12カ月分にあたる部分は給与明細の基本給と手当から、賞与の部分は前年に実際に受け取った額から置き換えられます。
賞与が年2回で、それぞれ基本給の2カ月分であれば4カ月分の仮定と近くなります。年1回の勤務先や、業績に応じて変動する勤務先では、目安との差が大きくなります。
4. 賞与から引かれる社会保険料には上限がある
賞与は額面がそのまま手元に残るわけではありません。所得税と社会保険料が引かれます。
4.1 厚生年金保険は1カ月あたり150万円が上限
賞与にかかる厚生年金保険料は、実際に支払われた賞与額から1000円未満を切り捨てた標準賞与額に保険料率を掛けて計算され、事業主と被保険者が折半して負担します。
この標準賞与額には上限があり、厚生年金保険では1カ月あたり150万円です。同じ月に2回以上支給された場合は合算して上限が適用されます。
150万円を超える賞与を受け取っても、超えた部分には厚生年金保険料がかかりません。そのぶん将来受け取る年金額にも反映されないことになります。
4.2 健康保険は年度累計573万円が上限
健康保険の標準賞与額の上限は、4月1日から翌年3月31日までの年度累計で573万円です。厚生年金保険とは数え方が違う点に注意してください。
部長級の年収の目安で置いた賞与254万3200円は、どちらの上限にも届きません。上限に達するのは、役員報酬のようにかなり高い水準の場合です。
5. 数字を自分の話に置き換えるときに見ておくこと
平均や目安を自分にあてはめる前に、確かめておきたい点を挙げます。
5.1 所定内給与に残業代は入っていない
賃金構造基本統計調査の所定内給与額には、残業代などの所定外給与が含まれていません。
管理監督者にあたる場合は時間外手当の対象外となることもあり、役職に就いたことで額面の増え方が想定より小さくなる例もあります。役職手当がいくらで、時間外手当がどう扱われるのかは、就業規則や賃金規程で確かめられます。
5.2 住民税が上がるのは翌年
収入が増えると、所得税と社会保険料はその年から増えますが、住民税は前年の所得をもとに決まります。
賞与が増えた年の翌年に住民税が上がるため、手取りの感覚と1年ずれることになります。
5.3 調査ごとに数え方が違う
毎月勤労統計調査の現金給与総額は賞与を含み、賃金構造基本統計調査の所定内給与額は賞与も残業代も含みません。
57万8123円と63万5800円のように近い大きさの数字でも、数えているものが違えばそのまま比べることはできません。出典と定義を見てから並べると誤解が減ります。
6. まとめにかえて
2026年9月8日に公表された毎月勤労統計調査の2026年7月分結果速報では、一般労働者の現金給与総額が57万8123円、そのうち特別に支払われた給与が19万2945円でした。前年同月比は6.3%増です。
一方、令和7年賃金構造基本統計調査の所定内給与額は部長級が月63万5800円で、賞与を4カ月分と仮定した年収の目安は1017万2800円になります。このうち254万3200円は仮定から出ている部分でした。
賞与にかかる社会保険料には上限があり、標準賞与額は厚生年金保険で1カ月あたり150万円、健康保険で年度累計573万円までです。
年収の目安を見るときは、どこまでが公表された数値で、どこからが置いた仮定なのかを分けて読むと、自分の数字に置き換えやすくなります。
参考資料
太田 彩子


