手取りの計算は、年収から社会保険料を引くところから始まると思われがちです。
実際にはその前にもう1段あります。国税庁によると、給与所得の金額は給与等の収入金額から給与所得控除額を差し引いて算出します。令和8年分・令和9年分では、収入220万円までなら74万円が引かれます。
この記事では給与所得控除の表と、表のとおりに計算できない収入帯を確認したうえで、同じ年収でも手取りが変わる要因を見ていきます。
1. 【給与所得控除】令和8年分は220万円まで74万円。表で計算できない収入帯がある
給与所得控除は収入金額に応じて決まります。まず表の形から確かめます。
1.1 令和8年分・令和9年分の表は5段階
出発点は控除額の一覧です。
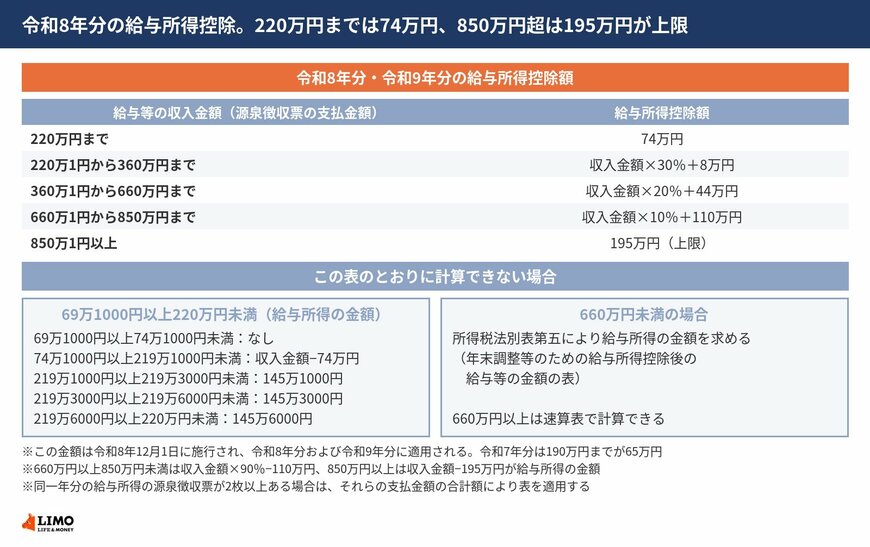
国税庁のタックスアンサーNo.1410によると、令和8年分・令和9年分の給与所得控除額は、収入金額220万円までが74万円、220万1円から360万円までが収入金額の30%に8万円を足した額、360万1円から660万円までが20%に44万円を足した額です。
続いて660万1円から850万円までが10%に110万円を足した額、850万1円以上は195万円が上限になります。850万円を超えると、それ以上は増えません。
1.2 適用は令和8年12月1日の施行から
いつからの金額かも書かれています。
この金額は令和8年12月1日に施行され、令和8年分および令和9年分に適用されます。施行日前の適用関係などについては、国税庁が公開している令和8年度税制改正のQ&Aを確認するよう案内されています。
年の途中で施行されますが、適用されるのは令和8年分の全体です。月ごとに分かれるものではありません。
1.3 令和7年分とは下限側の金額が違う
1つ前の年分と比べられます。
令和7年分は収入金額190万円までが65万円で、そこから先の区分は令和8年分と同じ形でした。下限側の金額と境目が動いています。
190万円までの65万円が、220万円までの74万円に変わったということです。低い収入帯ほど影響が大きくなります。
1.4 69万1000円以上220万円未満には別の定めがある
表のとおりに計算できない収入帯があります。
給与等の収入金額が69万1000円以上220万円未満である場合、その給与等に係る給与所得の金額については、上記の表にかかわらず別に定められた金額とすることとされています。
その内訳は、69万1000円以上74万1000円未満はなし、74万1000円以上219万1000円未満は収入金額から74万円を引いた額、219万1000円以上219万3000円未満は145万1000円、219万3000円以上219万6000円未満は145万3000円、219万6000円以上220万円未満は145万6000円です。
1.5 660万円未満は別表第五で求める
もう1つ、範囲の広い注意があります。
給与等の収入金額が660万円未満の場合には、表にかかわらず、所得税法別表第五により給与所得の金額を求めます。この別表第五は、年末調整等のための給与所得控除後の給与等の金額の表です。
ただし220万円未満の場合は別表第五ではなく、1つ前で見た特例の表の金額が給与所得の金額になると但し書きが付いています。220万円以上660万円未満の人が別表第五を引く形です。
つまりこの帯の人は、掲載されている速算の式ではなく別の表を引くことになります。式で出した額と1円単位で一致しない場合があります。
1.6 660万円以上なら速算表で計算できる
逆に660万円以上は式で出せます。
660万円以上850万円未満は収入金額の90%から110万円を引いた額、850万円以上は収入金額から195万円を引いた額が給与所得の金額です。
これは控除額ではなく、控除後の給与所得の金額を直接求める式です。控除額の表と混ぜないよう分けて見る必要があります。
1.7 源泉徴収票が2枚以上あるときは合計で当てる
勤め先が複数ある場合の数え方も決まっています。
同一年分の給与所得の源泉徴収票が2枚以上ある場合には、それらの支払金額の合計額により表を適用します。1枚ずつ当てはめて足すのではありません。
合計してから表を引くと、1枚ずつ計算した場合より控除額の合計は小さくなります。掛け持ちで働いている場合に差が出るところです。
1.8 給与所得控除とは別に特定支出控除がある
もう1つの控除も用意されています。
給与所得者については、給与所得控除とは別に特定支出控除が認められています。給与所得者のその年中の特定支出の額の合計額が給与所得控除額の2分の1相当額を超える場合に、確定申告によりその超える部分の金額をさらに差し引くことができる特例です。
超えた部分だけが対象です。給与所得控除額の2分の1という水準が入口になります。
1.9 ここまでは全国共通、その先は人によって変わる
給与所得控除は収入金額だけで決まります。
住んでいる場所や家族構成に関係なく、同じ収入なら同じ額が引かれます。ここまでは全国共通の計算です。
ところが手取りは、同じ年収でも人によって変わります。給与所得控除より後ろの段階に、地域や家族構成で動く要素が入ってくるためです。何がどれだけ効くのかを確かめておきます。
なお、同じ年収でも手取りが変わる要因については、LIMOの記事「同じ年収でも手取りは「約6万円」違う?住む都道府県の健康保険料率や扶養家族の有無が、早見表には映らない手取りの差を生む仕組みを編集部が試算しました」から一部を引用・参照しています。