
6月に届いた年金額改定通知書を開いて、上がったと聞いていたのに思ったほど増えていない、と感じたことはないでしょうか。
日本年金機構「年金額はどのようなルールで改定されるのですか」によると、年金額の改定に使う指標は受給権者の年齢で分かれ、物価変動と賃金変動のどちらに合わせるかも年によって変わります。2016年の法律改正で、賃金変動が物価変動を下回る場合には賃金変動に合わせて改定する仕組みへ変わりました。
この記事では年金額の計算式と改定のルールを確認したうえで、次のページでは自分の年金額と老後の不足額をどう試算するかを見ていきます。
1. 【年金額の改定】物価と賃金のどちらに合わせるかは、受給権者の年齢と年によって変わる
改定率という一つの数字が全員に同じように掛かるわけではありません。まず、年金額そのものがどう組み立てられているかを確かめます。
1.1 老齢基礎年金は78万900円に改定率と納付月数を掛けて出す
基礎年金の額は、一つの基準額から組み立てられています。
日本年金機構「年金額はどのようなルールで改定されるのですか」によると、基礎年金の計算式は78万900円(平成16年度額)に改定率を掛け、保険料納付月数を480月で割ったものです。
式の中で毎年動くのは改定率だけです。78万900円は平成16年度の額として固定されており、納付月数と480月は自分の記録で決まります。改定率が上がれば全員の基礎年金が同じ割合で動きますが、実際に受け取る額は納付月数で差がつきます。
1.2 老齢厚生年金の報酬比例部分は平均標準報酬額から計算する
厚生年金の側は、現役時代の報酬が直接効いてきます。
報酬比例部分の計算式は、平均標準報酬額に5.481/1000を掛け、被保険者の月数を掛けたものです。
基礎年金と違って基準額がありません。自分が納めてきた保険料の元になった報酬そのものが、年金額の土台になる形です。同じ加入期間でも報酬が違えば受け取る額は変わります。
ここで使う平均標準報酬額は、過去の標準報酬に再評価率を乗じて現在価値に置き換えたものとされています。40年前の給与額をそのまま足し合わせても、いまの物価や賃金の水準とは釣り合わないためです。再評価率は改定率と並んで毎年見直されるので、年金額の改定はこの二つの係数を通じて効いてきます。
1.3 68歳到達年度を境に、改定に使う指標が分かれる
同じ年度でも、全員が同じ指標で改定されるわけではありません。
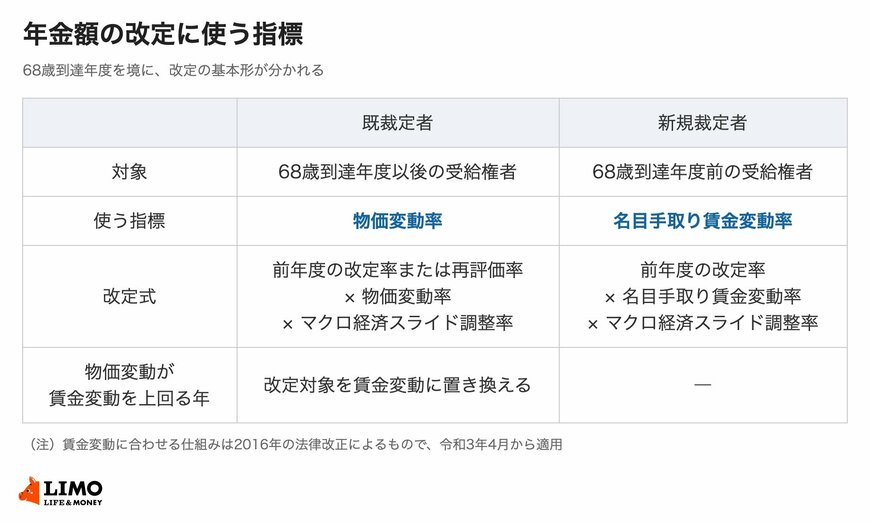
68歳到達年度以後の受給権者を既裁定者、68歳到達年度前の受給権者を新規裁定者と呼び、改定の基本形が分けられています。
年齢で線が引かれているため、自分がどちらに当たるかは生年月日から分かります。受け取り始めた時期ではなく、68歳に達する年度が境目です。
1.4 既裁定者は物価変動率を使って改定する
まず、既裁定者の側から確かめます。
既裁定者の改定式は、前年度の改定率または再評価率に、物価変動率とマクロ経済スライド調整率を掛けたものです。
すでに受け取っている人の年金は、暮らしにかかる物の値段の動きに合わせるという考え方です。現役の賃金がどう動いたかは、原則として直接は反映されません。
1.5 新規裁定者は名目手取り賃金変動率を使って改定する
もう一方は、指標そのものが違います。
新規裁定者の改定式は、前年度の改定率に名目手取り賃金変動率とマクロ経済スライド調整率を掛けたものです。65歳到達時に直近の賃金動向を反映させた改定を行うためとされています。
これから受け取り始める世代の年金額は、その世代が働いていた時期の賃金水準と揃えるという整理です。名目手取り賃金変動率は、手取りベースの賃金の動きを表す指標です。
1.6 物価変動が賃金変動を上回る年は賃金に置き換える
ここが、通知書を見て戸惑う理由になりやすいところです。
物価変動が賃金変動より高い場合は、改定対象を賃金変動に置き換えるとされています。
物価が3%上がっても賃金が1%しか伸びていなければ、既裁定者の年金も賃金の側に合わせて改定されます。物価上昇率と年金の伸びが一致しないのは、この置き換えが働いた年があるためです。
1.7 賃金に合わせるルールは令和3年4月から適用されている
この仕組みは、あとから入ったものです。
2016年の法律改正により、賃金変動が物価変動を下回る場合には賃金変動に合わせて改定する仕組みに変更され、令和3年4月から適用されています。現役世代の負担能力に応じた給付を実現するためとされています。
年金を支えているのは現役世代が納める保険料です。賃金が伸びない年に年金だけを物価に合わせて増やすと、支え手の側に負担が偏ります。その調整のための見直しという位置づけです。
1.8 マクロ経済スライド調整率が伸びをさらに抑える
改定式には、もう一つ掛かる係数があります。
既裁定者の式にも新規裁定者の式にも、マクロ経済スライド調整率が入っています。
物価や賃金が上がった年でも、この係数の分だけ年金の伸びは小さくなります。改定率が前年より上がったのに手取りの実感が変わらないと感じるのは、ここで調整が入っているためです。
1.9 改定率は全員に同じでも、受け取る額は自分の記録で決まる
最後に、自分の場合をどう見るかを整理します。
改定率と再評価率は制度全体に一律で掛かりますが、保険料納付月数と平均標準報酬額は一人ひとり違います。改定のニュースで示される率は、あくまで係数の話です。
自分の年金がいくらになるかは、加入記録を確かめて試算するほかありません。では、その試算はどうやって行い、どこに落とし穴があるのでしょうか。
なお、老後資金の試算方法と公的年金シミュレーターの使い方に関する詳しい解説は、下記の記事より一部を引用・参照しています。