

2026年9月8日、内閣官房の「「給付付き税額控除」に関する国と地方の協議の場」(第3回)で、「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)」が示されました。
この大綱(案)には、就業者負担軽減支援金に上乗せされる「就業促進特例加算」という加算が書かれています。いわゆる「年収の壁」に配慮した加算です。
この記事では、就業促進特例加算の対象になる2つの要件と、大綱(案)の注記に出てくる年収の水準を確認します。
なお、給付付き税額控除の基本的な仕組みについては、下記の記事より一部を引用・参照しています。

1. 就業者負担軽減支援金には「就業促進特例加算」が上乗せされる
まず、就業促進特例加算がどこに位置づけられているのかを見ていきましょう。
1.1 支援額に加えて支給される加算として書かれている
大綱(案)は、いわゆる「年収の壁」に直面する人と、同程度の社会保険料負担のある人に対して、支援額に加えて就業を特に促進するための加算を支給するとしています。これが就業促進特例加算です。
給付額の組み立て方については、親記事で次のように説明されています。
たとえば、非課税層や低所得層には一定額の定額給付が行われる一方、就労する中低所得層では所得が上がるにつれて給付額が増える「逓増」や一定の加算を経て、総所得が一定額を超えると段階的に給付額が減り消失する設計が進められています。
出所:【2026年8月最新】給付付き税額控除とは?いつから・いくらもらえる?「給付一本化」への転換と今後のスケジュール
1.2 大綱(案)がいう「年収の壁」は社会保険料負担の増加を指している
大綱(案)は注記で、「年収の壁」の意味を定義しています。
被用者保険が適用されること、または国民健康保険の被保険者・国民年金第1号被保険者となることによって生じる社会保険料負担の増加をいう、と書かれています。
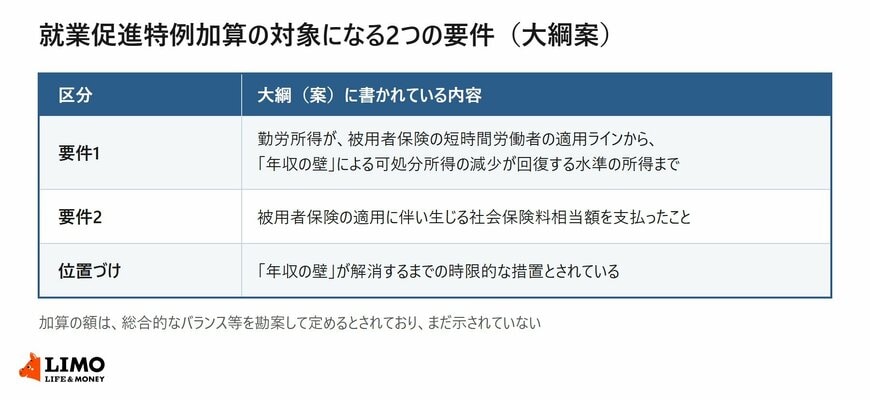
2. 就業促進特例加算の対象になる2つの要件
加算を受けられる人の範囲は、2つの要件として示されています。
2.1 1つ目は勤労所得が一定の範囲にあること
勤労所得が、被用者保険の短時間労働者の適用ラインから、「年収の壁」による可処分所得の減少が回復する水準の所得までであることが挙げられています。
下限と上限の両方がある範囲として書かれている点が特徴です。
2.2 2つ目は社会保険料相当額を支払ったこと
被用者保険の適用に伴い生じる社会保険料相当額を支払った人が対象とされています。
適用の対象になったことだけでなく、実際に負担が生じたことが要件に置かれている形です。
3. 大綱(案)の注記に出てくる3つの年収の水準
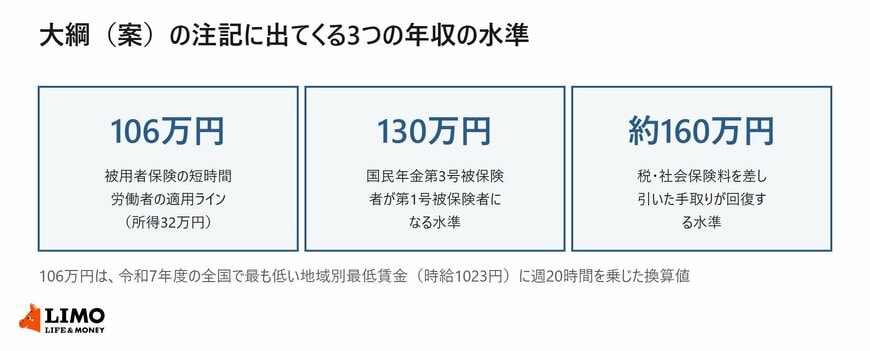
要件の範囲を読むために、大綱(案)は注記で具体的な年収の水準を示しています。
3.1 被用者保険の短時間労働者の適用ラインは給与収入106万円
令和7年度における全国で最も低い地域別最低賃金(時給1023円)に、被用者保険の短時間労働者の適用労働時間(週20時間)を乗じて年間の収入に換算すると、給与収入106万円(所得32万円)になると書かれています。
この場合の社会保険料負担は約16万円程度とされています。
3.2 手取りが回復する水準は年収約160万円とされている
国民年金第3号被保険者が年収130万円になり、国民年金第1号被保険者になった場合について、税・社会保険料負担を差し引いた手取りが回復する水準は年収約160万円と書かれています。
いずれも加算の額そのものではなく、範囲を考えるための水準として示された数値です。
大綱(案)の注記に出てくる106万円・130万円・約160万円が、それぞれ何の水準を指しているか2/2
出所:内閣官房「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(案)」を参考にLIMO編集部作成

働く時間を増やすかどうかのご相談では、額面ではなく手取りで比べることが出発点になります。加算の額はまだ示されていないので、いまの時点では要件の範囲だけを押さえておくのがよさそうです。


