

「年金は繰り下げれば繰り下げるほど増える」というのは事実ですが、増えた分がそのまま手取りになるわけではありません。年金額が増えれば、税金や社会保険料の負担も増えるためです。
この記事では、日本年金機構の公式情報にもとづき、繰下げ受給の増額率のルールと、額面の増加率と手取りの増加率にはズレが生じるという注意点を、編集部の試算とあわせて整理します。
1. 繰下げ受給は「1か月0.7%」で増え、75歳まで待つと84%増になる
日本年金機構の公式情報によると、繰下げ受給の増額率は「0.7%×65歳に達した月から繰下げ申出月の前月までの月数」で計算されます。66歳0か月まで繰り下げると8.4%増額され、75歳0か月まで繰り下げた場合は84.0%増額されます。この増額率は、一度決まると生涯変わりません。
原則として66歳以後75歳までの間で繰下げを選べますが、昭和27年4月1日以前に生まれた人は、繰下げの上限年齢が70歳までに制限されます。生年月日によって選べる上限が異なる点は見落としやすいポイントです。
2. 年金額が増えると、税金・社会保険料の負担も増える
日本年金機構の公式情報によると、繰下げ受給によって年金額が増えることで、年金生活者支援給付金、医療保険・介護保険等の自己負担や保険料、税金に影響する場合があるとされています。年金額そのものが増えても、その分だけ天引きされる金額も増えるということです。
特に、年金からは所得税・住民税に加えて、介護保険料や国民健康保険料(後期高齢者医療保険料)が特別徴収の形で天引きされます。日本年金機構の公式情報でも、年金からの特別徴収の対象に介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税が含まれることが示されています。年金額が一定の基準を超えると、住民税非課税だった人が課税対象に変わったり、介護保険料の段階区分が上がったりすることもあります。
2.1 【繰下げ受給の増額率(早見表・抜粋)】
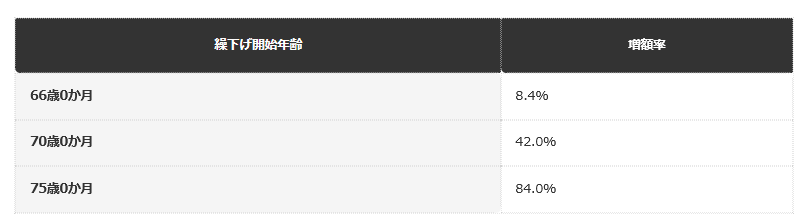
- 66歳0か月まで繰下げ:8.4%増額
- 70歳0か月まで繰下げ:42.0%増額
- 75歳0か月まで繰下げ:84.0%増額
3. 【編集者の視点】
増額率だけを見て「70歳まで待てば42%増える」と考えると、実際の手取りの増え方とのギャップに戸惑うことがあります。額面の増加率と手取りの増加率は別物だという前提を、まず押さえておく必要があります。
4. 編集部試算:額面42%増でも、手取りの増加率はそれより小さくなる
ここでは、65歳時点の年金額が月15万円(年180万円)の人が、70歳まで繰り下げた場合の考え方を編集部で試算します。繰下げによる増額率は42.0%のため、額面の年金額は180万円から約255万6000円に増えます。
ただし、年金額が増えると、公的年金等控除後の所得(雑所得)も増え、それに応じて所得税・住民税、さらに介護保険料や国民健康保険料の算定基礎になる金額も増加します。天引きされる金額が増えるということは、額面が42%増えても、手取りの増加率は42%を下回るということです。
具体的にどこまで手取りが目減りするかは、他の所得の有無や世帯構成、居住地域の保険料率によって変わるため、一律の金額は示せません。ただし「額面の増加率=手取りの増加率」ではないという前提を知っておくだけでも、繰下げを検討する際の判断材料になります。
4.1 【繰下げ受給を検討する際に確認しておきたいポイント】
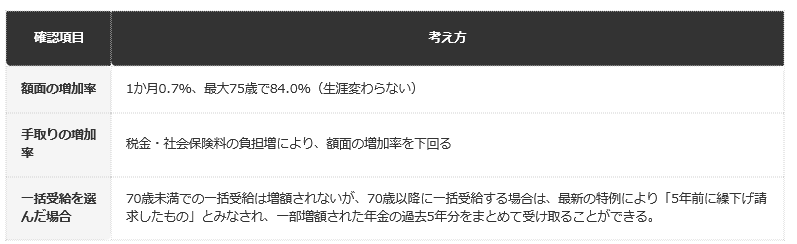
- 額面の増加率:1か月0.7%、最大75歳で84.0%増額(生涯変わりません)
- 手取りの増加率:税金・社会保険料の負担増により、額面の増加率を下回ります
- 一括受給を選んだ場合:70歳未満での一括受給は増額されませんが、70歳以降に一括受給する場合は、最新の特例により「5年前に繰下げ請求したもの」とみなされ、一部増額された年金の過去5年分をまとめて受け取ることができます。
5. 一括受給を選ぶと、さかのぼって保険料・税金に影響することもある
日本年金機構の公式情報によると、繰下げ待機中に一括受給(さかのぼって年金を受け取る方法)を選んだ場合、過去にさかのぼって医療保険・介護保険の自己負担や保険料、税金等に影響する場合があるとされています。
年金額と税金の関係について広く知りたい人は、住民税非課税世帯の年収目安を整理した別記事もあわせてご確認ください。
6. まとめ
- 繰下げ受給の増額率は1か月0.7%で、75歳まで待つと84.0%増額されます(生涯変わりません)
- 年金額が増えると、税金・社会保険料の負担も増えるため、手取りの増加率は額面の増加率を下回ります
- 一括受給を選ぶと、過去にさかのぼって保険料・税金に影響する場合があります
- 昭和27年4月1日以前生まれの人は、繰下げの上限年齢が70歳までに制限されます
繰下げ受給は「額面がいくら増えるか」だけでなく、「手取りがどれだけ増えるか」という視点で検討することが大切です。税金・保険料への影響を含めた具体的な試算については、お近くの年金事務所や街角の年金相談センターに相談することをおすすめします。
ご自身の年金額をもとにした具体的な試算については、日本年金機構の「ねんきんネット」でも確認できます。
7. よくある質問
7.1 Q. 繰下げ受給の増額率は途中で変わることがありますか。
A. いいえ。繰下げ受給によって決まった増額率は、その後生涯変わりません。一度増額された年金額を基準に、その後も年金額が改定されていきます。
7.2 Q. 繰下げ受給をすると、必ず手取りが減りますか。
A. 手取りが減るわけではありません。額面の年金額は増えますが、税金・社会保険料の負担も増えるため、増加率が額面どおりにはならない、という点に注意が必要です。
7.3 Q. 何歳まで繰下げ受給を選べますか。
A. 原則として66歳以後75歳までの間で選べます。ただし、昭和27年4月1日以前生まれの人は、上限が70歳までに制限されます。
7.4 Q. 基礎年金と厚生年金を別々のタイミングで繰り下げることはできますか。
A. はい。老齢基礎年金と老齢厚生年金は、それぞれ別々のタイミングで繰下げを選ぶことができます。


参考資料
齊藤 慧


