

2. 同じ年収でも手取りが変わるのはなぜか
給与所得控除は収入金額だけで決まります。その先の段階で、住んでいる場所や家族構成が効いてきます。
手取りの差が生まれる仕組みは、LIMOの記事「同じ年収でも手取りは「約6万円」違う?住む都道府県の健康保険料率や扶養家族の有無が、早見表には映らない手取りの差を生む仕組みを編集部が試算しました」から要点を借りて確認します。
2.1 早見表に映らない差がある
まず何が表から抜け落ちるかです。
同記事によると、年収から手取りを求める早見表は、扶養家族なし・ボーナスなしといった一定の条件を置いて作られています。条件が違えば、同じ年収でも手取りは変わります。
同記事の試算では、東京23区在住・40歳未満・独身・扶養家族なし・ボーナスなしという条件で、年収300万円で約80.1パーセント、年収600万円で約77.0パーセント、年収900万円で約73.4パーセントが手取りの目安です。年収が上がるほど、手取りの割合はゆるやかに下がっていきます。
この割合が下がるのは、所得税が超過累進で上がることに加えて、社会保険料の負担も収入に比例して増えるためだと説明されています。
都道府県の差だけでなく、年齢・加入先・扶養・全国一律の上乗せも効いてくる2/2
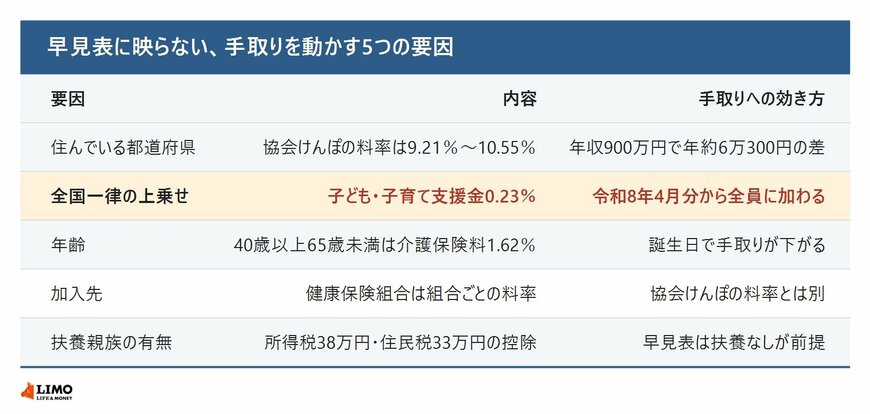
出所:全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」、国税庁「No.1180 扶養控除」などをもとにLIMO編集部作成
2.2 健康保険料率は都道府県で違う
1つ目の要因は住んでいる場所です。
全国健康保険協会(協会けんぽ)によると、令和8年度の都道府県単位保険料率は、都道府県ごとに9.21パーセントから10.55パーセントまで幅があります。最も高いのは佐賀県の10.55パーセント、最も低いのは新潟県の9.21パーセントです。東京都は9.85パーセントで、全国平均に近い水準です。
出所:LIMO「同じ年収でも手取りは「約6万円」違う?住む都道府県の健康保険料率や扶養家族の有無が、早見表には映らない手取りの差を生む仕組みを編集部が試算しました」
同記事は、この差が手取りにどれだけ効くかも示しています。最も高い佐賀県と最も低い新潟県の差は1.34ポイントで、本人負担ベースでは半分の0.67ポイント、年収900万円の場合で年間約6万300円の差が生じるという試算です。
この料率が給与から引かれ始める時期も決まっています。協会けんぽは、令和8年度の健康保険料率と介護保険料率は3月分(4月納付分)からの適用だとしています。
2.3 令和8年4月分から全国一律の上乗せが加わる
都道府県の差とは別に、全員に乗るものがあります。
協会けんぽによると、令和8年4月分(5月納付分)からは、都道府県単位保険料率に全国一律の子ども・子育て支援金0.23パーセントが加わります。住んでいる場所に関係なく上乗せされる部分です。
40歳から64歳までの介護保険第2号被保険者は、これに加えて全国一律の介護保険料率1.62パーセントが乗ります。早見表が去年の前提で作られている場合、この0.23パーセントが反映されていないことになります。
2.4 勤め先の制度によっても変わる
同じ都道府県でも一律ではありません。
同記事によると、協会けんぽではなく企業の健康保険組合に加入している場合、保険料率は組合ごとに定められます。協会けんぽの都道府県単位保険料率とは別の数字になります。
また40歳以上65歳未満は介護保険料が上乗せされます。年齢が変わるだけで手取りが下がる場面があるという指摘です。
2.5 扶養控除は所得税と住民税で額が違う
2つ目の要因は家族構成です。
国税庁によると、扶養親族の合計所得金額が58万円以下(給与収入のみなら123万円以下)である場合、所得税の一般の扶養控除として38万円が控除されます。
一方、大阪市の個人市民税の解説によると、住民税(個人市民税・府民税)における一般の扶養控除の額は33万円で、所得要件は所得税と同じく合計所得58万円以下(給与収入123万円以下)です。
出所:LIMO「同じ年収でも手取りは「約6万円」違う?住む都道府県の健康保険料率や扶養家族の有無が、早見表には映らない手取りの差を生む仕組みを編集部が試算しました」
同じ扶養親族でも、所得税では38万円、住民税では33万円と控除額が分かれます。
ただし所得要件のほうは動きます。国税庁は、この58万円という金額に注記を付け、令和8年12月1日に施行され令和8年分から適用される金額は62万円以下だとしています。1ページ目で見た給与所得控除の改正と同じ施行日です。
給与収入だけの人なら、令和8年分の給与所得控除74万円を差し引いて62万円以下になる水準、つまり136万円以下に当たります。住民税の側の所得要件がいつから変わるかは、お住まいの自治体の案内で確かめる必要があります。
同記事は、扶養親族が1人いるかどうかで手取りが変わるため、早見表の前提が扶養なしになっていないかを確かめる必要があると述べています。
2.6 ボーナスの有無でも割合が動く
3つ目の要因は支給の形です。
同記事によると、早見表の多くはボーナスなしを前提に置いています。同じ年収でも、月給だけで受け取る場合と賞与を含む場合では社会保険料の計算の仕方が変わるためです。
社会保険料は月給に対して標準報酬月額から、賞与に対して標準賞与額から、それぞれ別に計算されます。標準賞与額には上限があるため、賞与の割合が大きい人ほど負担率が下がる場面があるという整理です。
したがって早見表を見るときは、年収の額だけでなく、その年収がどういう配分で支払われる前提かも確かめる必要があります。
2.7 確かめるのは源泉徴収票と給与明細
自分の数字を出す手順も示されています。
同記事によると、実際の手取りは源泉徴収票の支払金額から、源泉徴収税額と社会保険料等の金額を差し引いて求めます。住民税は源泉徴収票に載らないため、給与明細で確かめることになります。
健康保険料率は加入している健康保険の種類によって変わるので、協会けんぽか健康保険組合かを給与明細か保険証で確かめるのが出発点だとしています。
3. 全国共通の段階と、人によって変わる段階を分ける
ここまで、給与所得控除の表と、同じ年収でも手取りが変わる要因を見てきました。
給与所得控除の側は、令和8年分・令和9年分で収入220万円までが74万円、220万1円から360万円までが30パーセントに8万円、360万1円から660万円までが20パーセントに44万円、660万1円から850万円までが10パーセントに110万円、850万1円以上は195万円が上限です。69万1000円以上220万円未満には別の定めがあり、220万円以上660万円未満は所得税法別表第五で求めます。ここまでは収入金額だけで決まります。
手取りの側は、健康保険料率が都道府県で9.21パーセントから10.55パーセントまで幅があること、令和8年4月分から全国一律の子ども・子育て支援金0.23パーセントが加わること、40歳以上65歳未満は介護保険料1.62パーセントが上乗せされること、扶養控除が所得税38万円・住民税33万円と分かれることが効いてきます。年収900万円では、健康保険料率の差だけで年間約6万300円の開きが生じます。
まずは源泉徴収票の支払金額と源泉徴収税額、社会保険料等の金額を並べるところからになります。自分の健康保険料率や、扶養控除が正しく反映されているかは、勤め先の給与担当か加入している健康保険にご確認ください。



参考資料
- 国税庁「No.1410 給与所得控除」
- 国税庁「No.1180 扶養控除」
- 全国健康保険協会「令和8年度の協会けんぽの保険料率は3月分(4月納付分)から改定されます」
- 大阪市「所得控除額の計算」
- LIMO「同じ年収でも手取りは「約6万円」違う?住む都道府県の健康保険料率や扶養家族の有無が、早見表には映らない手取りの差を生む仕組みを編集部が試算しました」
LIMO編集部家計解説班


