

2. 4000万円を「年収の何倍」でとらえる
貯蓄年収比という物差しがわかると、4000万円という目標も、自分の年収を起点に組み立て直せます。ここからは、収入と貯蓄の関係を手がかりに、わが家に合った目標のつくり方を整理していきましょう。
2.1 貯蓄年収比は、収入が落ち着くと上がりやすい
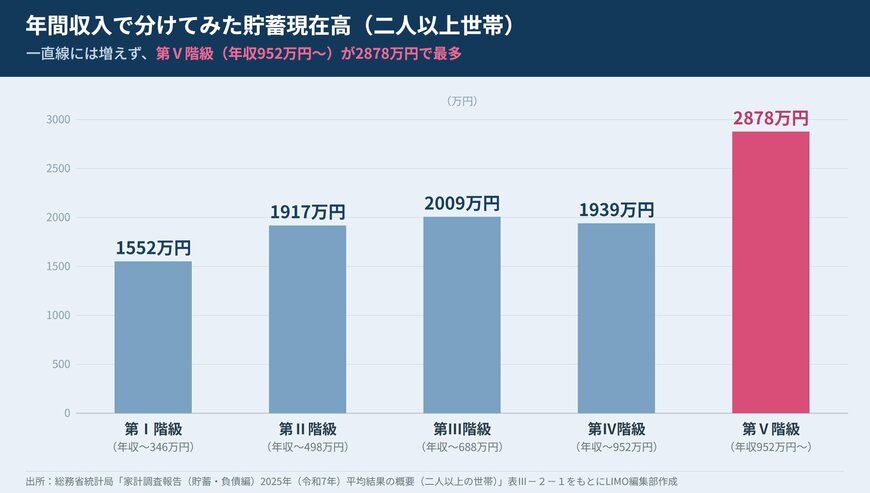
家計調査では、二人以上世帯を年間収入の低い方から高い方へ並べて等分した5つのグループに分けた数字も示しています。
それによると、年間収入がもっとも低い第Ⅰ階級(世帯主の平均年齢71.8歳)の貯蓄現在高は1552万円、もっとも高い第Ⅴ階級(同52.4歳)は2878万円でした。ただし第Ⅲ階級の2009万円を境に、第Ⅳ階級は1939万円といったん下がり、第Ⅴ階級で2878万円と最も多くなります。収入が高いほど貯蓄も一直線に増える、というわけではありません。
ここで注目したいのは、世帯主の平均年齢をみると、第Ⅰ階級が高齢の世帯を多く含んでいる点です。いまの年間収入は低くても、これまで長い時間をかけて1552万円を築いています。年金を受け取る世代になると収入は落ち着きますが、そのぶん貯蓄年収比は自然と高くなっていきます。ただし、リフォームや車の買い替え、介護などの費用で貯蓄を取り崩すと倍率が下がる場合もあります。いまの数字だけで先を決めつける必要はありません。
収入が高い第Ⅴ階級の貯蓄が2878万円であるのに対し、第Ⅰ階級でも1552万円が積み上がっているのは、長い年月をかけて少しずつ蓄えてきた結果もあるでしょう。若い時期に倍率が低く出るのは自然なことで、これから働く時間が長いほど、その時間そのものが貯蓄の味方になってくれます。焦らずに続けることが、いちばんの近道です。
2.2 貯蓄目標4000万円を、年収から逆算してみる
目標を年収倍率でとらえると、逆算がしやすくなります。たとえば年収681万円の世帯なら、4000万円は約5.9倍。年収が同じでも、目標を「年収の6倍」と言いかえるだけで、毎年どれくらい積み立てれば近づけるかが考えやすくなります。
年収がちがえば、同じ4000万円でも「何倍ぶん」かは変わります。たとえば年間収入が500万円の世帯なら、4000万円は年収の8倍。年収が700万円の世帯なら、およそ5.7倍です。倍率で目標をとらえておくと、昇進や共働きなどで収入が増えたときに、目標の置きどころも見直しやすくなります。金額を固定して身構えるより、収入と一緒に育てていくイメージを持つと、気持ちが楽になります。
やり方はかんたんです。源泉徴収票などで世帯の年間収入を確かめ、目標額をその年収で割ってみましょう。出てきた倍率が、いまの貯蓄年収比とどれくらい離れているか。その差を、退職までの年数で少しずつ埋めていく、という順番で考えると、無理のない計画になります。大きな金額も、年収という身近な数字に結びつけると、ぐっと手ざわりが出てきます。
2.3 倍率を上げるには、収入を上手に活かす
貯蓄年収比を高めていくには、収入の一部を確実に貯蓄へ回す仕組みが力になります。給料が入ったら先に一定額を別の口座へ移す「先取り」なら、残った分で暮らすことになり、自然と貯まっていきます。まずは手取りの1割からなど、続けられる範囲で始めるのがおすすめです。
あわせて、しばらく使う予定のないお金の一部は、新NISAといった税制優遇の仕組みを活かして運用に振り向ける方法もあります。物価がゆるやかに上がるなかで、預貯金だけでは実質的な価値が目減りしやすいためです。ただし投資には値動きがあり、タイミングによっては元本を下回ることもあります。当面の生活費や急な出費に備えるお金は預貯金でしっかり確保したうえで、余裕のある範囲で、長く続けることが大切です。収入を上手に活かす仕組みが整うほど、年収の倍率は少しずつ上向いていきます。
3. 編集部よりコメント:貯蓄目標は見方を変えながら考える
資産形成について考えるとき、目標の金額だけを見つめていると、「まだこんなに足りない」と遠く感じてしまいがちです。そんなときに助けになるのが、目標を「年収の何倍にあたるか」でとらえ直す見方です。4000万円という金額も、たとえば「年収の6倍」と言いかえると、毎年どれくらい貯めればよいかがつかみやすくなり、気持ちがずいぶん軽くなります。こうして倍率でとらえる見方は、家計調査で使われている貯蓄年収比と同じ考え方で、むずかしい計算はいりません。
覚えておきたいのは、いまの倍率が平均より低くても、あせらなくてよいということです。働いている時期は収入が大きいぶん倍率は低めに出ますし、退職に向けて蓄えが積み上がれば、倍率は少しずつ上がっていくものです。収入という身近な数字を土台にすれば、大きな目標も、遠い数字ではなく、届く範囲の道のりに見えてきます。焦る必要はありません。いまできることを一つずつ積み重ねていけば、倍率はあとから自然についてきます。
4. まとめにかえて
二人以上世帯の貯蓄現在高は平均2059万円(貯蓄保有世帯の中央値は1264万円)、年間収入は681万円で、貯蓄が年収の何倍かを示す貯蓄年収比は302.3%、およそ年収の3倍でした。働いている勤労者世帯では208.4%と低めですが、これは現役で収入が大きいためで、退職に向けて倍率は上がっていきます。
大切なのは、貯蓄額を金額だけで見て遠く感じるのではなく、「年収の何倍か」という身近な物差しに置きかえてみることです。4000万円も、年収681万円の世帯なら約5.9倍。目標を倍率で言いかえるだけで、毎年いくら積み立てれば近づけるかが、ぐっと考えやすくなります。
今日からできる一歩は、源泉徴収票などでわが家の年間収入を確かめ、いまの貯蓄をその年収で割って、自分の貯蓄年収比を出してみること。平均の302.3%と比べるのではなく、去年の自分と比べて少しでも上がっていれば十分です。数字が一つ見えるだけで、次に何をすればよいかが、自然とはっきりしてきます。
そのうえで、手取りの一部を先取りで確保し、当面使わないお金は無理のない範囲で運用にまわして物価の上昇に備える。収入を上手に活かす仕組みを整えるほど、倍率は少しずつ上向いていきます。あわてず、自分たちのペースで、年収という土台の上に貯蓄を積み重ねていきましょう。その一歩一歩が、これからの安心につながっていきます。


参考資料
宮野 茉莉子


