

秋が深まると、年末調整の用紙や源泉徴収票を目にする機会がふえてきます。1年の収入があらためて数字で見えるこの時期は、収入と貯蓄を並べて考えるのにちょうどよいタイミングです。
物価高などで老後の不安が高まりがちのいま、老後資金で「貯蓄4000万円」を目指したいと考える方もいるでしょう。4000万円という大きな数字も、金額そのものだけを見ると遠く感じますが、「年収の何倍か」という物差しに置きかえると、ぐっと距離感がつかみやすくなります。ふだんの収入を土台にすれば、目標までの道のりが具体的に見えてきやすいからです。
この記事では、家計調査(2025年)で公表された数字を手がかりに、二人以上の世帯の貯蓄が年収のどれくらいにあたるのかを、「貯蓄年収比」という指標からやさしくひもといていきます。そのうえで、4000万円という目標を年収倍率でとらえ直す考え方まで、いっしょに見ていきましょう。
貯蓄額を「年収の何倍か」で見ると、金額だけを見ていたときとは違う景色が見えてきます。同じ貯蓄額でも、収入が違えば意味あいが変わるからです。
まずは、二人以上の世帯全体で、貯蓄が年収のおよそ何倍にあたるのかを、いっしょに確かめてみましょう。
1. 貯蓄は年収の何倍?──「貯蓄年収比」でみる
二人以上の世帯では、1世帯当たりの貯蓄現在高は平均2059万円でした。家計調査(2025年)の結果で、7年連続の増加です。ただし平均は貯蓄の多い世帯に引き上げられやすく、貯蓄をもっている世帯の真ん中を示す貯蓄保有世帯の中央値は1264万円と、平均より795万円低い水準でした。いっぽう、同じ世帯の年間収入は平均681万円です。これらを並べると、貯蓄と収入の関係が見えてきます。
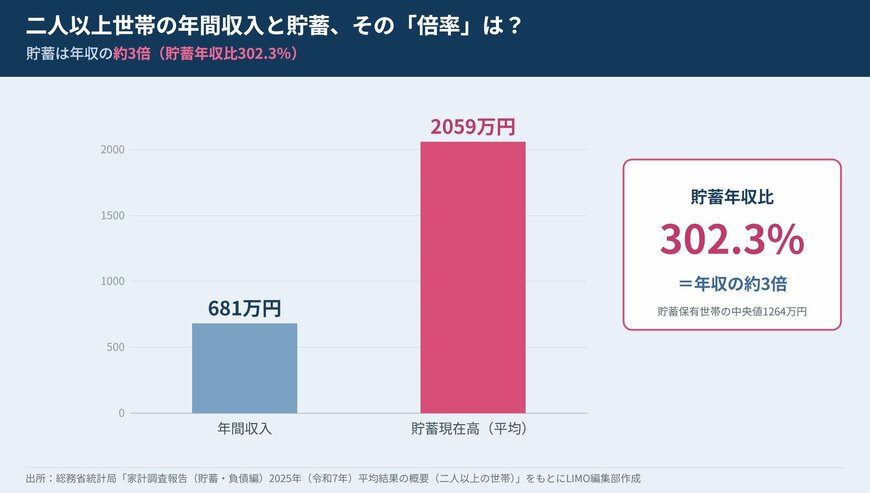
この貯蓄現在高を年間収入で割った割合を、家計調査では「貯蓄年収比」と呼んでいます。2025年の二人以上世帯では302.3%。つまり、貯蓄はおおよそ年収の3倍にあたる、ということです。これは平均どうしを割った公式の指標なので、真ん中に近い姿をつかみたいときは、さきほどの貯蓄保有世帯の中央値1264万円もあわせてみておくと安心です。
もう少しこまかくみてみましょう。二人以上世帯のうち、働いて収入を得ている勤労者世帯(全体の56.2%)では、貯蓄現在高は1717万円、年間収入は824万円で、貯蓄年収比は208.4%でした。世帯全体(302.3%)より低いのは、現役で働いている分、年間収入が大きいためなどの理由が考えられます。
では、「貯蓄4000万円」はこの物差しでどのあたりになるのでしょうか。年間収入681万円を基準にすると、4000万円は年収のおよそ5.9倍にあたります。年収の3倍が平均的な姿だとすると、4000万円はそのさらに上、退職までにじっくり近づいていく目標ととらえると、あわてずに構えられます。なお、勤労世帯の年間収入にすると4.85倍となります。
もっとも、貯蓄年収比はあくまで平均的な目安です。同じ年収でも、住まいが持ち家か賃貸か、子どもの教育費がどの時期にあるかによって、貯められるペースは変わってきます。だからこそ、平均の数字とわが家を細かく比べるよりも、この物差しの「考え方」を取り入れて、自分の年収を起点に目標を組み立てていくほうが、ずっと役に立ちます。倍率は自分の現在地を知るための道具です。
貯蓄年収比は、貯蓄現在高を年間収入で割った、家計調査の公式の指標です。「貯蓄が年収の何倍あるか」を、一つの数字で見られます。二人以上世帯は302.3%=約3倍、働いている勤労者世帯は208.4%=約2倍でした。
この倍率は、収入が大きい現役の時期は低めに、収入が落ち着く退職後は高めに出やすいところがあるでしょう。だから、いまの倍率が平均より低くても、心配しすぎることはありません。次のページでは、年収の高い世帯ほど貯蓄も多いという関係を図で確かめながら、4000万円を「年収の何倍」でとらえて、わが家の目標額を逆算する方法を、いっしょに整理していきます。倍率という物差しがあると、次にすべきことが、ぐっと見えやすくなります。


