5. 【80歳から89歳まで】厚生年金と国民年金「みんなのもらえる平均はいくら?」
最後に、80歳代の各年齢の平均年金月額を見てみましょう。
5.1 【厚生年金一覧表】80歳代の平均月額
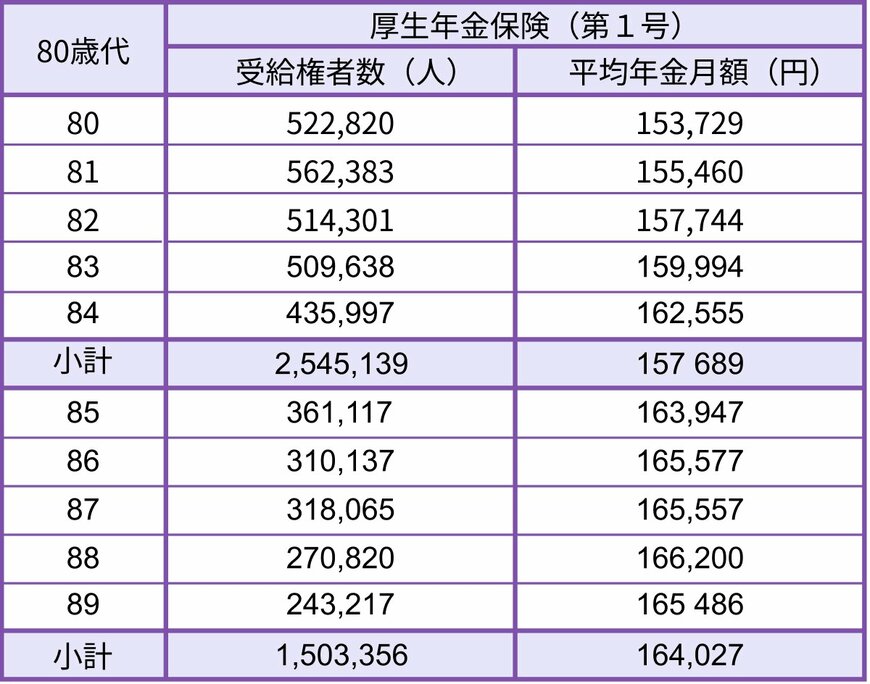
- 80歳:厚生年金15万3729円
- 81歳:厚生年金15万5460円
- 82歳:厚生年金15万7744円
- 83歳:厚生年金15万9994円
- 84歳:厚生年金16万2555円
- 85歳:厚生年金16万3947円
- 86歳:厚生年金16万5577円
- 87歳:厚生年金16万5557円
- 88歳:厚生年金16万6200円
- 89歳:厚生年金16万6767円
5.2 【国民年金一覧表】80歳代の平均月額
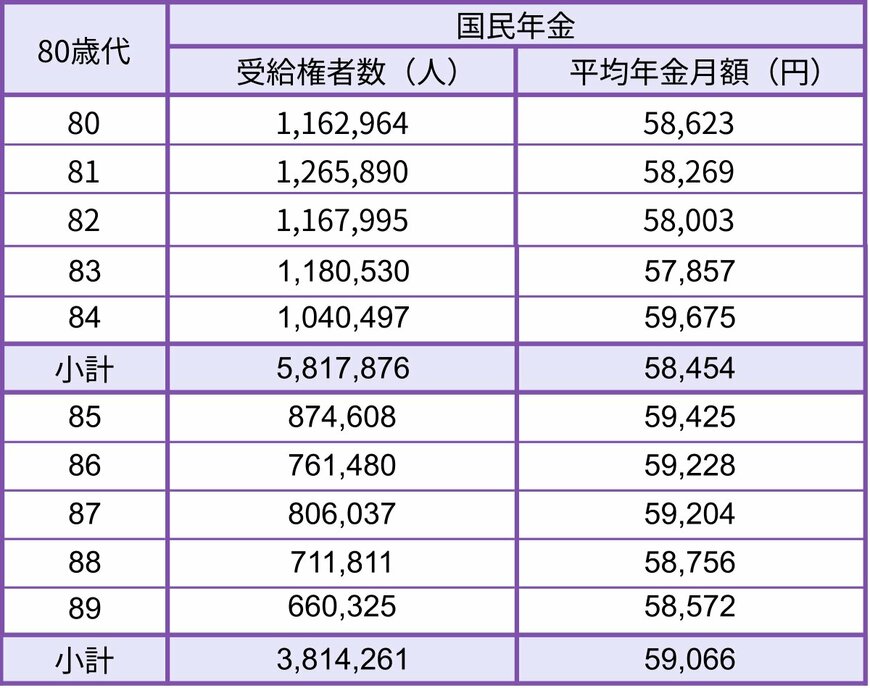
- 80歳:国民年金5万8623円
- 81歳:国民年金5万8269円
- 82歳:国民年金5万8003円
- 83歳:国民年金5万7857円
- 84歳:国民年金5万9675円
- 85歳:国民年金5万9425円
- 86歳:国民年金5万9228円
- 87歳:国民年金5万9204円
- 88歳:国民年金5万8756円
- 89歳:国民年金5万8572円
老齢年金の受給開始年齢は、原則として65歳です。
60~64歳の年金額を見てみると、厚生年金・国民年金ともに65歳以上よりも少ないことがわかります。これは、63歳・64歳から特別支給の老齢厚生年金(報酬比例部分のみ)の受給が始まり、老齢基礎年金をまだ受け取っていない人が多く含まれるためです。
60歳から62歳については、そもそも受給者数が少なく、繰上げ受給をしている人などが中心となっています。
ここまでは、各年齢の平均年金月額を見てきました。実際の受給額は、現役時代の年金加入状況によって人それぞれ異なることに留意が必要です。
自分自身の年金はいくらになるのか、「ねんきんネット」や「ねんきん定期便」を活用して年金見込額を確認しておきましょう。
6. 【65歳以上の年金暮らし世帯】ひと月の家計収支「何に、いくら使ってる?」
2026年2月6日に総務省より公表された「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」から、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見てみましょう。
6.1 【夫婦】65歳以上無職夫婦世帯の家計収支
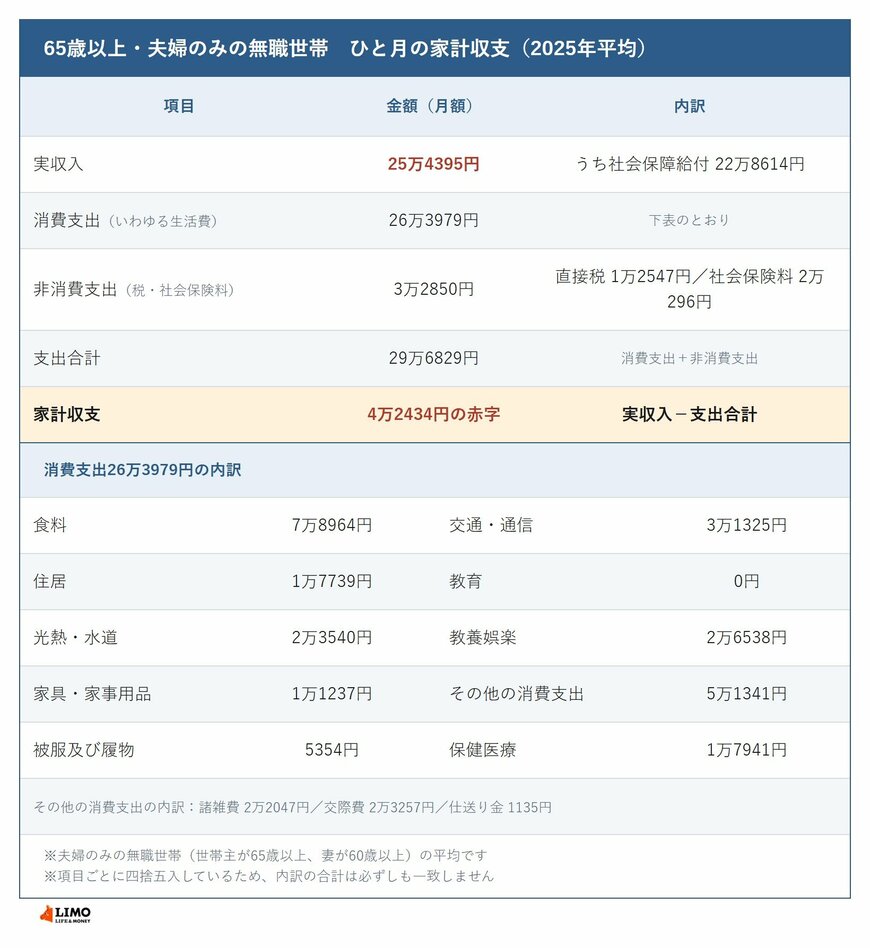
毎月の実収入:25万4395円
■うち社会保障給付(主に年金)22万8614円
毎月の支出:29万6829円
■うち消費支出(いわゆる生活費):26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
毎月の家計収支:4万2434円の赤字
この夫婦世帯の場合、ひと月の実収入25万4395円に対し、支出は合計29万6829円で、月の家計収支は4万2434円の赤字となっています。
6.2 【単身】65歳以上無職単身世帯の家計収支
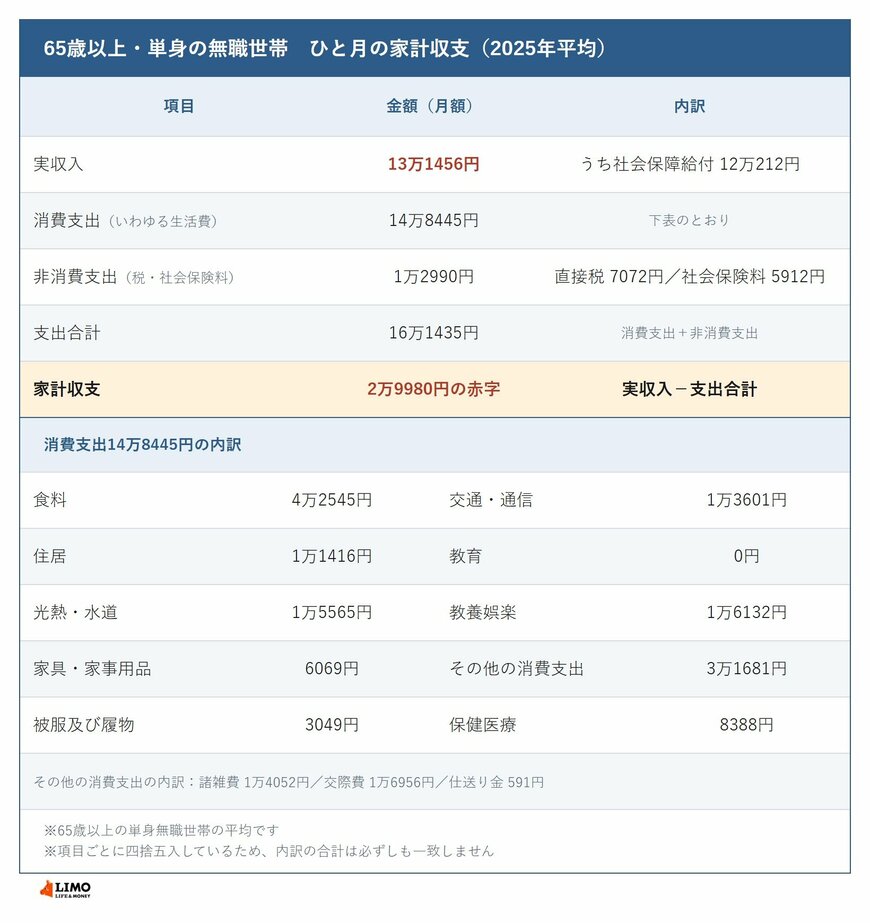
毎月の実収入:13万1456円
■うち社会保障給付(主に年金):12万212円
毎月の支出:16万1435円
■うち消費支出:14万8445円
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
■うち非消費支出:1万2990円
- 直接税:7072円
- 社会保険料:5912円
毎月の家計収支:2万9980円の赤字
単身世帯の場合は、ひと月の実収入13万1456円に対し、支出は合計16万1435円で、月の家計収支は毎月2万9980円の赤字となっています。
※項目ごとに四捨五入しているため、内訳の合計は必ずしも一致しませんまとめにかえて
今回は、年金の支給日と年代別の平均月額、そして65歳以上の無職世帯の家計収支を確認してきました。
支給日は偶数月の15日です。2026年は8月15日が土曜日にあたるため、8月分の支給は14日に前倒しされました。各支給日には、前々月分と前月分の2カ月分がまとめて振り込まれます。
家計収支を見ると、夫婦世帯では実収入25万4395円に対し支出29万6829円で月4万2434円の赤字。単身世帯では実収入13万1456円に対し支出16万1435円で月2万9980円の赤字でした。
いずれも社会保障給付が収入の大半を占めており、不足分は貯蓄の取り崩しや就労で埋めていることになります。
不足を埋める手段としては、NISAやiDeCoといった税制優遇制度の活用、家計の見直し、就労期間を延ばすことなどが挙げられます。
まずはご自身の見込額と、いまの1カ月の支出を並べるところから始めてみてはいかがでしょうか。

参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「いっしょに検証!公的年金 公的年金の仕組み」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 日本年金機構「年金はいつ支払われますか。」
渡邉 珠紀