


10月15日は年金の支給日です。8月分と9月分がまとめて振り込まれるこの時期に、老後の家計を見直す方もいるかもしれません。
ただ、老後の生活費として示される金額には、家賃がほとんど入っていません。
統計をとった世帯のほとんどが持ち家だからです。
この記事では、その前提を家計調査で確かめます。記事後半では、賃貸で暮らし続ける場合にいくら上乗せになるのかと、年金の額面と手取りの比べ方を見ていきます。
1. 老後の生活費24万8460円には、家賃がほとんど入っていない
使うのは総務省の家計調査2025年(家計収支編)です。二人以上の世帯のうち、世帯主が65歳以上の無職世帯を年齢階級別に見ていきます。
働いている世帯を含まない、年金を中心に暮らしている世帯の数字になります。
1.1 世帯主が75歳以上なら、ひと月24万8460円
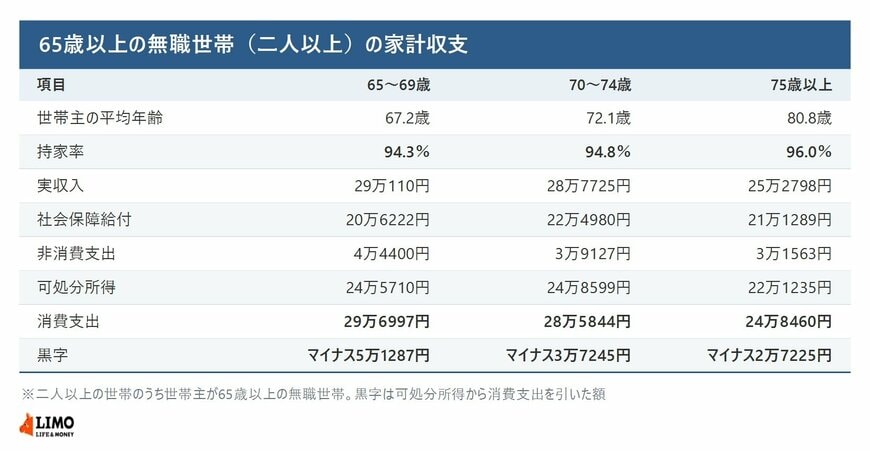
世帯主が75歳以上の無職世帯のひと月の消費支出は24万8460円でした。
実収入は25万2798円、そこから税と社会保険料にあたる非消費支出3万1563円が引かれ、手取りにあたる可処分所得は22万1235円です。差し引くとひと月2万7225円のマイナスになります。
1.2 持家率は96.0%
この階級の持家率は96.0%です。世帯人員は2.30人、世帯主の平均年齢は80.8歳でした。
65歳以上の無職世帯全体で見ても、持家率は95.5%、世帯主の平均年齢は76.8歳です。
つまり24万8460円という金額は、9割以上が持ち家という集団から出てきた数字ということになります。
1.3 支出に占める住まいの分は、1割に届かない
消費支出の中身を見ると、住居にかかる分が小さく出ています。ここからは同じ調査の別の区分である、65歳以上の夫婦のみの無職世帯で見ていきます。
この区分では、消費支出26万3979円のうち住居が1万7739円です。いちばん大きいのは食料の7万8964円で、次いで諸雑費や交際費をまとめたその他の消費支出が5万1341円、交通・通信3万1325円、教養娯楽2万6538円、光熱・水道2万3540円と続きます。
食費が3割を占める一方で、住まいは1割に届きません。持ち家が多く、家賃が発生しない世帯が大半を占めるためです。
2. 不足を埋める貯蓄と、単身世帯の場合
同じ構造が、貯蓄の側にもひとり暮らしの世帯にも表れます。順に見ていきます。
2.1 貯蓄の中央値は1178万円
不足を埋める原資のほうも見ておきます。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査2025年」によると、70歳代の二人以上世帯の金融資産保有額は、金融資産を持たない世帯も含めて中央値1178万円、平均2416万円でした。
金融資産を保有している世帯だけで見ると、中央値1495万円、平均2714万円になります。
中央値1178万円をひと月の不足2万7225円で割ると432か月、36年ぶんにあたります。数字のうえでは足りているように見えます。
ただしこの割り算は、70歳代の世帯全体の貯蓄と、75歳以上の無職世帯の不足額という別々の集計を組み合わせたものです。そのうえでこの計算は、住居費が月1万7739円で収まることも前提にしています。前提が変われば、分母のほうが大きく動きます。
2.2 ひとり暮らしでも、住まいの分は1万1416円
単身の世帯も同じ構造です。
65歳以上の単身無職世帯のひと月の消費支出は14万8445円で、そのうち住居は1万1416円、構成比7.7%でした。実収入は13万1456円、可処分所得は11万8465円で、差は2万9980円のマイナスです。
二人以上の世帯より世帯人員は半分ですが、住まいにかかる分は6割強の水準にとどまります。世帯人員ほどは下がりません。
家賃が発生すると、消費支出の小さい単身世帯のほうが、家計に占める割合は重くなります。
2.3 年齢が上がるほど、支出は下がっていく
年齢階級別に並べると、消費支出は65〜69歳が29万6997円、70〜74歳が28万5844円、75歳以上が24万8460円です。
65〜69歳と75歳以上の差は4万8537円になります。不足額も5万1287円、3万7245円、2万7225円と小さくなっていきます。
ただし家賃を払い続ける世帯では、下がる幅がここまで大きくなりません。
3. 24万8460円は、9割超が持ち家という集団の数字
ここまでの数字を整理しておきます。
世帯主が75歳以上の二人以上の無職世帯は、ひと月の消費支出が24万8460円、可処分所得が22万1235円で、差は2万7225円のマイナスでした。この階級の持家率は96.0%です。
同じ調査の65歳以上の夫婦のみの無職世帯で中身を見ると、消費支出26万3979円のうち住居は1万7739円、構成比6.7%にとどまります。単身無職世帯でも1万1416円です。
年齢が上がるほど支出が下がるという傾向も、住まいの費用が固定されていることが前提になっています。
老後の生活費として出回る金額を自分に当てはめるときは、まず持ち家か賃貸かを確かめる。そこが決まらないと、必要額が大きく変わります。
提示される老後資金の数字を鵜呑みにせず、まずは「持ち家か賃貸か」という自身の住まいの条件に当てはめて計算することが重要です。
賃貸で暮らし続ける場合にいくら上乗せになるかは、下記の記事より一部を引用・参照しています。
記事後半では、家賃を払い続けた場合の上乗せ額を、65歳からの平均余命をもとに確認します。


