


新NISAを始めたものの、「つみたて投資枠でコツコツ投資信託を積み立てるべきか、成長投資枠で個別株の株式投資に挑戦すべきか」で迷っている方は少なくないはずです。
「株式投資」「投資信託」「NISA」という3つの言葉が頭の中でごちゃまぜになったまま枠を選んでしまうと、後から「この商品はこの枠では買えなかった」と気づいて後悔することもあります。
この記事では、金融庁や資産運用業協会の一次資料をもとに、3つの言葉の整理から、NISAの2つの枠で実際に選べる商品の幅・お金の流れの実態、コストの違いまでを解説します。
なお、新NISAの非課税の仕組みについての基本は、下記の記事でも解説しています。

1. 「株式投資」「投資信託」「NISA」、実は次元が違う3つの言葉
まずは3つの言葉の関係を整理しておきましょう。ここを混同したまま話を進めると、この先の枠選びの説明が頭に入ってきません。
1.1 「商品」と「制度」を混同すると枠選びを間違える
株式投資は、特定の企業が発行する株式を直接売買する「商品」です。値上がり益(譲渡益)や配当を狙います。
投資信託は、多くの投資家から集めたお金をひとつにまとめ、運用の専門家が代わりに株式や債券などに投資する「商品」です。1つの投資信託を買うだけで、数十〜数百の銘柄に分散投資したのと同じ効果が得られます。
NISAは、これらの商品を買うための「制度」です。株式投資や投資信託そのものではなく、通常20.315%かかる運用益への税金を非課税にできる、いわば「非課税の箱」にあたります。
NISA口座には「つみたて投資枠」(年間120万円)と「成長投資枠」(年間240万円)の2つがあり、あわせて年間360万円まで投資できます。非課税で保有できる上限額は生涯で1800万円(うち成長投資枠は内数で1200万円)です。
ここで見落とされやすいのが、つみたて投資枠では「投資信託」しか買えないという制約です。個別の株式投資をしたい場合は、成長投資枠を使う必要があります。
2. つみたて投資枠で選べる投資信託は、実は全体の「約6%」だけ
「つみたて投資枠なら好きな投資信託を積み立てられる」と思っていないでしょうか。実はここに、多くの人が見落としている数字の壁があります。
2.1 金融庁の基準をクリアした368本だけが対象
金融庁が公表する「つみたて投資枠対象商品届出一覧」によると、2026年9月7日時点でつみたて投資枠の対象となっている商品は368本です。
内訳は、公募投資信託の株式型が198本(国内67本・内外36本・海外95本)、資産複合型が161本(国内5本・内外153本・海外3本)、ETFが9本(国内3本・海外6本)となっています。
一方、資産運用業協会の統計によると、2026年6月末時点で日本国内で販売されている公募投資信託は全体で5836本にのぼります。
つまり、つみたて投資枠で選べる368本は、公募投資信託全体5836本のうち約6%にすぎないということです。「つみたて投資枠なら選び放題」という思い込みは、実態とは少し違います。
この絞り込みが行われている理由は、対象商品に信託報酬(保有中ずっとかかるコスト)の上限が法令で定められているためです。国内資産に投資する指定インデックス投信は上限0.5%(対象商品の平均は0.27%)、内外・海外資産に投資するものは上限0.75%(平均0.34%)となっています。
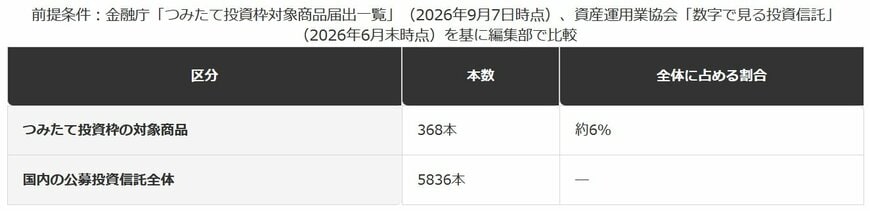
2.2 【つみたて投資枠で選べる投資信託は全体の約6%】
つみたて投資枠の対象商品(2026年9月7日時点)
- 合計:368本
国内の公募投資信託全体(2026年6月末時点)
- 合計:5836本
- つみたて投資枠対象が占める割合:約6%
3. 【編集者の視点】
「つみたて投資枠は投資信託なら何でも積み立てられる」と誤解したまま証券会社のアプリを開くと、目当ての投資信託が検索結果に出てこず戸惑うことがあります。
特に、毎月分配型のファンドや信託期間が20年未満のファンドは、そもそも成長投資枠・つみたて投資枠のどちらにも入らないケースがあります。「気に入った投資信託だから積み立てたい」と思っても、対象商品でなければつみたて投資枠では買えません。
防衛策としては、証券会社のNISA専用ページで「つみたて投資枠対象」と明記された商品かどうかを購入前に必ず確認することです。取扱商品数は証券会社によって差があるため、複数の商品を比較したい場合は取扱本数の多い証券会社を選ぶのも一つの手です。
また、信託報酬の上限をクリアしているからといって、コストがゼロというわけではありません。0.1%台の商品もあれば0.5%近くの商品もあり、同じつみたて投資枠の対象商品同士でも差があります。目論見書で実際の信託報酬率を確認する習慣をつけましょう。
4. NISAは「つみたてが主役」ではなかった。買付額で見る実態
「NISA=コツコツ投資信託を積み立てる制度」というイメージを持っている方は多いかもしれません。ですが、実際にお金が動いている金額を見ると、少し違う実態が見えてきます。
4.1 2025年の買付額は、成長投資枠がつみたて投資枠の約2倍
資産運用業協会が金融庁の統計をもとに公表した資料によると、2025年の年間新規買付額は、NISA成長投資枠が12兆5138億円、NISAつみたて投資枠が6兆2349億円でした。
成長投資枠の買付額は、つみたて投資枠の約2倍にのぼります。両方の枠を合計した買付額のうち、成長投資枠が占める割合は約7割です。
「まずはつみたて投資枠から」という助言をよく見かけますが、実際にNISAで動いているお金の流れを見ると、成長投資枠のほうが大きいというのが実態です。
ただし、この統計には注意点があります。成長投資枠では株式投資も投資信託も買えるため、金融庁の公表統計だけでは、成長投資枠の買付額のうちどこまでが個別株で、どこまでが投資信託なのかという内訳までは分かりません。
「成長投資枠の買付額が多い=みんな個別株の株式投資をしている」と単純に読み替えることはできない、という点は押さえておく必要があります。
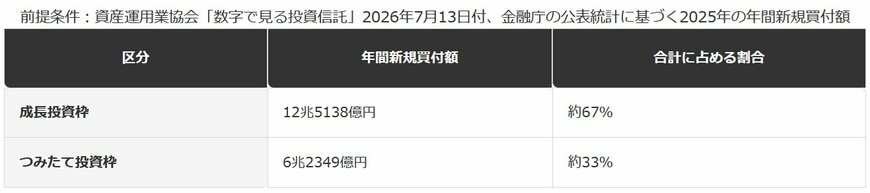
4.2 【NISA枠別の年間新規買付額(2025年)】
成長投資枠
- 年間新規買付額:12兆5138億円
- 合計に占める割合:約67%
つみたて投資枠
- 年間新規買付額:6兆2349億円
- 合計に占める割合:約33%
5. 【編集者の視点】
「つみたて投資枠から始めるのが王道」という助言自体は間違いではありませんが、この助言だけを鵜呑みにすると、成長投資枠という選択肢の存在を見落としがちです。
株主優待や配当を目的とした株式投資をしたい場合、そもそもつみたて投資枠では個別株を買えないため、成長投資枠を使うほかありません。「まずはつみたてから」という一般論に縛られすぎず、自分が何を目的にNISAを使いたいのかを先に決めることが大切です。
また、成長投資枠は年間240万円までという上限があるため、まとまった資金を一度に投じたい場合は、年内に使い切れる金額かどうかを事前に確認しておく必要があります。年間投資枠は翌年に繰り越せない仕組みだからです。
証券会社によっては、成長投資枠専用の商品ラインナップ画面が用意されていることもあります。口座開設後は、つみたて投資枠と成長投資枠それぞれの取扱商品一覧を一度見比べておくと、迷ったときの判断材料になります。
6. コストの見え方が違う。投資信託には「保有中ずっとかかる費用」がある
株式投資と投資信託では、コストの構造そのものが異なります。ここを知らずに商品を選ぶと、想定より手取りが目減りすることがあります。
6.1 個別株には無い「信託報酬」という費用
個別の株式投資では、売買時の手数料はかかりますが、保有しているだけで継続的にかかる費用は基本的にありません。
一方、投資信託には「信託報酬」という、保有している間ずっとかかり続けるコストがあります。つみたて投資枠の対象商品であっても、信託報酬率は0.1%台から上限の0.5%・0.75%近くまで幅があります。
この差がどれくらいの金額になるか、300万円を運用した場合で編集部試算してみました。信託報酬率が平均的な水準の0.27%なら年間8100円、上限に近い0.75%なら年間2万2500円です。
年間の差額は1万4400円で、10年間保有し続けた場合の単純合計では14万4000円の差になります(残高が一定という前提の単純計算であり、実際は運用成績によって残高が変動するため、この金額はあくまで目安です)。
信託報酬が低いこと自体は魅力的ですが、投資対象とする指数や為替ヘッジの有無によってリターンも変わるため、コストの低さだけで選ぶのではなく、目論見書で総経費率や投資対象を確認することをおすすめします。
7. 結局どう使い分ければいいか。目的別の置き場所を考える
ここまでの内容を踏まえ、株式投資・投資信託・NISAの2つの枠を、どう組み合わせて使えばよいかを整理します。
7.1 コアはつみたて投資枠、サテライトは成長投資枠という考え方
長期でコツコツ資産を育てたい部分は、金融庁の基準をクリアした368本の中から選べるつみたて投資枠を「コア」として使うと、商品選びに悩みすぎずに済みます。
一方、応援したい企業の株主優待や配当を狙いたい、値動きの大きい銘柄に挑戦してみたいといった場合は、成長投資枠を「サテライト」として使う方法があります(株式投資の始め方で解説した単元未満株を使えば、少額からでも成長投資枠での株式投資を試すことができます)。
まとまった資金を一度に投じたい場合は、年間240万円という成長投資枠の上限に注意が必要です(株式投資は100万円からどう始める?で詳しく解説しているとおり、上限を超える分は年をまたいでの投資になります)。
つみたて投資枠の対象商品は今後も見直しが続く見込みです。実際に2026年8月にも対象商品数が拡大しており(つみたて投資枠の対象商品が363本にで解説されているとおり)、選ぶ際は購入の直前に最新の対象商品一覧を確認する習慣をつけておくと安心です。
※本記事は、編集部が金融庁・資産運用業協会が公表する公式の最新一次資料を直接確認の上、執筆・検証しています。
8. 【編集者の視点】
株式投資・投資信託・NISAの使い分けに「唯一の正解」はありません。年齢やリスク許容度、投じられる金額によって最適な配分は変わります。
ただし、実務上のポイントとして押さえておきたいのは、つみたて投資枠で個別株は買えないという制約と、成長投資枠の年間投資枠240万円は使い切れなければ翌年に繰り越せないという2点です。この2つを知らずに枠を使い始めると、後から「あの銘柄が買えなかった」「今年の枠を無駄にした」と気づくことになりかねません。
迷ったときは、証券会社のNISA専用ページで、成長投資枠・つみたて投資枠それぞれの対象商品を実際に検索してみることをおすすめします。目当ての商品がどちらの枠に入っているかを確認するだけで、使い分けの方向性はかなり見えてきます。
制度の細かい要件は今後の税制改正で変わる可能性もあるため、最終的な判断に迷う場合は、口座を開設している証券会社のNISA窓口や、金融庁のNISA特設サイトで最新情報を確認することをおすすめします。
9. まとめ
- 株式投資・投資信託は「商品」、NISAはそれらを非課税で買うための「制度」です。
- つみたて投資枠で選べる投資信託は368本(2026年9月7日時点)で、公募投資信託全体5836本のうち約6%にとどまります。
- 2025年のNISA年間新規買付額は、成長投資枠が12兆5138億円、つみたて投資枠が6兆2349億円で、成長投資枠が約2倍多くなっています。
- 投資信託には信託報酬という保有中ずっとかかるコストがあり、300万円運用・10年間の単純計算で約14万4000円の差が生じ得ます。
株式投資・投資信託・NISAという3つの言葉を整理してみると、それぞれが担っている役割は思っていたより明確に分かれていることが見えてきます。制度と商品を混同したまま枠を選ぶと、後から選び直しの手間が発生しかねません。
まずは自分がNISAで何を実現したいのかを一度整理したうえで、つみたて投資枠・成長投資枠それぞれの対象商品を証券会社のページで実際に確認してみることから始めてみてはいかがでしょうか。
10. よくある質問
10.1 Q. NISAのつみたて投資枠で個別株は買えますか?
A. 買えません。つみたて投資枠は「長期の積立・分散投資に適した一定の投資信託」に対象が限定されており、個別の株式投資をしたい場合は成長投資枠を利用する必要があります。
10.2 Q. つみたて投資枠と成長投資枠は同時に使えますか?
A. 使えます。年間投資枠はつみたて投資枠120万円・成長投資枠240万円で、あわせて年間360万円まで投資できます。同じ年に両方の枠を使うことも可能です。
10.3 Q. つみたて投資枠の対象商品は今後も増えますか?
A. 金融庁が随時見直しを行っており、対象商品数は増減する可能性があります。2026年9月7日時点では368本ですが、購入前には証券会社や金融庁の最新の一覧で確認することをおすすめします。
10.4 Q. 投資信託の信託報酬はどこで確認できますか?
A. 各投資信託の「目論見書」に記載されています。証券会社の商品詳細ページでも信託報酬率が表示されていることが多いため、購入前に確認しましょう。

参考資料
- 金融庁「つみたて投資枠対象商品届出一覧」(2026年9月7日時点)
- 金融庁「NISAを知る」
- 一般社団法人資産運用業協会「数字で見る投資信託」(2026年7月13日公表)
LIMO編集部ウェルスマネジメント班


