

3. 引き出す必要があるなら遺産分割前の払戻し制度を使う
相続手続きが終わるまでの間にどうしても現金が要るときは、遺産分割前の払戻し制度が使えます。
3.1 1金融機関あたり150万円が上限
この制度は、平成30年の相続法改正で創設され、2019年7月1日から始まりました。遺産分割が終わっていない段階でも、故人の預貯金を一定額まで払い戻せる仕組みです。
法務省の説明によれば、家庭裁判所の判断を経なくても、金融機関の窓口で支払を受けられるようにしたものとされています。生活費や葬儀費用、相続債務の弁済といった資金需要に対応するための制度です。
払い戻せる金額の計算式
払い戻せる額は、民法第909条の2で次のように決まります。
相続開始時の預貯金債権の額 × 3分の1 × その相続人の法定相続分
これに加えて、同じ金融機関に対する権利行使には上限があります。法務省令で1金融機関あたり150万円と定められており、計算上の金額がこれを超える場合は150万円までです。
2026年9月現在の受信料額。月額と、まとめて前払いした場合の額3/3
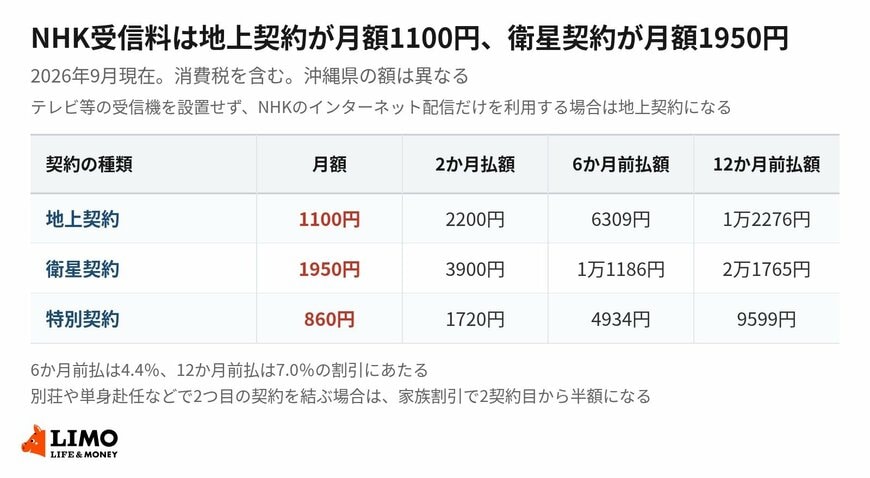
出所:NHK『NHKの受信料はいくら?受信料の金額について』をもとにLIMO編集部作成
預金が1200万円あり、相続人が配偶者と子2人というケースで考えてみます。
配偶者の法定相続分は2分の1なので、1200万円×3分の1×2分の1で200万円となります。ただし上限があるため、実際に払い戻せるのは150万円です。
子は2人で2分の1を分けるため、1人あたりの法定相続分は4分の1です。1200万円×3分の1×4分の1で100万円となり、こちらは上限に届かないため100万円をそのまま払い戻せます。
なお、この制度で払い戻した分は、その相続人が遺産の一部の分割によって取得したものとみなされます。あとで精算が必要になる点は覚えておきたいところです。
具体的な手続きや必要書類は金融機関ごとに異なります。利用を考えるときは、先に取引先の金融機関へ問い合わせておくと手戻りがありません。
4. ネット銀行の口座も凍結されるが、手続きは郵送やオンラインになる
ネット銀行を使う方が増えました。相続のときの扱いに違いがあるのかを見ていきます。
4.1 ネット銀行の口座も凍結の対象になる
ネット銀行の口座も、名義人が亡くなったことを銀行が把握した時点で凍結されます。ここは一般の銀行と同じ仕組みです。
違うのは手続きの進め方です。支店や窓口がないため、相続手続きはオンラインか郵送で行うことになります。
4.2 手続きの流れは書類の準備が中心になる
全国銀行協会は、預金相続の手続きを4つの段階で説明しています。金融機関への申し出、必要書類の準備、書類の提出、そして払戻しという流れです。
必要書類は、遺言書があるか、遺産分割協議書があるかによって変わります。戸籍謄本や相続人の本人確認書類が求められるのが一般的です。
全国銀行協会も、相続の連絡と同時に故人の口座での取引は原則として制限されると案内しています。手続きに日数がかかる場合がある点にも触れられています。
ネット銀行の場合、口座をそのまま引き継ぐことはできません。手続きが完了すると預金は相続人に払い戻され、口座は解約されます。
4.3 通帳がないため口座の存在に気づきにくい
ネット銀行でとくに困るのが、家族が口座の存在に気づけないことです。通帳やキャッシュカードが手元にないケースも珍しくありません。
メールの履歴や銀行からの通知を確認すると、どのネット銀行を使っていたか分かることがあります。ただし、パスワードが分からなければ中身は確認できません。
4.4 元気なうちに口座の一覧を残しておく
事前にできる対策として有効なのは、口座の情報を家族と共有しておくことです。エンディングノートに記録しておく方法もあります。
残高まで書く必要はありません。どの金融機関に口座があるかが分かるだけでも、残された家族の負担は大きく減ります。
5. まとめにかえて|凍結は連絡した時点から始まる
銀行口座が凍結されるのは、役所に死亡届を出した時点ではなく、銀行が名義人の死亡を知った時点からです。届け出るまでは口座が動くため、引き出せてしまいます。
ただし凍結前に引き出すと、遺産分割でもめる材料になり、相続放棄が選べなくなることもあります。判断の期限は、相続の開始を知った時から3か月です。
現金が必要なときは、遺産分割前の払戻し制度を使う方法があります。1金融機関あたり150万円が上限で、家庭裁判所の判断を経ずに窓口で手続きできます。
相続の手続きは、連絡がとりづらい相続人がいたり、生前の贈与が絡んだりすると長引きます。家族が集まるタイミングで口座の所在だけでも共有しておくと、いざというときに慌てずにすみます。判断に迷う場面が出てきたら、取引先の金融機関や弁護士、司法書士に相談してみましょう。
参考資料
- 法務省『民法及び家事事件手続法の一部を改正する法律について(相続法の改正)』
- e-Gov法令検索『民法』
- e-Gov法令検索『戸籍法』
- e-Gov法令検索『民法第九百九条の二に規定する法務省令で定める額を定める省令』
- 一般社団法人全国銀行協会『預金相続の手続の流れ』
和田 直子


