

敬老の日やお彼岸で家族が集まる9月は、実家のお金の話を切り出しやすい時期です。そのときに話題にのぼりやすいのが、家族が亡くなったあとの銀行口座の扱いではないでしょうか。
役所に死亡届を出した時点で口座が自動的に止まると考えている方は少なくありません。しかし実際には、死亡届を出しただけで口座が凍結されることはありません。
では、凍結される前にATMで引き出してしまってよいのでしょうか。この記事では、口座が凍結されるタイミングと引き出したときのリスク、そして遺産分割の前でも1金融機関あたり150万円まで払い戻せる制度を、元銀行員の視点で確認していきます。
1. 死亡届を出しても銀行口座は凍結されない
まず、口座が止まるのがいつなのかを整理しておきます。
相続が発生すると、葬儀の準備と並行して役所に死亡届を提出することになります。戸籍法第86条第1項では、死亡の届出は死亡の事実を知った日から7日以内、国外で死亡があったときはその事実を知った日から3か月以内と定められています。
ただし、この届出は戸籍の手続きです。役所から銀行へ名義人の死亡を知らせる仕組みはありません。
口座が凍結されるのは、銀行が名義人の死亡を知った時点からです。凍結されると、預金の引き出しや振込などの取引ができなくなります。
まれに、銀行の担当者が訃報欄や葬儀の情報から独自に確認して凍結するケースもあります。とはいえ基本的には、親族からの届け出がなければ銀行が死亡を把握することはありません。
免除の対象は6区分。市町村民税非課税を条件とするものが3つある1/3
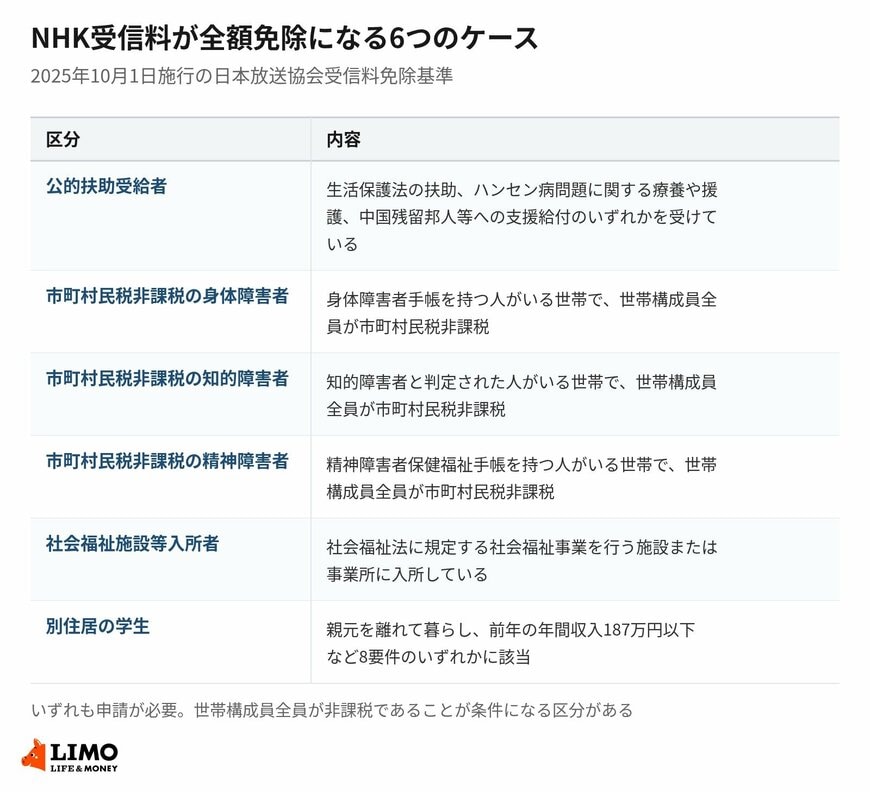
出所:NHK『受信料免除の対象となる方について』をもとにLIMO編集部作成
見落としやすいのが、名義人の死亡情報は銀行の間で自動的に共有されないという点です。
故人が複数の銀行に口座を持っていた場合は、それぞれの銀行に個別に連絡する必要があります。一方、同じ銀行の別の支店にある口座であれば、1回の届出でまとめて凍結されます。
つまり、銀行に届け出るまでは口座が動く状態のままです。技術的には引き出せてしまうわけですが、ここには注意すべき点があります。
2. 凍結される前に引き出すと2つのリスクがある
名義人以外が凍結前に預金を引き出すこと自体はできてしまいます。ただし、あとから困る場面が出てきます。
2.1 遺産分割でもめる材料になる
相続手続きを踏まずに預金を引き出す行為は、ほかの相続人から不正な持ち出しと受け取られることがあります。
引き出された預金は、本来なら遺産分割の対象になる財産です。民法第906条の2は、遺産分割の前に遺産に属する財産が処分された場合でも、共同相続人全員の同意があれば、その財産を遺産分割の対象に含められると定めています。
さらに、処分をした本人については、この同意を得る必要がありません。引き出した側が反対しても、ほかの相続人がそろえば分割の対象に戻せるということです。
引き出したお金の使い道を説明できないと、話は一層こじれます。相続人どうしの不信感につながりやすい部分です。
2.2 相続放棄が選べなくなる
相続では、プラスの財産だけでなく借金などのマイナスも引き継ぐのが原則です。引き継がないという選択、つまり相続放棄も可能で、その場合は家庭裁判所に申述します。
ここで問題になるのが民法第921条第1号です。相続人が相続財産の全部または一部を処分したときは、単純承認をしたものとみなすと定められています。ただし保存行為は除かれます。
単純承認とみなされると、あとから相続放棄や限定承認を選べなくなります。故人の資産と負債をまとめて引き継ぐ意思を示したと扱われるためです。
しかも期限は長くありません。民法第915条第1項では、自己のために相続の開始があったことを知った時から3か月以内に判断するものとされています。
半額免除は5区分。障害のある人が世帯主で受信契約者であることが条件になる2/3
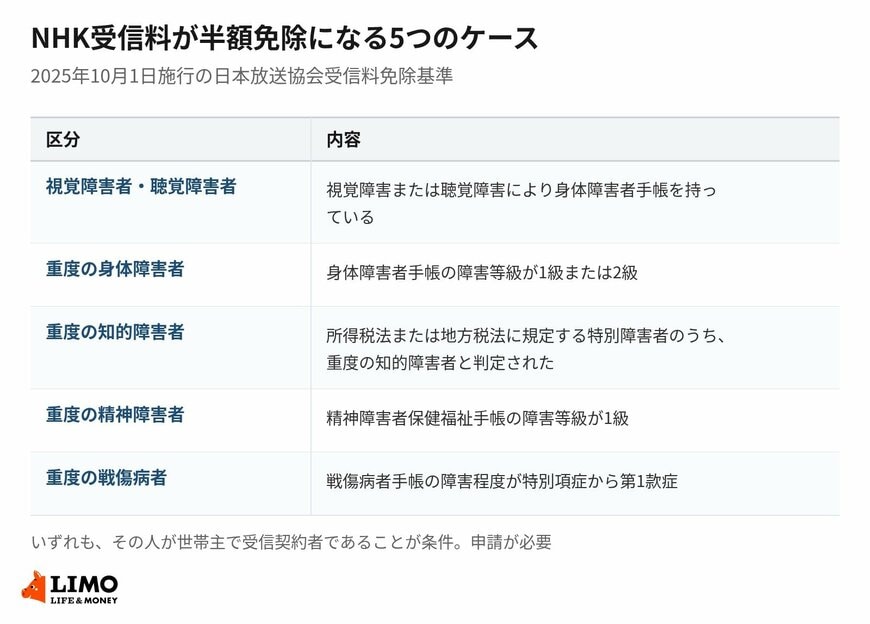
出所:NHK『受信料免除の対象となる方について』をもとにLIMO編集部作成
借金の有無がはっきりしないうちは、預金に手を付けない方が安全といえます。
とはいえ、葬儀費用や当面の生活費で現金が必要になる場面はあります。その場合の方法を次のページで見ていきましょう。


