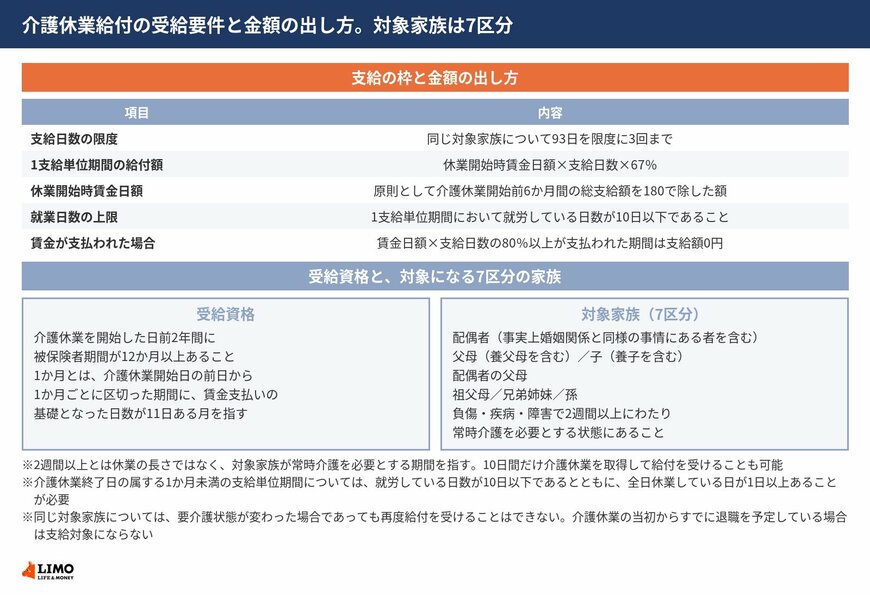
親の介護で休職・離職する前に知りたい【介護休業給付金】93日を限度に3回まで、賃金日額の67%。受給には2年間で被保険者期間12か月が必要 2026.09.15 14:52 公開 執筆者和田 直子 家族の介護で仕事をお休みする際、収入の確保や働き方の維持に不安を感じる方は少なくありません。雇用保険の手当には受給できる期間や条件が決められており、休業中の働き方自体では支給額がゼロになる注意点もあります。また、長期的な介護に直面した際、短時間勤務や残業制限といった別枠の制度をどう組み合わせて両立させるかが重要です。仕事を辞めずに乗り切るための要件と仕組みを解説します。 この記事のポイント 支給されるのは93日を限度に3回までです。同じ家族について、あとから取り直すことはできません。 金額は賃金日額の67%です。ただし休業中に賃金が支払われると、その分が調整されます。 介護休業のほかにも使える制度があります。短時間勤務や時間外労働の制限がそれです。 記事の続きを読む 出所:厚生労働省「Q&A〜介護休業給付〜」などをもとにLIMO編集部作成 Check! 次のページでは、どのような間柄が対象に含まれるのかを分かりやすく整理した一覧図や、休業前の手当算出に関する基準、さらに手当が切れた後に活用できる勤務時間の短縮や残業制限の具体策まで、働き方を維持しながら乗り切るための全体像が分かります。 画像と一緒に記事を読む 関連記事 【生活保護】2026年10月から「特例加算」が1000円増額、月額2500円に。生活扶助のしくみと2026年9月公表の最新調査から見る受給の実態 生活保護の「生活扶助」に上乗せされている特例加算が、2026年10月から1人あたり月額2500円になります。この加算は2023年度の導入以降、社会経済情勢等を踏まえて段階的に金額が見直されてきました。あわせて、2026年9月に公表された最新の調査では、受給世帯や保護率の動きも明らかになっています。加算のしくみやこれまでの経緯、生活保護制度の基本的なルールを、続きでまとめて確認していきましょう。 【金利を比較】「個人向け国債・新窓販国債・定期預金」9月に選ぶならどれ?途中解約リスクも含めた最適な選び方 個人向け国債と新窓販国債、9月募集分の金利がようやく全て出そろいました。実は同じタイミングで、国債の税金の扱いを見直す議論も動き出していることをご存じでしょうか。もし税負担が軽くなれば、銀行の定期預金との比較の仕方まで変わってきそうです。今回はそうした最新の動きも踏まえながら、個人向け国債・新窓販国債・定期預金のなかで今どの金利が魅力的なのかをまとめて確認していきます。 【厚生年金】月10万円未満は19.0%・月20万円以上は18.8%|収入が変わる前に積立額を見直した場合と、そのまま続けた場合で20年後はどう違うか【FA解説】 転職や働き方の変更を控えていると、積立額の調整に迷うことがあるかもしれません。厚生年金(国民年金を含む)を受け取る方の平均年金月額は男女全体で15万289円とされています。一方で受給額の割合(令和6年度概況)を見ると、月10万円未満が19.0%、月20万円以上が18.8%と広がっています。ご自身の土台となる年金額を確かめ、将来の計画を考えておきたいところです。 会社員のまま65歳を迎えても、給与から「介護保険料」が引かれなくなる?その理由と支払い方法の変化を確認 LIMOをGoogle検索のお気に入りに登録!詳しくはこちら→ copy URL 関連タグ #介護 #介護休業 #雇用保険