後期高齢者医療制度とは?国民健康保険とは別物と知らずに窓口で戸惑う人も。負担割合1〜3割の決まり方と、2割負担の配慮措置終了後の注意点を解説
75歳から仕組みごと切り替わる医療保険。負担割合が上がる基準・保険料の決まり方・資格確認書の更新時期までを整理
miya227/istockphoto.com


目次[開く][閉じる]
- 1. 75歳になると自動的に切り替わる「後期高齢者医療制度」とは
- 1.1 対象になるのは75歳以上、または65〜74歳で一定の障害がある人
- 1.2 運営するのは市町村ではなく「後期高齢者医療広域連合」
- 2. 国民健康保険とは別建ての、独立した医療保険制度
- 3. 【編集者の視点】
- 4. 窓口負担は1割・2割・3割の3段階、所得で決まる
- 4.1 3割負担になるのは「現役並み所得者」
- 4.2 2割負担は「課税所得28万円以上145万円未満」かつ「年金収入等の基準」を満たす場合
- 4.3 1割負担になるのは、上記に当てはまらない人
- 4.4 【後期高齢者医療制度・窓口負担割合の所得基準】
- 5. 2022年10月に始まった2割負担、経過措置はすでに終了している
- 5.1 【2割負担の導入から配慮措置終了までの経緯】
- 6. 【編集者の視点】
- 7. 保険料は「均等割」と「所得割」の2本立て
- 8. 「資格確認書」や「資格情報のお知らせ」で年1回の見直しを確認できる
- 9. まとめ
- 10. よくある質問
- 10.1 Q. 後期高齢者医療制度は国民健康保険とは違う制度ですか。
- 10.2 Q. 後期高齢者医療制度の対象になるのは何歳からですか。
- 10.3 Q. 75歳になったら、自分で加入手続きをする必要がありますか。
- 10.4 Q. 窓口負担割合はどうやって決まりますか。
- 10.5 Q. 課税所得145万円以上なら、必ず3割負担になりますか。
- 10.6 Q. 2割負担の「配慮措置」は今も続いていますか。
- 10.7 Q. 保険料はどのように計算されますか。
- 10.8 Q. 後期高齢者医療制度を運営しているのは市区町村ですか。
- 10.9 Q. 資格確認書はいつ届きますか。
- 参考資料
「75歳になったら、今まで入っていた国民健康保険の名前が変わるだけ」——そう考えている人は少なくありません。しかし、75歳から加入する「後期高齢者医療制度」は、実は国民健康保険とは完全に別建ての、独立した医療保険制度です。
この記事では、後期高齢者医療制度の対象者・運営の仕組み・窓口負担の決まり方を、厚生労働省・後期高齢者医療広域連合の公式資料にもとづき編集部が整理します。
1. 75歳になると自動的に切り替わる「後期高齢者医療制度」とは
まず、誰が対象になり、誰が制度を運営しているのかという基本から確認します。
1.1 対象になるのは75歳以上、または65〜74歳で一定の障害がある人
後期高齢者医療広域連合の公式資料によると、後期高齢者医療制度の対象は「75歳以上(一定の障害のある方は65歳以上)」の方です。65歳から74歳までの人は、寝たきり等の一定の障害の状態にあると広域連合の認定を受けた場合に、本人の申請によって対象になります。
75歳の誕生日を迎えると、それまで加入していた国民健康保険や、会社の健康保険(被用者保険)の被保険者資格は自動的に喪失し、後期高齢者医療制度に切り替わります。何か手続きをしないと切り替わらない、というものではありません。
1.2 運営するのは市町村ではなく「後期高齢者医療広域連合」
厚生労働省の資料によると、後期高齢者医療制度は、都道府県ごとに、都道府県内のすべての市町村が加入する「後期高齢者医療広域連合」が運営しています。被保険者の資格認定・管理や保険料の賦課、医療給付といった実務は広域連合が行い、市町村は保険料の徴収や、届出・申請の窓口業務を担う役割分担になっています。
「後期高齢者医療制度」という名前だけを見ると、国民健康保険の一部か、市町村の制度だと思われがちですが、実際には都道府県単位の広域連合という、市町村とは別の主体が運営する独立した制度です。
「75歳からの保険」と聞くと地味な話に思えますが、運営主体がまるごと変わるという点は、実は見落とされがちな大きな制度上の切り替わりです。手続きをしていないのに保険証が変わっていた、という違和感の正体はここにあります。
2. 国民健康保険とは別建ての、独立した医療保険制度
「後期高齢者医療制度は国民健康保険の延長」という理解は、なぜ誤解なのかをもう少し詳しく見ていきます。
国民健康保険は市町村(または都道府県)が保険者となる制度で、現役世代から高齢者まで幅広い年齢層が加入します。一方、後期高齢者医療制度は、75歳以上という年齢だけを基準に、国民健康保険からも被用者保険からも切り離して独立させた制度です。財源も、現役世代からの支援金や公費が中心で、被保険者からの保険料はそのうちの一部を負担する仕組みになっています。
「今までと同じ国保が続いているだけ」と考えていると、保険料の決まり方や窓口負担の仕組みが、実は75歳を境にまったく別の制度に基づいて計算されるようになっていることを見落としがちです。この前提を知らないまま「なぜ急に金額が変わったのか」と戸惑うケースは少なくありません。
3. 【編集者の視点】
実務上、75歳になる少し前の時期に、お住まいの市区町村や広域連合から後期高齢者医療制度についての案内が届くのが一般的です。案内をよく確認せず「国保のままだろう」と思い込んでいると、保険証の切り替え時期や、窓口負担の基準が変わるタイミングを見落としてしまうことがあります。
※本記事は、編集部が厚生労働省・後期高齢者医療広域連合が公表する公式の最新情報を直接確認の上、執筆・検証しています。
4. 窓口負担は1割・2割・3割の3段階、所得で決まる
後期高齢者医療制度で特に気になるのが、医療機関の窓口で支払う自己負担割合です。東京都後期高齢者医療広域連合の公式資料をもとに、3段階の基準を整理します。
4.1 3割負担になるのは「現役並み所得者」
同じ世帯の被保険者の中に、住民税課税所得が145万円以上の人がいる場合は、3割負担になります。
ただし、課税所得だけで一律に3割と決まるわけではありません。自治体の公式資料によると、「基準収入額適用申請」という仕組みがあり、世帯に被保険者が1人の場合はその人の収入が383万円未満、世帯に被保険者が2人以上いる場合は被保険者全員の収入合計が520万円未満であれば、申請によって2割・1割の負担割合に戻ることができます。
「課税所得145万円以上=一律3割」と思い込んでいると、この申請の存在自体を見落としがちです。収入の基準に近いと感じる場合は、申請の対象にならないか確認しておく価値があります。
4.2 2割負担は「課税所得28万円以上145万円未満」かつ「年金収入等の基準」を満たす場合
2割負担になるのは、次の2つの条件を両方とも満たす場合です。1つ目は、同じ世帯の被保険者の中に住民税課税所得が28万円以上145万円未満の人がいること。2つ目は、年金収入とその他の合計所得金額の合計額が、被保険者が1人の世帯では200万円以上、2人以上の世帯では合計320万円以上であることです。
4.3 1割負担になるのは、上記に当てはまらない人
同じ世帯の被保険者全員の住民税課税所得がいずれも28万円未満の場合、または住民税非課税世帯に該当する場合は、1割負担になります。これらの判定は、毎年8月1日を基準日として、前年の所得等をもとに行われます。
4.4 【後期高齢者医療制度・窓口負担割合の所得基準】
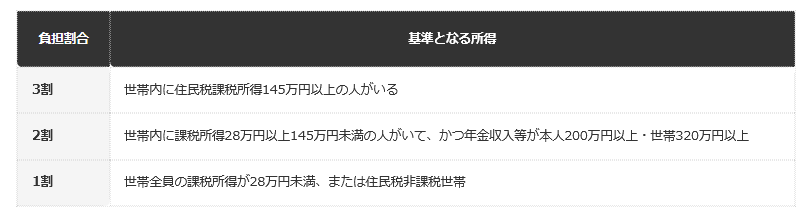
- 3割:世帯内に住民税課税所得145万円以上の人がいます
- 2割:世帯内に課税所得28万円以上145万円未満の人がいて、かつ年金収入等が本人200万円以上・世帯320万円以上です
- 1割:世帯全員の課税所得が28万円未満、または住民税非課税世帯です
「世帯に1人でも所得が高い人がいると、自分の負担割合が上がる」という点は、意外と知られていません。本人の年金額だけを見て安心していると、同居する家族の所得次第で結果が変わることもあります。世帯の誰かの働き方や年金の受け取り方が変わったタイミングでは、あらためて負担割合を確認しておくと安心です。
5. 2022年10月に始まった2割負担、経過措置はすでに終了している
後期高齢者医療制度をめぐっては、2022年10月に2割負担の区分が新設された経緯があります。ここで見落とされがちなのが、その後の「配慮措置」の扱いです。
厚生労働省の資料によると、令和4年(2022年)10月1日から、現役並み所得者を除き、一定以上の所得がある人の窓口負担割合が1割から2割に変わりました。急激な負担増を抑えるため、令和4年10月1日から3年間、1か月あたりの外来医療の窓口負担の増加額を3000円までに抑える「配慮措置」が導入されていました。
「まだ配慮措置の期間中だろう」と考えていると、実際にはこの配慮措置は令和7年(2025年)9月30日をもってすでに終了しており、2025年10月以降は、2割負担の対象者は全面的に2割の負担額を支払う扱いになっていることを見落としがちです。
配慮措置終了後も、高額療養費制度により外来の自己負担額には月1万8000円(年間14万4000円)という上限があります。負担割合が2割になったからといって、際限なく支払いが増え続けるわけではない点も、あわせて押さえておきたいところです。
2割負担・配慮措置終了の詳しい経緯や、負担が増える具体的なケースについては、原則75歳以上が加入する「後期高齢者医療制度」とは? 2025年9月末で2割負担の配慮措置終了で詳しく解説しています。あわせて確認しておくと、自分が該当するかどうか判断しやすくなります。
制度が変わった経緯(旧運用から現行運用への移行)を、時系列で確認しておきます。
5.1 【2割負担の導入から配慮措置終了までの経緯】
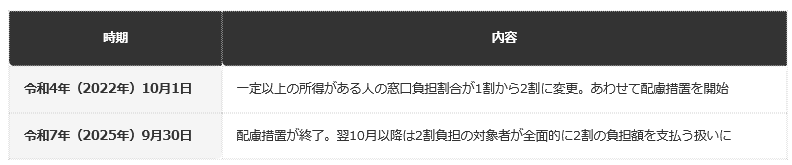
- 令和4年(2022年)10月1日:一定以上の所得がある人の窓口負担割合が1割から2割に変更。あわせて配慮措置を開始しました
- 令和7年(2025年)9月30日:配慮措置が終了しました。翌10月以降は2割負担の対象者が全面的に2割の負担額を支払う扱いになっています
制度改正のニュースは、施行された瞬間は大きく報じられますが、その後の経過措置がいつ終わったかまではあまり話題になりません。「まだ緩和されているはず」という思い込みのまま医療機関にかかると、想定より窓口での支払いが増えて戸惑うことになりかねません。数年前の記事の情報を鵜呑みにせず、今の時点の状態を確認する習慣が大切です。
6. 【編集者の視点】
実務上、負担割合が変わるタイミングは、毎年8月1日を基準日とした所得の見直しによって切り替わります。前年に大きく所得が変動した場合(退職や年金の受給開始など)は、翌年8月以降の負担割合が変わる可能性があるため、通知が届いたら内容を確認しておくとよいでしょう。
特に、配偶者や同居家族の年金受給が始まったタイミングでは、世帯としての所得構成が変わり、本人の負担割合が動くことがあります。「去年までと同じはず」と思い込まず、負担割合の通知が届くたびに内容を確認しておくことをおすすめします。
7. 保険料は「均等割」と「所得割」の2本立て
後期高齢者医療制度のもう一つの柱が、毎月(または年金天引きで)納める保険料です。
東京都後期高齢者医療広域連合の資料によると、後期高齢者医療制度にかかる医療給付費のうち、約1割は被保険者からの保険料でまかなわれています(残りは現役世代からの支援金と公費)。保険料は、加入者全員が等しく負担する「均等割額」と、所得に応じて負担する「所得割額」を組み合わせて計算される仕組みです。
「保険料は年金からいくら引かれているのか」「なぜ毎年金額が変わるのか」といった具体的な料率・平均額については、令和8・9年度【後期高齢者の医療保険料】平均月額7989円、前回から578円増で編集部が整理しています。この記事では、保険料の仕組みの全体像を押さえたうえで、詳しい金額はそちらで確認する形をおすすめします。
「均等割額」は加入者全員が同じ金額を負担するのに対し、「所得割額」は所得が多いほど負担額が増える仕組みです。同じ都道府県内でも、所得の水準によって実際に支払う保険料の金額は一人ひとり異なります。「保険料は全員一律のはず」と考えていると、この所得に応じた部分の存在を見落としがちです。
厚生年金・国民年金の受給額の違いについては、厚生年金と国民年金の違いを整理した別記事もあわせて確認してみてください。
8. 「資格確認書」や「資格情報のお知らせ」で年1回の見直しを確認できる
窓口負担割合や保険料が変わるタイミングを知るうえで、もう一つ押さえておきたいのが「資格確認書」の更新時期です。
後期高齢者医療制度では、毎年8月1日を基準日として前年の所得に基づき負担割合の見直しが行われます。従来の保険証に代わり交付される「資格確認書」(マイナ保険証をお持ちでない方向け)の有効期限は原則1年で、新しい年度分は毎年7月中旬以降に順次送付されます(マイナ保険証をお持ちの方には、負担割合変更時などに「資格情報のお知らせ」が送付されます)。
「保険証は一度もらえばずっと使えるもの」と考えていると、毎年夏に新しいものへ切り替わっていること自体に気づかないままになりがちです。窓口負担割合の見直しも同じ8月1日を基準に行われるため、7月に届く資格確認書は、負担割合が変わっていないかを確認する良いタイミングでもあります。
毎年届く資格確認書は、封筒を開けずにしまい込んでしまう人も少なくありません。しかし中身を見れば、自分の負担割合が変わっていないかがそのまま分かります。届いたその場で一度目を通す習慣をつけておくと、あとから慌てずに済みます。
9. まとめ
- 後期高齢者医療制度は、75歳以上(一定の障害がある場合は65歳以上)を対象に、都道府県ごとの「後期高齢者医療広域連合」が運営する、国民健康保険とは別建ての独立した制度です。
- 医療機関の窓口負担割合は、世帯の所得に応じて1割・2割・3割の3段階に分かれます。
- 2022年10月に導入された2割負担の「配慮措置」は、令和7年9月30日をもってすでに終了しています。
- 保険料は「均等割額」と「所得割額」を組み合わせて計算され、医療給付費の約1割をまかなう仕組みです。
「75歳になったら国保の名前が変わるだけ」という理解のままでいると、窓口負担割合や保険料の決まり方が、実は別の制度に基づいていることに気づかないまま過ごしてしまいます。
自分や家族が75歳を迎える前に、後期高齢者医療制度がどのような仕組みで運営されているのかを、一度確認しておくことをおすすめします。
10. よくある質問
10.1 Q. 後期高齢者医療制度は国民健康保険とは違う制度ですか。
A. はい、別の制度です。国民健康保険や被用者保険とは切り離され、都道府県ごとの後期高齢者医療広域連合が運営する独立した制度です。
10.2 Q. 後期高齢者医療制度の対象になるのは何歳からですか。
A. 原則75歳以上です。65歳から74歳までの人は、一定の障害があると広域連合の認定を受けた場合に、本人の申請により対象になります。
10.3 Q. 75歳になったら、自分で加入手続きをする必要がありますか。
A. 特別な手続きをしなくても、75歳の誕生日をもって自動的に後期高齢者医療制度に切り替わります。
10.4 Q. 窓口負担割合はどうやって決まりますか。
A. 世帯の住民税課税所得と、年金収入等の合計所得金額をもとに、1割・2割・3割の3段階に分かれます。判定は毎年8月1日を基準日として、前年の所得に基づいて行われます。
10.5 Q. 課税所得145万円以上なら、必ず3割負担になりますか。
A. 必ずしもそうではありません。「基準収入額適用申請」という仕組みがあり、世帯の被保険者の収入が一定額(単身世帯は383万円未満、複数世帯は合計520万円未満など)を下回る場合は、申請により2割・1割の負担割合に戻ることができます。
10.6 Q. 2割負担の「配慮措置」は今も続いていますか。
A. 続いていません。令和7年(2025年)9月30日をもって終了し、2025年10月以降は2割負担の対象者は全面的に2割の負担額を支払う扱いになっています。
10.7 Q. 保険料はどのように計算されますか。
A. 加入者全員が等しく負担する「均等割額」と、所得に応じて負担する「所得割額」を組み合わせて計算されます。
10.8 Q. 後期高齢者医療制度を運営しているのは市区町村ですか。
A. 実務上の運営主体は、都道府県ごとにすべての市町村が加入する「後期高齢者医療広域連合」です。市区町村は保険料の徴収や窓口業務を担当します。
10.9 Q. 資格確認書はいつ届きますか。
A. マイナ保険証をお持ちでない方へ交付される「資格確認書」の有効期限は毎年8月1日から翌年7月31日までの1年間で、新しい資格確認書は毎年7月中旬以降に送付されます(マイナ保険証をお持ちの方には状況に応じて「資格情報のお知らせ」が送付されます)。
関連記事
後期高齢者医療保険料、東京都で年金200万円の人なら12月15日の天引きは単身で「約1万6500円」。年金80万円の妻がいる人なら約1万3400円
12月15日に振り込まれる年金からは、後期高齢者医療保険料の2か月分が天引きされます。東京都の2026年度の料率で試算すると、年金収入200万円の単身の方は年9万1200円、12月15日は約1万6500円が目安です。妻の年金が80万円の夫婦なら、夫は年7万4800円と単身より安くなります。均等割の軽減を世帯で判定するしくみと、8月より天引きが多くなる理由も解説します。
国民健康保険料、自営業の人が青色申告を書面で続けると年「約5万800円」増える試算。2027年分から控除は最高10万円に
2027年分の所得税から、青色申告特別控除が見直されます。複式簿記で記帳していても、書面で申告すると控除は55万円から最高10万円になり、e-Taxで申告すれば65万円です。控除前の事業所得400万円・35歳単身の自営業の人を例に、横浜市の2026年度の料率で国民健康保険料を試算すると、書面のままなら年約5万800円の負担増でした。控除の見直しが保険料にどう響くのかを確認します。
【インフル予防接種は保険適用外】かかったあとの治療は70歳未満3割、冬の医療費は「保険が使えるもの」と「使えないもの」に分けて考える
厚生労働省によると、インフルエンザの予防接種は病気の治療ではないため健康保険が使えず、原則として全額が自己負担です。一方で、かかったあとの診察や薬は健康保険が使え、協会けんぽによると70歳未満の人は窓口で3割を払います。例年12月から3月の流行シーズンを前に、予防接種と治療の費用の違いを、厚生労働省と協会けんぽの資料をもとに、FPの視点で分かりやすく整理します。
参考資料
齊藤 慧
