5. 為替が10円動くと、円で見た残高はどれだけ違ってくるのか
ここからは、交換比率の動きが円で見た残高にどれだけ効くのかを、単純な前提を置いて計算してみます。
5.1 前提は評価額100万円、1ドル150円から10円の変動
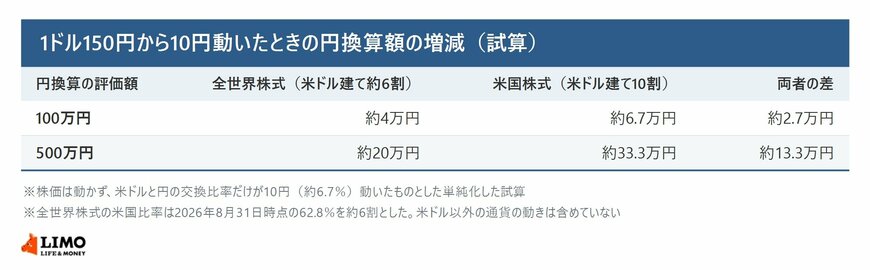
円換算の評価額を100万円、起点を1ドル150円と置き、交換比率だけが10円動いた場合を考えます。10円は150円の約6.7%にあたります。
米ドル建ての比率は、全世界株式を約6割(2026年8月31日時点の米国比率62.8%)、米国株式を10割とします。株価の動きと、米ドル以外の通貨の動きは含めていません。
5.2 全世界株式で約4万円、米国株式で約6.7万円の増減
全世界株式では、米ドル建ての約60万円が約6.7%動くため、増減は約4万円です。米国株式では100万円全体が動くため約6.7万円になり、その差は約2.7万円です。
残高が500万円まで積み上がると、増減は全世界株式で約20万円、米国株式で約33.3万円となり、差は約13.3万円まで広がります。円安に動けば増え、円高に動けば同じ幅で減ります。
残高が5倍になれば揺れ幅も5倍になり、米ドル建ての比率の差がそのまま金額の差として表れます4/4
出所:三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」(2026年8月31日現在)の国・地域別比率をもとにLIMO編集部作成
6. 世界に広く投じていても、円で見た増減は比率の高い国の値動きと為替でほとんど決まる。受け取り方まで見据えて構える考え方を、IFA・奥田 朝が解説
40歳代は、毎月の積み立てが暮らしの一部になっている一方で、そのお金を受け取る時期まではまだ距離がある、という方が多い時期です。前半でみたように、全世界の株式に投じる形であっても、組み入れの比率は特定の国の企業に大きく寄ります。生命保険会社で個人・法人のお客さまのご相談に応じてきた立場から申し上げると、円で見た残高が増えたり減ったりする理由をここまで分けて考えたことがないまま、為替が大きく動いたというニュースを見るたびに何かを変えたほうがよいのかと考えて、そこで話が進まなくなってしまう方が多くいらっしゃいます。相談の場では次のような声を耳にします。
6.1 40歳代に多いお悩み相談は「円で見た増減が何によって動いているのか、分けて見たことがない」

相談の場でも、円で見た増減の理由を分けられないまま、為替のニュースに合わせて何かを変えたほうがよいのかと迷い続けているという方に数多くお会いします。
6.2 【IFA・奥田 朝が回答】いま動かすことより、受け取り方の選択肢を先に知っておくほうが効く
6.3 ポイント1:制度によっては、売って買い直さなくても買う先を切り替えられる
為替が気になるというお話をいただくと、いったん解約したほうがよいでしょうかと聞かれることがあります。その前に知っておいていただきたいのが、制度の中で買う先を切り替えるという手立てです。
老後に向けて自分で積み立てる制度(iDeCo)では、これから毎月買う先を別のものに変える方法と、これまで買ってきた分を別の商品に移し替える方法が用意されています。どちらも制度の中の手続きで、口座からお金を引き出して買い直すのとは別の扱いです。
一方、税金がかからない枠(NISA)では、これから毎月買う先を変えることはできますが、これまで買ってきた分を別の商品に移す手続きはありません。持っている分を入れ替えるには、いったん売却して買い直すことになり、売却した分の枠が使えるようになるのは翌年以降です。
ここを知らないと、比率を変えたいだけなのに解約という大きな選択肢しか見えず、そこで手が止まってしまいます。ただし、どの手続きが使えるのか、回数に制限があるのか、費用がかかるのか、反映までにどれくらいの日数がかかるのかは、制度や金融機関によって扱いが異なります。
私のほうから断定はできませんので、ご自身の口座でどこまでできるのかは、金融機関の窓口や制度の所管の窓口で確かめてください。まず、いま持っている口座で何が選べるのかを書き出すところから始めると、話が前に進みます。
6.4 ポイント2:受け取り方には、一度でまとめて受け取る形と、分けて受け取る形がある
次にお伝えするのが、受け取り方の選択肢です。老後に向けて自分で積み立てる制度で作ったお金は、受け取るときに、一度でまとめて受け取る形と、年金のように分けて受け取る形が選べる仕組みになっています。同じ残高でも、どちらの形で受け取るかによって税金の計算の仕方が変わります。
まとめて受け取る形では、勤務先を辞めるときに受け取るお金と同じ区分で計算され、積み立ててきた年数などに応じた控除が使える場合があります。分けて受け取る形は別の区分で計算され、公的年金など他に受け取るものとの重なり方が影響します。
どちらが手元に多く残るかは、その方の収入の形や、受け取る時期がほかの収入と重なるかどうかで変わりますので、一般論としてどちらが得だとは申し上げられません。制度の内容や控除の要件は法令に沿って決まりますし、改正されることもあります。
ご自身のケースでどうなるかは、税務署や税理士といった専門家、制度の所管の窓口で必ず確かめてください。ここでお伝えしたいのは、受け取り方に選択肢があるという事実を早い段階で知っておくと、途中の増減の受け止め方が変わるということです。
6.5 ポイント3:円で見た増減は、落ち着いた側と株式の側で理由が違い、株式の側では比率がそのまま効く
そのうえで、円で見た残高がどこから動いているのかを分けて見ていきます。債券を中心に組んだ投資信託のように落ち着いた側は、受け取る利息が積み上がることが増える理由の中心にあり、値段の振れ幅は株式に比べて小さくおさまりやすい性質があります。
一方、株式の側は、企業の値段そのものの動きと、円と外貨の交換比率の動きという二段で、円に換算した額が決まります。ここで比率の話が出てきます。世界の株式に広く投じるものは、市場の大きさに応じて組み入れる作りになっているものが多いため、上位は特定の国の大企業に寄ります。
その比率が高いということは、円に換算する部分もそれだけ大きいということです。つまり、その国の比率が高いほど、交換比率の動きはそのまま手元の額に効いてきます。円安に振れれば円で見た額は増えやすく、円高に振れれば逆に働きます。
ただし、長く持ち続ける前提であれば、この上下には行きも帰りもありますし、毎月買い続けている間は、円で見た値段が下がった局面では同じ金額でより多くの口数を買うことになります。ですから、為替が怖いから株式をやめるという話にはせず、落ち着いた側と株式の側をどう割り振るか、という話に置き換えてお考えいただくようお願いしています。
6.6 ポイント4:使い始める時期を決めてから、税の扱いを重ねて逆算する
最後が、いつ使い始めるのかという時期の話です。ここが決まっていないと、いまの割り振りが妥当なのかも判断できません。受け取る時期までまだ距離があるうちは、株式の側を厚く持って、値段の動きも交換比率の動きもそのまま引き受けるという構えが取れます。
反対に、使い始める時期が近づくほど、換金する時点の交換比率がそのまま結果になってしまうので、値動きと交換比率に任せる部分を少しずつ落ち着いた側へ寄せていく、という考え方があります。この寄せ替えを、先ほどの、制度の中で買う先を切り替える手立てで行うわけです。
そこにさらに、受け取り方と税の扱いを重ねます。まとめて受け取るのか分けて受け取るのか、その年に他の収入が重なるのか。時期と受け取り方と割り振りは、別々に決めるものではなく、後ろから逆算して並べていくものです。
今すぐ動かせるお金がないという方でも、この順番を知っておくだけで、為替のニュースを見たときの受け止め方が変わります。何年後にどうしたいのかを一行書き出すところから始めていただければ十分です。
為替の動きそのものを言い当てることは誰にもできませんが、それが自分の手元にどう効くのかは、いまの割り振りを見れば分かります。制度の中で切り替えられる手立てを知り、受け取り方に選択肢があることを確かめ、増減の理由を落ち着いた側と株式の側に分けて見て、使い始める時期から逆算して並べ直す。この順で進めれば、ニュースのたびに立ち止まらずに続けていけます。
これは一つの考え方であり、どの割り振りが適切かは、ご本人の収入や家族の状況、そのお金をいつ使うのかによって異なります。制度で選べる手続きや税金の扱いは法令や金融機関の取り扱いに沿って決まりますので、ご自身だけで判断せず、金融機関の窓口や制度の所管の窓口、税務署や税理士といった専門家に確かめながら進めていただければと思います。
7. まとめ
全世界の株式に広く投じていても、組み入れの約6割は米国の企業です。円で見た残高がどれだけ揺れるのかは、この米ドル建ての比率でおおよそ決まってきます。分けて持つことと、為替で動かないことは別の話だ、ここが起点になります。
試算では、円換算の評価額100万円、起点を1ドル150円と置いて、交換比率が10円動いた場合を見ました。全世界株式で約4万円、米国株式で約6.7万円の増減となり、その差は約2.7万円。残高が500万円まで積み上がると、この差は約13.3万円まで広がりました。比率の違いが、そのまま揺れ幅の違いとして表れてきます。
まずは、いま積み立てている商品の米ドル建ての比率がいくつになっているかを、運用報告書や月次の資料で確かめてみてください。そのうえで、どこまでの揺れなら持ち続けられるかを、金額に置き換えて書き出しておくと、為替のニュースを見たときの受け止め方が変わってきます。
投資信託には元本割れの可能性があり、制度や費用の扱いも今後変わる場合がありますので、ご自身の状況にあてはめた確認は、取引のある金融機関の窓口や運用会社の公式な資料でお願いします。


参考資料
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)」
- 三菱UFJアセットマネジメント「eMAXIS Slim 米国株式(S&P500)」
- 三菱UFJアセットマネジメント株式会社「eMAXIS Slim 全世界株式(オール・カントリー)月次レポート」(2026年8月31日現在)
- 三菱UFJアセットマネジメント株式会社「eMAXIS Slim 米国株式(S&P500)月次レポート」(2026年8月31日現在)
- 金融庁「よくある質問:NISA特設ウェブサイト」
- iDeCo公式サイト「よくあるご質問」
- LIMO「【2026年比較】オルカンとS&P500はどっちを選ぶべき?運用実績の違いとあなたに合う投資法」
- LIMO「【月3万円×20年】預金と新NISAの資産差はいくら?「利回り5%の積立投資 VS 金利0.3%の銀行預金」シミュレーションで徹底比較」
奥田 朝