

4. 同じ世帯の所得を合算して判定される
判定の材料になるのは、本人の所得だけではありません。
後期高齢者医療制度では、医療費の窓口負担割合を判定する際、本人だけの収入ではなく、同じ世帯にいる後期高齢者全員の所得を合算して判断する仕組みになっています。
そのため、「本人の収入が少ないから自己負担も軽い」とは限らない点に注意が必要です。
例えば、本人の年金収入がそれほど多くなくても、同じ世帯の配偶者などに一定以上の所得がある場合は、世帯全体で「現役並み所得者」と判定されることがあります。その場合、医療機関での窓口負担割合は3割となります。
判定基準の一つとして押さえておきたいのが、「世帯内に課税所得145万円以上の後期高齢者がいるかどうか」です。
該当者がいる場合、その世帯は原則として現役並み所得者と判断され、3割負担となる可能性が高くなります。
特に、夫婦のうち一方に年金や収入が集中している世帯では、単身世帯よりも世帯合算の基準を超えやすい傾向があります。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
5. 1か月の自己負担に上限を設ける高額療養費
窓口負担が重くなったときの受け皿もあります。
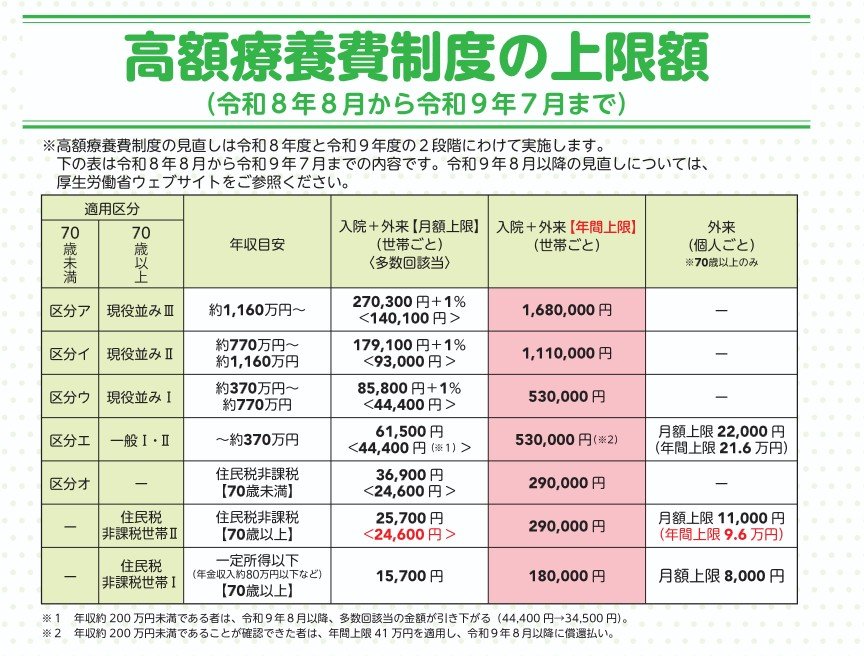
月の初めから終わりまでに病院窓口で支払った医療費の合計が、所得区分に応じた「自己負担限度額」を超えた場合、超えた金額が後から払い戻される(または窓口支払いが上限でストップする)仕組みが高額療養費制度です。
高額療養費では70歳以上に外来だけの上限額(個人単位)や外来の年間上限が設けられており、後期高齢者医療制度の被保険者にもこの区分が適用されます。70歳未満とは別の限度額表が使われます。
令和8年8月診療分からは、例えば2割負担の「一般Ⅱ」の場合、外来(個人ごと)の上限は月額2万2000円(年間上限21万6000円)、入院を含めた世帯全体の上限は月額6万1500円(多数回該当は4万4400円)となっています。世帯ごとにも年間上限が新設され、一般Ⅱは53万円です。
一方、1割負担の「一般Ⅰ」は外来(個人ごと)が月額1万1000円(年間上限9万6000円)、入院を含めた世帯全体が月額2万5700円(多数回該当は2万4600円)です。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
5.1 事前の申請がいらなくなった手続き
上限までで止めるための手続きも変わりました。
かつては事前に「限度額適用認定証」を役所で発行し、病院窓口に提示しなければ一時的な高額立て替え払いが発生していました。
現在では、マイナ保険証を利用して受診する場合、医療機関の受付にある顔認証付きカードリーダーで本人が同意すれば、事前に認定証を申請しなくても窓口での支払いが自動的に自己負担限度額までに抑えられます。
一方、マイナ保険証を持たず「資格確認書」で受診する場合も、一般Ⅰ・一般Ⅱや現役並みⅢの区分では医療機関等への提示により自己負担限度額までとなります。
ただし現役並みⅠ・Ⅱの人、住民税非課税世帯における入院時の食事代減額、非対応の医療機関等にかかる場合は、従来通り事前に市区町村や加入先の健康保険へ認定証等の申請が必要です。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
5.2 対象外になる費用と長期該当の申請
高額療養費に入らない費用もあります。
入院時の食事代(標準負担額)は高額療養費の計算対象外であり、令和8年6月1日以降は別途1食あたり550円(一般の場合)の自己負担が発生します。ただし、住民税非課税世帯(区分Ⅱ)の場合は手続きにより1食270円に減額されます。
さらに見落としがちなのが「長期該当」のルールです。住民税非課税世帯(区分Ⅱ)の人が、区分Ⅱの認定を受けている期間の入院日数が過去12か月で通算90日を超えた場合、役所や加入する健康保険の窓口へ申請を行うことで、翌月以降の食事代が1食220円にさらに引き下げられます。
この長期該当はマイナ保険証を利用していても自動判定されず、入院日数が分かる領収書等を持参して自ら申請を行わない限り適用されないという落とし穴があります。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
5.3 1年分の医療と介護を合算する
介護の自己負担と合わせて上限を置く制度もあります。
1年間(毎年8月1日〜翌年7月31日)にかかった「医療保険」と「介護保険」の両方の自己負担額を世帯で合算し、基準額を超えた分が支給される制度です。
支給対象世帯には原則として通知が届きますが、計算期間の途中で都道府県を跨ぐ引っ越しをした場合や、75歳到達により会社の健康保険から後期高齢者医療制度へ移行した場合などは、行政間でデータが共有されず案内が届かないケースがあります。
時効(2年)で権利が消滅する前に、過去の保険者から「自己負担額証明書」を取得して自身で申請する必要があります。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
6. 医療費は入院・外来・薬代でどう分かれるか
医療費は実際どこにかかっているのでしょうか。
厚生労働省の「国民医療費の概況」を見ると、通院(外来)や薬局での薬代も医療費全体の大きな割合を占めています。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
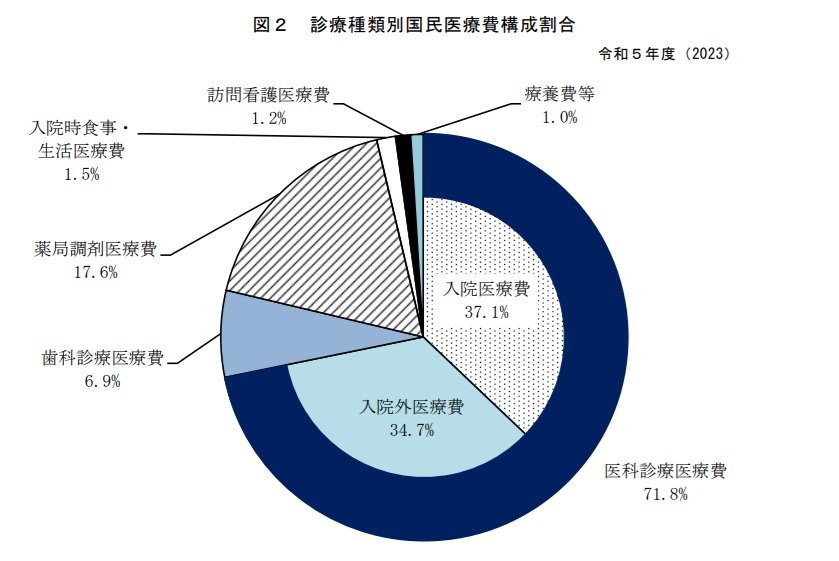
- 入院医療費:37.1%
- 入院外(外来・通院)医療費:34.7%
- 薬局調剤医療費(薬代):17.6%
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
6.1 平均では見えない一方への集中
平均の数字だけで資金計画を組むと読み違えます。
夫婦のうち一方だけが継続的に医療を必要とするケースを考えてみます。
これらの費用は世帯単位ではなく個人ごとに発生します。そのため、もう一方が健康でも、世帯としては継続的に医療費を負担する状態となり、生活費に占める割合が高くなりやすいのです。
統計上の平均値は「健康で病院に全く行かないシニア」や「重病で長期入院・高度医療を受けるシニア」の数値を均した平均に過ぎません。
夫婦生活において医療費支出は平均化されず、どちらか片方の健康リスクが顕在化した瞬間に、その一方向へ費用が極端に偏る性質を持っています。
医療費が片方に集中すると、高額療養費の上限額まで毎月使い切る状態が長期間続きます。
さらに、制度の対象外である「差額ベッド代(個室代)」「通院タクシー代」「オムツ代や入院アメニティ費用」などの実費負担が月数万円単位で積み重なり、年金収入だけでは毎月の家計が赤字に転落することもあります。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
7. 保険料は住んでいる都道府県で変わる
ここまで、令和8・9年度の後期高齢者医療保険料と、窓口負担および高額療養費の仕組みを見てきました。
医療分の平均保険料額は被保険者1人当たり月額7989円となる見込みで、令和6・7年度の7411円から578円上がります。
内訳を見ると均等割額が年5万6083円へ上がった一方、所得割率は10.17%へ下がりました。ただし均等割の上げ幅のほうが大きく、実際にはほとんどの方が増額になります。
窓口で払う割合は1割・2割・3割の3区分で、同じ世帯の後期高齢者全員の所得を合算して判定されます。
負担が重くなったときは高額療養費で1か月の自己負担に上限が設けられますが、入院時の食事代など対象外の費用もあります。
自分の額を確かめたい場合は、お住まいの市区町村の後期高齢者医療の窓口に問い合わせてみてください。


参考資料
- 厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」
- 厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」
- 厚生労働省「高齢者医療制度」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- 厚生労働省「高額療養費制度の見直しについて」
- 厚生労働省「令和5(2023)年度 国民医療費の概況」
- 【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説 要注意!医療費は「夫婦で半分ずつ」にはならない──窓口負担《1・2・3割》の早見表&資金計画のヒント
- 【75歳以上】夫婦の生活費・年金の実態!後期高齢者医療制度の負担割合と高額療養費制度の活用法 月2.7万円の赤字《医療費リスクへの備えが家計を分ける分岐点に》
LIMO編集部年金解説班


