

75歳以上の方が納める後期高齢者医療保険料は、2年ごとに料率が見直されます。
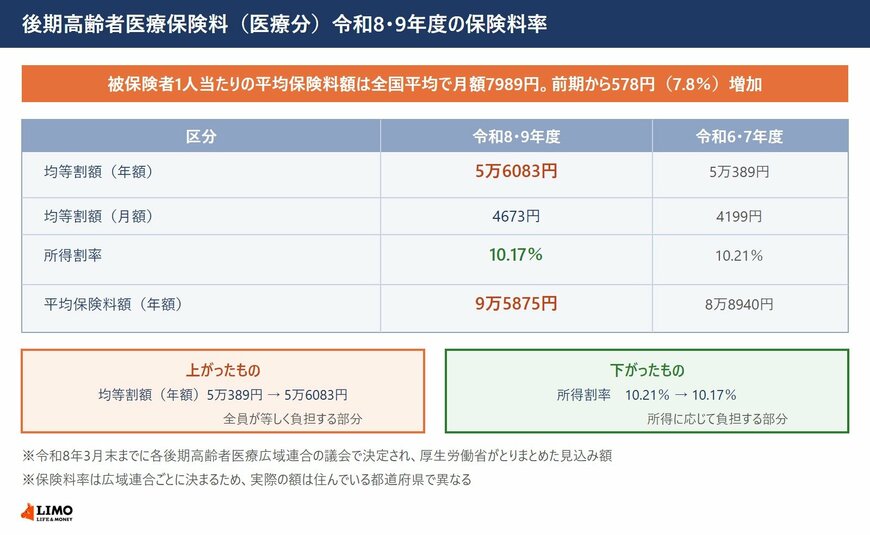
厚生労働省が2026年4月10日に公表したところによると、令和8・9年度の被保険者1人当たりの平均保険料額(医療分)は全国平均で月額7989円となる見込みです。
令和6・7年度の7411円から578円、7.8%の増加です。ただし上がったのは均等割額で、所得割率は下がっています。
この記事では令和8・9年度の保険料率を確認したうえで、後期高齢者医療制度の窓口負担と高額療養費の仕組みを見ていきます。
1. 令和8・9年度の後期高齢者医療保険料。均等割は年5万6083円
後期高齢者医療制度の保険料率は、2年を1期として見直されます。
令和8・9年度の料率は、令和8年3月末までに各後期高齢者医療広域連合の議会で決定され、厚生労働省がとりまとめました。
1.1 均等割額と所得割率
まず料率そのものです。
厚生労働省によると、医療分の被保険者均等割額は年額5万6083円、月額では4673円です。令和6・7年度は年額5万389円、月額4199円でした。
所得割率は10.17%です。令和6・7年度の10.21%から下がっています。
1.2 平均保険料額は月7989円
実際に納める額の目安も示されています。
被保険者1人当たりの平均保険料額は年額9万5875円、月額7989円となる見込みです。令和6・7年度は年額8万8940円、月額7411円でした。
この令和6・7年度の額は、厚生労働省が令和8・9年度の公表資料のなかで比較対象として示している数値です。
差は月額で578円、率にすると7.8%の増加です。
1.3 均等割が上がり、所得割率は下がった
2つの要素が逆に動いた点が今回の特徴です。
保険料は全員が等しく負担する均等割額と、所得に応じて負担する所得割額の合計で計算されます。
今回は均等割額が年5万389円から5万6083円へ上がり、所得割率は10.21%から10.17%へ下がりました。
ただし均等割額の上げ幅が5694円、率にして11.3%であるのに対し、所得割率の下げ幅は0.04ポイントにとどまります。
所得割の減少分で均等割の増加分を打ち消すには、賦課のもととなる所得金額が1400万円を超える必要があります。実際にはほとんどの方が増額になる計算です。
なお子ども・子育て支援金にあたる子ども分の料率も、同じ資料であわせて公表されています。
こちらは令和8年度分のみで、均等割額は年額1351円、月額112円、所得割率は0.25%、被保険者1人当たりの平均保険料額は年額2333円、月額194円となる見込みです。令和9年度分は改めて決定される見込みです。
いずれの料率も広域連合ごとに決まるため、実際の額は住んでいる都道府県で変わります。詳しくはお住まいの市区町村の後期高齢者医療の窓口に確認してください。
なお、後期高齢者医療制度の窓口負担割合や高額療養費制度に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 75歳になると自動で切り替わる後期高齢者医療制度
後期高齢者医療制度の基本的な仕組みは、LIMOの記事「【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説」から要点を借りて確認します。
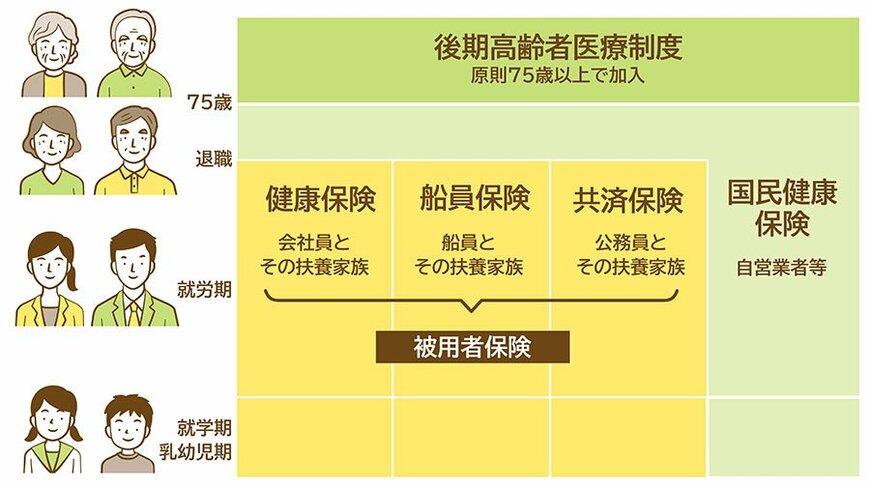
後期高齢者医療制度は、75歳以上の方を対象とする公的医療保険制度です。原則として75歳の誕生日を迎えると、それまで加入していた健康保険の種類や就労状況にかかわらず、自動的に後期高齢者医療制度へ切り替わります。
また、65歳から74歳までの方でも、一定の障害認定を受けた場合は、本人の申請によって後期高齢者医療制度へ加入することができます。
制度へ移行する際は、原則として本人が特別な手続きを行う必要はありません。ただし、2024年12月2日に紙の健康保険証は新規発行が終了しており、新たに「保険証」が交付されることはありません。
2026年8月1日以降は、マイナ保険証の利用状況などに応じて、「資格確認書」または「資格情報のお知らせ」のいずれかが市区町村から送付される取扱いに変わりました。
2026年8月1日時点で85歳以上の人には利用状況にかかわらず資格確認書が交付され、84歳以下でマイナ保険証を普段から利用している人には資格情報のお知らせが、それ以外の人には資格確認書が交付されます。
「普段から利用している」の目安は、過去1年間に6回以上、かつおおむね直近3か月以内に利用実績があることとされています。ただし判定方法は広域連合によって異なり、保有の有無だけで判定する地域もあるため、詳しくはお住まいの市区町村の窓口で確認してください。
なお、資格情報のお知らせは単体では受診できず、マイナ保険証と併せて使うものです。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
切り替わったあとの窓口負担は、全員が同じ割合ではありません。
後期高齢者医療制度へ切り替わると、医療機関で支払う窓口負担は一律ではありません。
世帯の所得や住民税の課税状況などに応じて、1割・2割・3割のいずれかの自己負担割合が適用される仕組みとなっており、その違いによって実際に支払う医療費にも大きな差が生じます。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
2.1 負担が軽くなる面と重くなる面
制度が変わると、軽くなる部分と重くなる部分の両方が出てきます。
- 現役世代(3割負担)と比較して、多くの人が窓口負担を1割または2割に抑えられる。
- 高額療養費制度に外来だけの上限額(個人単位)や外来の年間上限が設けられており、通院が続く場合の負担を見通しやすい。
- 「社会保険の被扶養者(家族の扶養)」になれず、75歳以上の全員に独立した保険料の負担が発生する。
- 一定以上の所得があると、段階的に窓口負担が2割、3割と引き上げられる。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
2.2 保険料は2つの要素でできている
保険料の組み立ても押さえておきます。
後期高齢者医療制度の保険料は「全員が等しく負担する均等割額」と「所得に応じて負担する所得割額」の合計で計算され、都道府県ごとに金額が異なります。
近年は急激な高齢化による医療費増大の財源を確保するため、2024年度(令和6年度)から2025年度にかけて所得割率の引き上げや、保険料の年間賦課限度額(上限額)の段階的引き上げが実施されました。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
3. 窓口で払う割合は1割・2割・3割のどれか
負担割合は所得の水準で3つに分かれます。
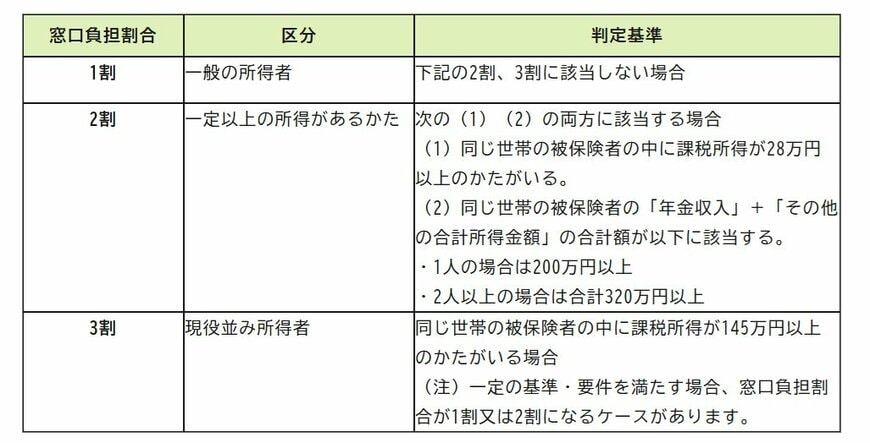
後期高齢者医療制度では、医療機関で支払う自己負担割合は、被保険者の所得水準に応じて3つの区分に分けられています。判定は世帯単位で行われ、次のいずれかの割合が適用されます。
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
3.1 それぞれの区分に入る条件
区分ごとの条件を順に見ていきます。
1割:標準的な所得水準の人
下記の2割、3割に該当しない場合
2割:一般所得者のうち一定以上の所得がある人
次の①と②の両方に該当する場合
- ①同じ世帯の被保険者の中に課税所得が28万円以上の方がいる。
- ②同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する。
・1人の場合は200万円以上 ・2人以上の場合は合計320万円以上
3割:現役世代並みの所得がある人
同じ世帯の被保険者の中に課税所得が145万円以上の方がいる場合
ただし、収入金額が下記の基準を下回る場合は、1割または2割の判定に戻ります。多くの市区町村では公簿等で収入額を確認できるため職権で判定されますが、確認できない場合は基準収入額適用申請が必要です。
- 世帯内に被保険者が1人の場合:被保険者の収入金額の合計が383万円未満
- 世帯内に被保険者が2人以上の場合:被保険者全員の収入金額の合計が520万円未満
- 世帯内に被保険者が1人で、かつ70歳以上75歳未満の人がいる場合:被保険者と70歳以上75歳未満の人の収入金額の合計が520万円未満
出所:【75歳からの医療費】いちばん重い「3割負担」になる年収はいくら?老後の家計を左右する判定基準をズバリ解説
3.2 判定は毎年8月に見直される
いったん決まった割合が続くわけでもありません。
なお、窓口負担割合は、被保険者本人だけでなく、同じ世帯にいる後期高齢者全員の所得状況をもとに判定されます。
判定は毎年8月に定期的に見直されるほか、所得情報の変更や世帯構成に変化があった場合にも、その都度あらためて判定が行われます。
実際の自己負担割合は、後期高齢者医療資格確認書に記載されています。紙の資格確認書を利用している場合は、記載内容を見ることで現在の負担割合を確認できます。
一方、マイナ保険証を利用している場合は、マイナポータルから負担割合を確認できます。受診前に確認しておけば、おおよその医療費負担を把握したうえで医療機関を利用しやすくなるでしょう。


