ハローキティなどのキャラクターで世界的に知られるサンリオ。直近の決算では大幅な増収増益という素晴らしい業績を叩き出し、さらなる成長を見込む強気な予想も発表されました。
しかし、それほど素晴らしい業績にもかかわらず、サンリオの株価は乱高下を繰り返し、非常に不安定な動きを見せています。
一体なぜ、これほどの好決算が発表されたにもかかわらず、株価は素直に上昇しないのでしょうか。
この理由について、元機関投資家の泉田良輔氏が、サンリオの株価の動きと会社からのメッセージを読み解き、プロの投資家ならではの視点で迫ります。
この記事のポイント
- サンリオの大幅増収増益の裏で、個人投資家と空売り機関による激しい「需給の戦い」が起きている
- 機関投資家が空売りを仕掛けられるのは、株を借りやすい「外国人投資家主体」の株主構成があるため
- 信用買いの過熱は、少しの株価下落で「投げ売りの雪崩」を引き起こすリスクを孕んでいる
- 最終的に株価の方向性を決めるのは、決算という「ファンダメンタルズ(基礎的条件)」である
1. 【サンリオ】「つよつよの決算」と乱高下する株価
サンリオが6月23日に発表した2026年3月期の通期決算(米国子会社元役員の不祥事により発表が延期されていました)は、非常に力強い内容でした。
売上高は前期比33.9%増の1,940億円、本業の儲けを示す営業利益は同50.3%増の778億円、純利益は同30.9%増の546億円と、大幅な増収増益を達成しました。
泉田氏はこの業績を「つよつよの決算」と表現し、その力強さを高く評価しています。
さらに、翌2027年3月期の業績予想についても、売上高2,298億円(前期比18.4%増)、営業利益895億円(同15.0%増)、純利益638億円(同16.8%増)と、引き続き2桁の増収増益を見込んでいます。
終わった期ほどの爆発的な伸びではないものの、十分に成長を継続する計画です。
サンリオ 業績の推移(今期実績と来期予想)1/4

出所:サンリオ 2026年3月期 決算短信・決算説明会資料を基にイズミダイズム作成
しかし、これほどの好業績にもかかわらず、株式市場の反応は一筋縄ではいきません。株価の推移を見ると、年初から続いた下げトレンドから一度は「ボトムアウト(底打ち)」し、直近では大きく上昇する局面もありました。
しかし、チャート上には売りを示す赤い棒グラフ(陰線や売り出来高)が目立ち、上値が重く、乱高下しやすい不安定な状態が続いています。
サンリオ株価チャート2/4

出所:TradingView(サンリオ 8136 日足チャート)
なぜ、業績が良いのに株価は素直に上がらないのでしょうか。泉田氏によれば、その背景には株式市場における「需給(買いたい人と売りたい人のバランス)」を巡る、機関投資家と個人投資家の激しい戦いがあると言います。
2. 株価を揺さぶる「空売り」機関投資家の正体
株価の不安定な動きを理解するためには、まず市場の大きな参加者である「機関投資家」の実態を知る必要があります。泉田氏は、機関投資家には大きく分けて2つのタイプが存在すると解説します。
「機関投資家には、空売りする投資家としない投資家がいます」
空売りをしない投資家の代表格は、投資信託などを運用する「ロングオンリー」と呼ばれる層です。彼らは基本的に株を「買って持つ(ロング)」ことしか行いません。
運用成績は、TOPIX(東証株価指数)やS&P500、全世界株式(オルカン)といった市場全体の平均値(ベンチマーク)と比べて、どれだけ上回ったかという「相対収益」で評価されます。
そのため、株価が下がると思った銘柄に対しては、保有比率を基準よりも低くする「アンダーウェイト(少なく持つ)」という手法で対応します。
一方で、相場を激しく動かす要因となるのが「ヘッジファンド」に代表される、空売りを仕掛ける投資家です。彼らはベンチマークとの比較ではなく、どんな相場環境でも確実に利益を出す「絶対収益」を求められます。
そのため、買い(ロング)だけでなく、株価が下がることを見越して売り(ショート)を仕掛ける「ロングショート戦略」を駆使します。
右肩上がりの相場では空売りで利益を出す機会は少ないですが、相場が上下に変動する局面では、彼らにとって絶好の投資機会となります。
現在、サンリオの株価を揺さぶっているのは、まさにこの「下がると思えば空売りを仕掛ける」ヘッジファンドの存在なのです。
機関投資家の2タイプ3/4

出所:イズミダイズム作成
3. サンリオが空売りの標的になる「3つの条件」
では、なぜ数ある銘柄の中でサンリオがヘッジファンドの標的となっているのでしょうか。泉田氏は、サンリオには空売りを仕掛けやすい「条件が揃っている」と分析しています。その条件とは大きく3つあります。
3.1 条件1:個人投資家の「信用買い」の過熱
1つ目の条件は、個人投資家による信用買いが高水準で積み上がっていることです。信用取引残高等(外部データ)によると、6月19日時点でのサンリオの信用買い残は約4,122万株に達しているのに対し、売り残は約136万株に過ぎません。
信用倍率は約30倍という極端な水準です。買い残は4月以降ずっと4,000万株ほどで高止まりしており、個人投資家が「まだまだ上がる」とガンガン強気になっている状態が読み取れます。
3.2 条件2:空売り機関の積極的な参戦
2つ目は、実際に複数の外資系金融機関が大量の空売りを仕掛けている点です。
空売り残高報告(外部データ)によると、決算発表直後の6月24日から25日にかけて、モルガン・スタンレーMUFG、JPモルガン、バークレイズ、メリルリンチ、ゴールドマン・サックス(6.15%)などが空売り残高を報告しており、その合計は発行済株式数の約15%に達しています。
泉田氏によれば、これらの外資系証券が自らの資金で直接売っているわけではありません。彼らの仕事は「プライムブローカレッジ」と呼ばれ、裏にいるヘッジファンドの空売り注文を束ね、必要な株を市場から借りてくる役割を担っているのです。
3.3 条件3:株の「借りやすさ」
そして3つ目の最も重要な条件が、株の借りやすさです。
「空売りには株を借りられることが条件です。貸せる人がいないと空売りできません」
空売りとは、持っていない株を借りてきて売り、後で買い戻して返すことで利益を得る手法です。つまり、大量の株を貸してくれる相手がいなければ成立しません。業績が悪くて空売りしたくても、市場に株が出回っていなければ手出しができないのです。
サンリオの場合、有価証券報告書等の外部データによれば、株主構成の筆頭は外国人投資家(外国法人など)であり、次いで金融機関、個人投資家、一般法人と続きます。
このうち、日常的に売買を行わず、貸株料(株を貸すことで得られる利息)を目当てに株を貸し出す大口の機関投資家が多く存在するため、発行済株式の十数%という大量の株を借りてこれる環境が整っているのです。
サンリオ 信用取引残高(2026年6月19日時点)4/4
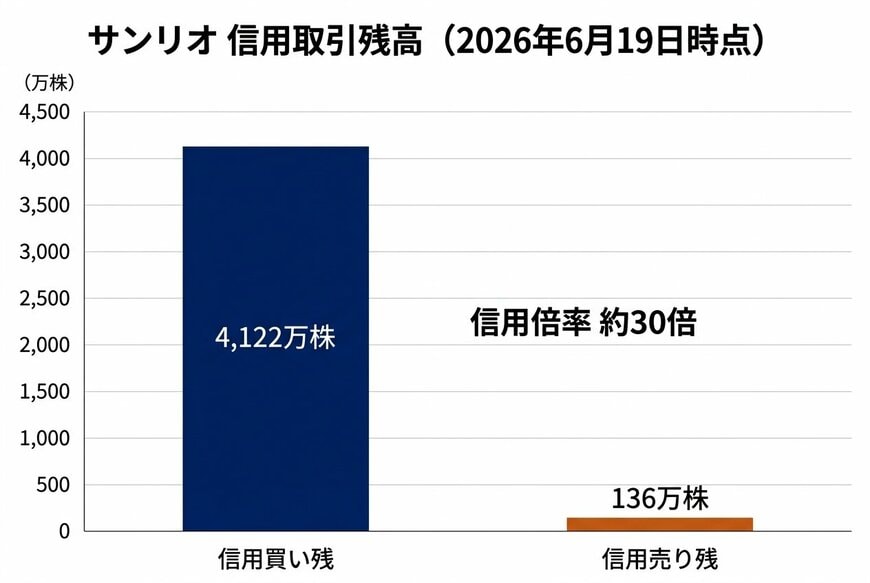
出所:信用取引残高等(2026年6月19日時点)を基にイズミダイズム作成
4. 信用買いが招く「投げ売りの雪崩」リスク
これら3つの条件が揃うと、市場では何が起きるのでしょうか。泉田氏は、個人投資家の信用買いの多さが、ヘッジファンドにとって格好のターゲットになり得ると警鐘を鳴らします。
信用買いとは、証券会社からお金を借りて、自己資金以上の金額で株を買う(レバレッジをかける)取引です。もし株価が大きく下がった場合、担保の価値が下がり「追証(追加の保証金)」を求められます。
追証を払えなければ、強制的に株を売却して決済しなければなりません。
「株が借りやすい環境と、個人の信用残の積み上がり。この2つがあると、ちょっと揺らすと損切りやポジション解消の雪崩が起きやすいんです」
ヘッジファンドが大量の空売りを仕掛けて意図的に株価を少し下げると、それに耐えきれなくなった個人の信用買いが「投げ売り」を始めます。
その売りがさらなる株価下落を呼び、別の投資家の追証を誘発するという「売りが売りを呼ぶ雪崩」が起きてしまうのです。
「狙われているというより、条件が揃っているんです」と泉田氏が語るように、ヘッジファンドはサンリオを憎んで売っているわけではなく、単に「儲かる確率が高い構造」を見つけて合理的に仕掛けてきているに過ぎません。
さらに、最近になって米国子会社元役員の不祥事(報酬に関する問題)が発覚したことも、「機関投資家はまだ世間が知らないネガティブな情報を持っているのではないか」という市場の警戒感を高め、空売りを誘発する一因になっている可能性があります。
5. 企業の対抗策と「保守的な予想」の意図
このような需給の歪みや空売りの攻勢に対して、企業側は無力なのでしょうか。実は、株主が誰に株を貸すかは自由であるため、企業が直接「貸株を禁止する」といった形で空売りを止めることはできません。
しかし、企業には最強の対抗策があります。それは「業績で市場を驚かせること」です。
企業が予想を上回る素晴らしい業績(ポジティブサプライズ)を発表し、株価が急騰すれば、空売りをしているヘッジファンドは損失を防ぐために慌てて株を買い戻さなければなりません。
これを「ショートカバー」と呼びます。大量の買い戻しはさらなる株価上昇を引き起こし、空売り機関を焼き尽くす「スクイズ」と呼ばれる現象に発展します。
泉田氏は、サンリオが2027年3月期の業績予想を(2桁増収増益とはいえ)やや慎重に出してきた背景について、プロの視点からこう推測します。
最初から高すぎる目標を掲げて未達になるよりも、保守的な予想を出しておき、期中でそれを上回る実績を叩き出すことでポジティブサプライズを意図的に作り出し、ヘッジファンドにショートカバーを強いる戦略を練っているのではないか、という見方です。
6. 激しい需給戦の中、個人投資家はどう立ち回るべきか
個人の信用買いと機関の空売りが激しくぶつかり合うサンリオ株。この波乱含みの相場において、私たち個人投資家はどのように立ち回るべきなのでしょうか。泉田氏は、投資家のポジション(現在の投資状況)ごとに明確な指針を示しています。
まず、自己資金のみで「現物株」として保有している投資家です。サンリオはROE(自己資本利益率)が41.6%(決算短信より)という極めて高い水準を誇ります。
これは、会社が株主の資本を使って非常に効率よく利益を生み出していることを意味します。現物であれば追証の心配はないため、この高いROEによる複利効果を信じて「長期のガチホ(しっかりと保有し続けること)」で問題ありません。
むしろ、会社側もそうした長期目線の株主を望んでいます。
次に、現在「信用買い」をしている投資家です。前述の通り、短期的な急落時には売りが売りを呼ぶ雪崩に巻き込まれ、ヘッジファンドの思うつぼになるリスクがあります。
そのため、どこまで下がったら損切りをするのか、明確な「撤退タイミング」をあらかじめ決めておくなど、シビアな判断が求められる局面です。
そして、現在「ポジションを持たない(まだ買っていない)」投資家です。需給の戦いが激しい間は、無理に手を出さず「様子見」に徹するのが賢明です。
需給が落ち着き、株価がしっかりと上がりだしたのを確認してから買っても決して遅くはありません。
中には、空売り機関の動きを見て「自分も一緒に空売り(信用売り)をして儲けよう」と考える個人投資家もいるかもしれません。しかし泉田氏は、この「小判ザメ戦法」には警鐘を鳴らします。
「ヘッジファンドに便乗して個人が信用売りする『小判ザメ戦法』は、情報戦やスピードで機関に出遅れるため難しいです」
機関投資家は圧倒的な情報量とシステムを持っており、彼らが買い戻し(ショートカバー)に転じる瞬間に個人がついていくのは至難の業です。
最終的に、この需給の戦いに決着をつけるのは何でしょうか。泉田氏の結論は明快です。
「鍵を握るのは企業の決算、つまりファンダメンタルズです」
信用の買い残も空売り残高も多い現在のサンリオ株は、ちょっとしたニュースで上下に大きく動きやすい状態にあります。
短期的な株価の動きは需給によって決まりますが、中長期的な株価の方向性を決めるのは、結局のところ企業が稼ぎ出す利益(ファンダメンタルズ)です。次の決算で会社がポジティブサプライズを出して空売り機関を黙らせるのか、それとも失望売りを誘うのか。
投資家は、目先の株価の乱高下に惑わされることなく、企業の「稼ぐ力」を冷静に見極める必要があります。
※本記事は決算資料および動画内で語られた情報をもとにした情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資に関する最終的な判断は、ご自身の責任において行ってください。


参考資料
- 株式会社サンリオ「2026年3月期 決算短信」(2026年6月23日)
- 株式会社サンリオ「2026年3月期 決算説明会資料」(2026年6月23日)
- YouTubeチャンネル「イズミダイズム」