
梅雨の季節となり、雨の日が続く6月中旬、いかがお過ごしでしょうか。
老後の生活設計を考えるとき、年金収入と医療費のバランスは多くの人にとって重要な関心事です。
特に75歳を迎えると後期高齢者医療制度に移行し、医療費の自己負担割合や保険料の仕組みが現役世代とは変わってきます。
そのため、ご自身の収入状況によっては、家計への影響が大きくなることも考えられます。
この記事では、高齢者世帯の所得の実態を確認し、後期高齢者医療制度の仕組みや医療費の自己負担割合、そして2割負担となる所得基準について詳しく見ていきます。
将来の家計を考えるための一助として、ぜひご活用ください。
1. 年代別にみるシニアの医療費、一人当たりいくらかかるのか
シニア世代の医療費は、年齢を重ねるにつれて増加する傾向にあります。
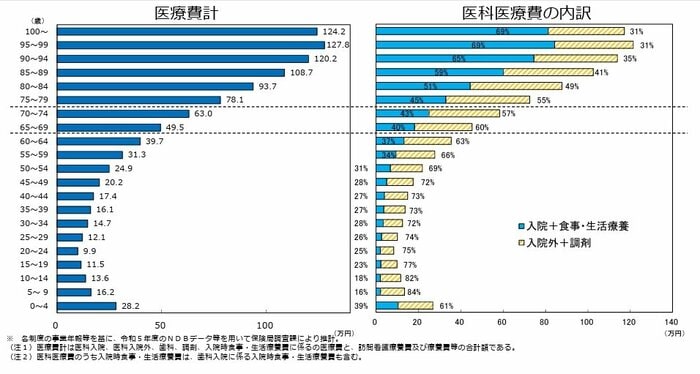
厚生労働省が公表した「年齢階級別1人当たり医療費(令和5年度、医療保険制度分)」を基に、60歳以上の各年代における1人当たりの医療費総額と、診療費の中で「入院+食事・生活療養」が占める割合を見てみましょう。
1.1 60歳以上における一人当たり医療費の推移
- 60~64歳:39万7000円 「入院+食事・生活療養」の割合:37%
- 65~69歳:49万5000円 「入院+食事・生活療養」の割合:40%
- 70~74歳:63万円 「入院+食事・生活療養」の割合:43%
- 75~79歳:78万1000円 「入院+食事・生活療養」の割合:45%
- 80~84歳:93万7000円 「入院+食事・生活療養」の割合:51%
- 85~89歳:108万7000円 「入院+食事・生活療養」の割合:59%
- 90~94歳:120万2000円 「入院+食事・生活療養」の割合:65%
- 95~99歳:127万8000円 「入院+食事・生活療養」の割合:69%
- 100歳以上:124万2000円 「入院+食事・生活療養」の割合:69%
医療費の総額は、60歳代前半では約39万7000円ですが、90歳代後半には127万8000円となり、約3.2倍にまで増加します。
この増加の主な要因は、「入院+食事・生活療養」に関連する支出です。
70歳代までは外来診療が中心ですが、80歳を超えると医療費の半分以上を入院関連費用が占めるようになり、90歳代後半や100歳以上ではその割合が約7割(69%)に達します。
高額療養費制度を利用しても、月々の自己負担上限額とは別に、食事代や差額ベッド代(全額自己負担)などの支払いが発生する点には注意が必要です。
また、介護費用については、生命保険文化センターの「2024(令和6)年度 生命保険に関する全国実態調査」によると、一時的な費用(※1)の合計は平均で47万円、月々の支出は平均6万7000円(※2)となっています。
ただし、実際の負担額は要介護度や介護を受ける場所によって大きく変動します。
厚生労働省の「令和6年簡易生命表」によれば、平均寿命は男性が81.09歳、女性が87.13歳です。
長寿化が進む現代において、ライフプランを立てる際には、入院の長期化や介護に必要な費用、そしてその間の生活を支えるための備えという視点が不可欠といえるでしょう。
※1:住宅改造や介護用ベッドの購入費など
※2:いずれも公的介護保険サービスの自己負担費用を含む
2. 高齢者世帯の平均所得はいくら?
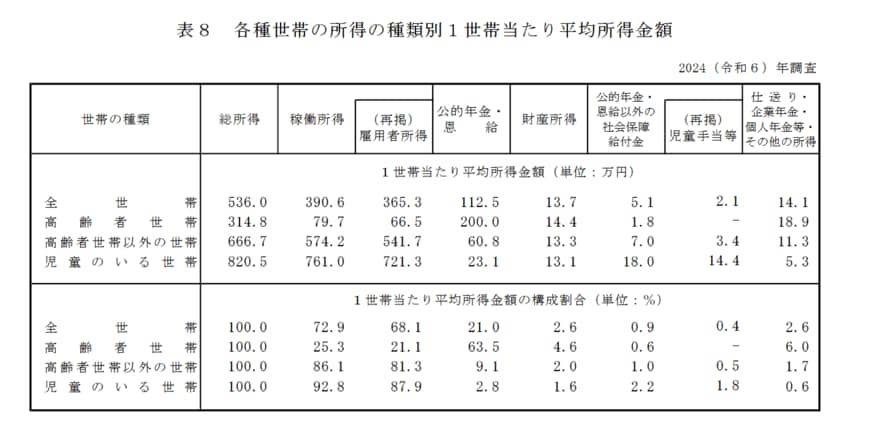
厚生労働省が発表した「2024(令和6)年 国民生活基礎調査の概況」を参照すると、高齢者世帯(※)の年間平均所得は314万8000円であり、月額に換算するとおよそ26万円になります。
※高齢者世帯:65歳以上の者のみで構成するか、又はこれに18歳未満の者が加わった世帯
2.1 高齢者世帯における所得の内訳
総所得:314万8000円 (100.0%)
【内訳】(カッコ内は総所得に占める割合)
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得:18万9000円(6.0%)
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
所得の内訳を確認すると、最も大きな割合を占めるのは公的年金・恩給で、年間200万円と全体の63.5%に達します。
これを月額に換算すると約16万6000円です。
次に多いのは雇用者所得で、年間66万5000円、月額では約5万5000円となり、全体の21.1%を占めています。
このデータから、高齢者世帯の家計は公的年金を主な収入源としつつ、就労による収入がそれを補っている実情がうかがえます。
続いて、75歳以上の方などが加入する後期高齢者医療制度について、対象者や保険料の仕組みを解説します。
3. 後期高齢者医療制度の概要
後期高齢者医療制度は、公的な医療保険制度の一つです。
原則として75歳以上の方が加入対象となります。
また、65歳以上74歳以下で一定の障害があると認定された方も対象に含まれます。
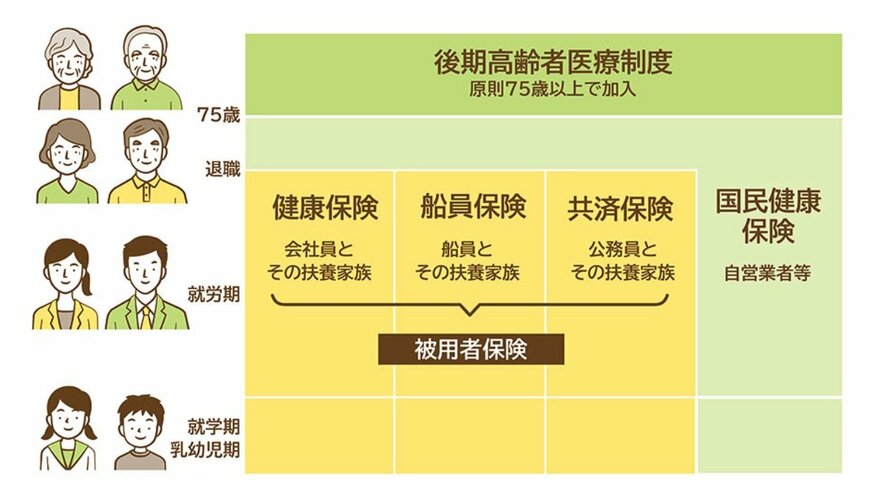
75歳になると、それまで加入していた国民健康保険や会社員向けの健康保険、共済組合などからこの制度へ移行します。
なお、働いているかどうかに関わらず、75歳に到達した時点で自動的に切り替わる仕組みです。
保険料は、加入者全員が同額を負担する「均等割」と、所得に応じて計算される「所得割」の合計で決まります。
また、保険料の具体的な金額は全国一律ではなく、お住まいの都道府県ごとに設定されています。
4. 75歳以上の医療費自己負担は所得によって変動
後期高齢者医療制度では、所得に応じて、医療機関の窓口で支払う自己負担の割合が1割・2割・3割のいずれかに分けられます。
一般的な所得水準の方は1割負担ですが、現役世代と同程度の所得がある方は3割負担です。
そして、2022年10月1日より、一定以上の所得がある方を対象として2割負担が新たに設けられました。
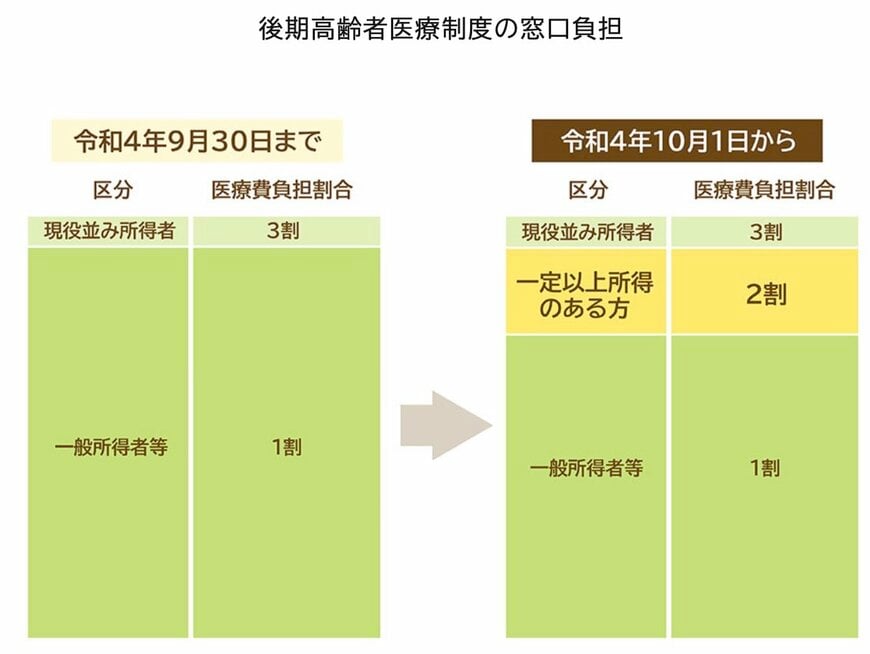
この変更により、これまで1割負担だった方の一部が2割負担へ移行し、医療費の自己負担額が増加したケースもあります。
次に、2割負担の対象となる方の年金収入やその他の所得基準について詳しく見ていきましょう。
5. 後期高齢者医療制度で自己負担が「2割」になる所得基準
後期高齢者医療制度において、一定の所得がある方は医療費の自己負担割合が2割になります。
自己負担が2割となるのは、以下の2つの条件を両方とも満たすケースです。
- 1:同じ世帯の被保険者の中に課税所得が28万円以上の方がいる場合。
- 2:同じ世帯の被保険者の「年金収入(※1)」と「その他の合計所得金額(※2)」の合計額が、被保険者が世帯に1人の場合は200万円以上、世帯に2人以上の場合は合計320万円以上である場合。
※1「年金収入」は、公的年金控除などを差し引く前の金額です。遺族年金や障害年金は含まれません。
※2「その他の合計所得金額」は、事業収入や給与収入などから必要経費や給与所得控除などを差し引いた後の金額です。
ご自身やご家族が2割負担の対象になるかを確認したい場合は、厚生労働省が公表しているフローチャートを参考にするとよいでしょう。
5.1 【フローチャートで確認】2割負担の判定基準「年金収入+その他の所得」
75歳以上の方の医療費自己負担割合は、世帯の所得状況などに基づいて判定されます。
2割負担の対象となるのは、世帯内に課税所得28万円以上の被保険者がいることに加え、「年金収入」と「その他の合計所得金額」の合計が一定の基準を超える場合です。
- 単身世帯:「年金収入+その他の合計所得」が200万円以上
- 複数世帯:「年金収入+その他の合計所得」が合計320万円以上
ご自身やご家族の負担割合を知りたい場合は、厚生労働省が公開しているフローチャートを利用すると、判断の目安になります。

6. 医療費の支払いが困難な場合に利用できる減額・免除制度
医療費の自己負担額の支払いが難しい状況にある場合、一部負担金の減額や免除といった支援制度を利用できることがあります。
適用条件は自治体ごとに異なりますが、一例として東京都では以下のようなケースが対象とされています。
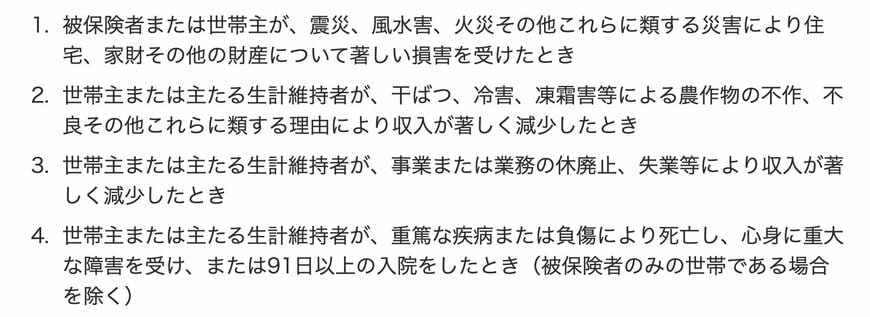
- 被保険者または世帯主が、震災や風水害、火災などの災害により、住宅や家財に著しい損害を受けたとき。
- 世帯主または主たる生計維持者が、干ばつや冷害などによる農作物の不作で収入が著しく減少したとき。
- 世帯主または主たる生計維持者が、事業の休廃止や失業などにより収入が著しく減少したとき。
- 世帯主または主たる生計維持者が、重篤な病気や負傷で死亡、または心身に重大な障害を受けたり、91日以上入院したりしたとき(被保険者のみの世帯を除く)。
減額や免除が適用される期間は、申請日から最長で6カ月ですが、実際の期間は家計の状況などを考慮して個別に判断されます。
申請手続きは、お住まいの市区町村の窓口で受け付けています。
必要となる書類は申請理由や世帯の状況によって異なるため、事前に問い合わせておくと手続きがスムーズに進むでしょう。
7. 年々増加する「後期高齢者医療制度」の保険料負担
これまで後期高齢者医療制度の窓口負担割合について解説してきましたが、老後の家計を考える上では、毎月支払う「保険料」にも目を向ける必要があります。
厚生労働省の資料「後期高齢者医療制度の令和8・9年度の保険料率について」を確認すると、2026年度の被保険者1人当たりの平均保険料は月額7989円となる見込みです。
これは2024~2025年度の月額7411円と比較して578円の上昇となり、増加率は約7.8%にのぼります。

保険料が上昇する背景には、高齢化の進行に伴う医療費の増加や、制度を支える現役世代の人口減少があります。
このため、制度を維持するための負担は、高齢者を含む加入者全体で分かち合う形になっています。
さらに、2026年度からは「子ども・子育て支援金制度」が開始され、医療保険料に上乗せする形で支援金が徴収されることになりました。
後期高齢者医療制度の加入者についても平均で月額194円の負担が見込まれており、年金で生活する高齢者も対象です。
このように、後期高齢者医療制度では窓口での医療費だけでなく、保険料の負担も年々重くなっています。
老後の家計を計画する際には、医療費の自己負担とあわせて保険料の動向にも注意しておくことが大切です。
8. まとめ:後期高齢者医療制度は所得に応じて負担割合が変動する
この記事では、高齢者世帯の所得の実態や、後期高齢者医療制度の仕組み、医療費の自己負担割合、そして2割負担となる所得基準について解説しました。
多くの高齢者世帯は公的年金を主な収入源としており、医療費の負担は家計に直接影響する重要な要素です。
なお、医療費の支払いが難しい場合には、一定の条件を満たすことで減額や免除といった支援制度を利用できる場合があります。
ご自身やご家族の所得状況がどの負担区分に該当するのかを把握し、万が一の際に利用できる制度についても知っておくことが、老後の家計管理において重要になるでしょう。
※当記事は再編集記事です。


参考資料
- 厚生労働省「後期高齢者医療制度の令和6・7年度の保険料率について」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」
- 東京都後期高齢者医療広域連合「一部負担金の減額・免除等」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 厚生労働省「年齢階級別1人当たり医療費(令和5年度、医療保険制度分)」
- 生命保険文化センター「2024(令和6)年度 生命保険に関する全国実態調査」
- 厚生労働省「令和6年簡易生命表の概況」1 主な年齢の平均余命
- 厚生労働省「後期高齢者医療制度の令和8・9年度の保険料率について」
- LIMO「【後期高齢者医療】2026年度は保険料が「月7989円」に上昇!さらに「子ども・子育て支援金」の上乗せも…医療費窓口「2割負担」の判定フローも解説」
渡邉 珠紀