
6月に入り、各自治体から住民税の決定通知書が発送され、日本年金機構からは『年金額改定通知書』や『年金振込通知書』が順次ご自宅のポストに届き始めている頃かと思います。
2026年度の公的年金は物価高を反映したプラス改定となり、いよいよ今月15日(月)に新しい金額が初めて口座に振り込まれます。
しかし、税金や社会保険料の天引き額も更新されるため、「額面は増えたけれど、生活に余裕が出たとは言い難い」と、インフレ社会でのやり繰りに頭を悩ませる方も多いのではないでしょうか。
「これからの老後、国から支給される年金だけで生活していけるのだろうか…」
そんな漠然とした不安を解消するためには、まず「現在のシニア世代が実際にいくら受け取っているのか」というリアルな数字を知ることが重要です。
実は、ある程度のゆとりを持って生活できる目安とされる「月額15万円」の壁を越える割合は、現役時代の働き方の違いから男女間で大きな差が生じています。
本記事では、日本の公的年金の基本構造をおさらいしつつ、最新の引き上げ額や男女別の受給割合といった「厳しい現実」を直視します。
そのうえで、足りない老後資金を自らの手で補うための、インデックス投資や高配当株を活用した「自分専用の年金づくり」についてわかりやすく解説していきましょう。
1. 基礎部分と報酬比例の組み合わせ。日本の社会保障を支える「2階建て」の土台を再確認
日本の公的年金は、2階建てにたとえられます。1階部分が、20歳以上60歳未満のすべての方の基礎年金(国民年金)です。2階部分が、会社員や公務員が上乗せで加入する厚生年金です。
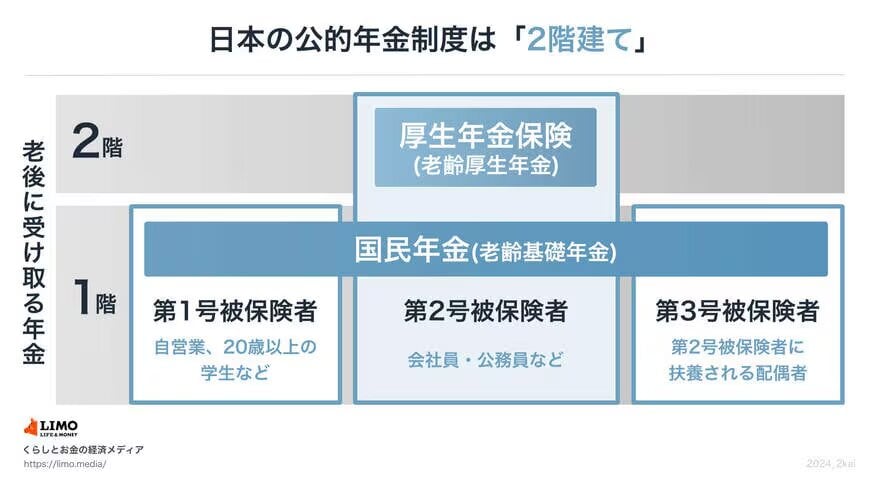
会社員や公務員など、社会保険に加入して働いた実績がある人は、1階と2階の両方を受け取れます。一方、自営業などで国民年金のみの人は、1階部分が中心です。この違いが、受給額の個人差を生む大きな要因になっています。
2. 男女で大きく異なる老後のふところ事情。ひとりで「月額15万円」のハードルを越える割合は?
厚生労働省の統計をもとに見ると、厚生年金保険(第1号)の老齢年金では、基礎年金を含む月額15万円以上の割合に大きな男女差があります。
令和6年度末時点では、男性の約68.8%が月額15万円以上である一方、女性で15万円以上となる人は約12.3%にとどまります。

平均月額でも差は明らかです。令和6年度末時点の平均年金月額は、全体で15万289円、男性で16万9967円、女性で11万1413円となっています。
女性の受給額が低くなりやすい背景には、結婚や出産による離職、短時間勤務などで厚生年金の加入期間や現役時代の収入に差が出やすい、などの事情があります。
3. 物価高を反映したプラスの引き上げ。2026年度の最新改定率がもたらす振込額の変化
2026年度(令和8年度)は年金額が引き上げられます。
改定率は、国民年金(基礎年金)が前年度比プラス1.9%、厚生年金(報酬比例部分)がプラス2.0%です。老齢基礎年金の満額は、昭和31年4月2日以後生まれの場合で月額7万608円、昭和31年4月1日以前生まれの場合で月額7万408円となっています。
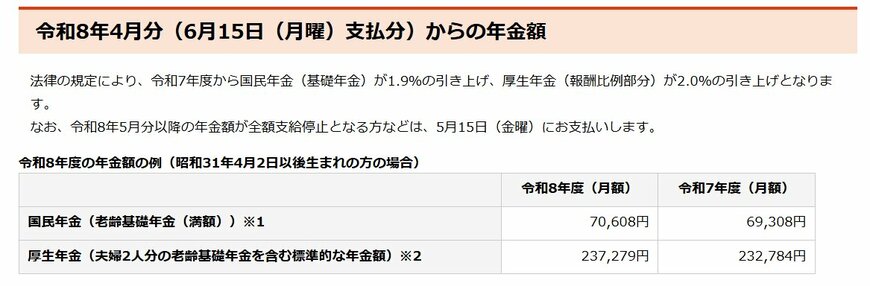
2026年度は、物価変動率が名目手取り賃金変動率を上回ったため、名目手取り賃金変動率を用いて改定され、さらにマクロ経済スライドによる調整が行われました。
公的年金には物価や賃金に応じた改定の仕組みがありますが、物価上昇分がそのまま反映されるとは限らない点も押さえておきましょう。
4. NISA口座などで将来の不足分をカバー。公的保障に上乗せして作る「自分専用の年金」
公的年金は、老後を支える頼れる柱の一つです。とはいえ、それだけで十分とは限りません。だからこそ、自分でもう一本の柱を作る発想が大切になります。
4.1 長期・分散で着実にコア資産を育てる。初心者にも始めやすい「インデックスファンドの積立」
インデックスファンドとは、「日経平均株価」や「S&P500」といった指数の動きに連動することを目指す投資信託です。対象とする指数が上がれば基準価額も上がりやすく、指数が下がれば基準価額も下がりやすい仕組みです。
個別の会社の株を自分で選ぶ必要がなく、市場全体に分散して投資できるため、初心者でも始めやすいのが特徴です。また、手数料(コスト)が低いものが多く、長期間の積立に向いています。
毎月1万円からでも始められ、新NISAの「つみたて投資枠」を使えば、運用で得た利益が非課税になるメリットもあります。「毎月一定額を自動的に積み立てる」仕組みを作れば、投資のタイミングに悩みにくく、長期で続けやすいのが魅力です。
4.2 毎月の生活費を補うキャッシュフローの源泉。継続的なインカムゲインを狙う「高配当株投資」
高配当株投資とは、配当利回りが比較的高く、継続的な配当実績のある企業に投資する方法です。たとえば100万円分の株を持っていて配当利回りが4%なら、税引き前で年間4万円の配当金が入る計算になります。ただし、配当は企業業績や財務状況によって減額・停止される可能性があります。
これは、自分のお金に「働いてもらう」感覚に近い方法です。配当金を定期的な収入源の一つとして活用できれば、「自分専用の年金」に近い役割を持たせることもできます。ただし、公的年金のように支給が保証されるものではありません。
さらに「NISA口座」を使えば、この配当金にかかる約20%の税金が非課税になります。同じ配当を受け取るなら、NISAを活用したほうが手取りが増えるため、有効活用しましょう。
年金以外の柱があれば、物価上昇で公的年金の実質的な購買力が下がった場合でも、配当収入や積立資産で補いやすくなります。どれか一つに頼り切らず、複数の収入源や資産を持つことが、老後の家計を安定させる考え方です。
大切なのは、早く始めて長く続けることです。時間を味方につけるほど、少額の積立でも大きな差につながります。年金額の現実を直視し、今日から自分の柱づくりに着手しましょう。
5. 国の制度と私的年金の「二刀流」で強固な老後設計を
6月は、新年度の税金や保険料、そして年金受給額など、ご自身の「本当の手取り額」を正確に把握する重要な時期です。
今回データで確認したように、「厚生年金を月に15万円以上もらえるのは、長年会社員として勤め上げた男性が中心である」という厳しい現実があります。
物価上昇のスピードが年金の引き上げ率を上回る「マクロ経済スライド」が発動している現代において、国の制度だけに老後を依存するのはリスクがあると言わざるを得ません。
だからこそ、現役時代から時間を味方につけ、インデックスファンドの積立で資産の土台(コア)を作りつつ、高配当株で日々の生活費を底上げするキャッシュフロー(サテライト)を生み出すといった、自発的な防衛策が不可欠です。
「投資は怖いし、面倒だから」とニュースを素通りするのではなく、まずは『年金額改定通知書』や『ねんきん定期便』を開封してみてください。
ご自身の将来の受給見込み額を把握し、足りない金額を逆算することこそが、どんなインフレ相場でも動じない「負けない資産形成」への第一歩となります。今できる具体的な一歩を踏み出してみましょう。


参考資料
柴田 充輝