


半導体や情報通信に欠かせない先端素材のグローバルトップメーカーとして知られるJX金属は、上場以来「TOPIXを大きく上回る」右肩上がりの株価成長を見せてきました。
しかし直近の決算発表を機に株価は急落し、大きな調整局面を迎えました。
前期は大幅な増収増益を達成し、半導体用素材の世界シェアも圧倒的であるにもかかわらず、なぜ市場はこれほど厳しい反応を示したのでしょうか。
好調な業績の裏で投資家が警戒している「見えない要因」とは。この理由について、元機関投資家の泉田良輔氏がJX金属の最新決算を読み解き、株価変動の本質に迫ります。
この記事のポイント
- JX金属の株価急落は、業績悪化ではなく「コンセンサス未達」と「金利上昇」が主な要因
- AI・半導体など将来の成長期待が高い銘柄ほど、金利上昇による株価下落圧力を受けやすい
- 2,500億円規模のTOBとCB発行は、特定株主の比率を下げて資本コストを最適化する戦略
- 利益の過半を占める「銅」の権益を売却し、世界シェア65%を誇る半導体材料への投資を加速中
1. 【JX金属】上場来好調だった株価はなぜ急落したのか?
JX金属の株価は、上場以来TOPIX(東証株価指数)を大きくアウトパフォームし、右肩上がりの成長を続けてきました。
しかし、直近の決算発表直後から株価は急落し、大きな調整局面を迎えています。
この急落の背景を探るため、まずは同社が発表した2026年3月期の通期決算(実績)を見てみましょう。売上は8,846億円(対前年比23.7%増)、親会社の所有者に帰属する当期利益は1,046億円(対前年比53.3%増)と、非常に力強い「大幅な増収増益」を達成しています。
これだけ立派な実績を残しているにもかかわらず、なぜ株価は売られたのでしょうか。そのヒントは、同時に発表された「来期(2027年3月期)の業績予想」にあります。
来期の会社予想は、売上が9,300億円(同5.1%増)、営業利益が1,900億円(同8.6%増)、親会社の所有者に帰属する当期利益が1,140億円(同8.9%増)となっています。
増収増益基調は維持しているものの、前期の「50%超の増益」と比べると、成長のスピードが一段落した印象を受けます。
JX金属の売上・利益の推移(実績と予想)1/4

出所:JX金属 決算短信・決算説明会資料を基にイズミダイズム作成
さらに重要なのが、証券会社のアナリストたちが予測する業績の平均値である「コンセンサス」とのギャップです。泉田氏は、このギャップこそが株価下落の表面的な引き金になったと分析します。
「会社予想のところが1,780億円(税引前利益)、コンセンサス予想が1,927億円なんで、やっぱり会社予想がコンセンサスに満たなかったということで、一旦売られる背景にはなりますね」
上場から急速に株価が上昇してきた銘柄だけに、市場の期待値(コンセンサス)も高まっていました。
4週間前にはコンセンサスが2,061億円まで切り上がっていた時期もあり、会社側が発表した保守的な予想が市場の期待に届かなかったことで、「一旦利益を確定しよう(利確)」と考える投資家が増えたことが、株価下落の第一の要因です。
2. 株価急落の「本質的な理由」は金利にある
コンセンサス未達が株価下落のきっかけになったとはいえ、それだけでこれほどの急落が起きるのでしょうか。
疑問が投げかけられると、泉田氏はよりマクロな視点から「本質的な理由」を解説します。
「もちろん半導体AI関連の銘柄が今足元すごい下がっているっていう話はあるんですけども、これはですね、実は企業の業績というよりかは金利の影響が大きいので、それについては後でちょっと詳しく話しますね」
泉田氏が指摘するのは「金利の上昇」です。株式投資の世界では「金利が上がると株価は下がる」という逆相関の基本ルールがあります。これを論理的に説明するのが「DCF(ディスカウント・キャッシュ・フロー)モデル」という企業価値の計算方法です。
DCFモデルでは、企業が将来稼ぐであろう利益を「現在の価値」に割り引いて(ディスカウントして)株価を計算します。
なぜ割り引くかというと、「今日の100円」と「1年後の100円」では価値が異なるからです。仮に金利が5%であれば、今の100円を銀行に預ければ1年後には105円になります。つまり、1年後の100円は、今の価値に直すと「100円 ÷ 1.05」で計算されるのです。
金利上昇が株価を下げるメカニズム2/4

出所:イズミダイズム作成
ここで重要なのは、2年後、3年後の利益を計算する際、分母の金利は「複利」で増えていくという点です。泉田氏はこのメカニズムが成長株に与える影響を次のように語ります。
「この金利が上がると、複利で割る分母がどんどん大きくなっちゃうじゃないですか。なので、将来に利益稼ぐぞっていう銘柄ほど、この金利が上がることによって現在価値への影響が大きくなっちゃうんです」
現在、AIや半導体関連の銘柄は、「今は利益が少なくても、数年後には莫大な利益を稼ぐはずだ」という強い期待(高いPER)で買われています。
しかし、日本の10年国債金利が2.8%を超えるなど、世界中で長期金利が上昇している現状では、将来の利益を割り引く「分母」が大きくなりすぎてしまい、結果として現在価値(株価)が大きく下がってしまうのです。
つまり、JX金属の株価が急落したのは「半導体事業がダメになったから」ではなく、「将来の成長に期待が集まっていた銘柄だからこそ、金利上昇のダメージを強く受けた」というのがプロの視点から見た本質的な理由と言えます。
3. 複雑な資本政策「TOB+CB」の真の狙いとは
決算発表と同時に、JX金属は大規模な資本政策を発表しました。それが「自己株式の公開買付(TOB)」と「転換社債(CB)の発行」です。
専門用語が並び、投資家の間でも「なぜこんな複雑なことをするのか?」と混乱の声が上がりました。
この施策の背景には、JX金属の親会社であるENEOSホールディングスが、同社の株式を40%以上保有しているという「いびつな資本構造」があります。特定の株主が大量に株を持っていると、市場に出回る株(浮動株)が少なくなり、流動性が低下してしまいます。
そこでJX金属は、ENEOSの持ち株比率を下げるために、自社株を買い取る(TOB)ことを決定しました。
しかし、自社株を買い取るには莫大なお金が必要です。その資金(2,500億円)を調達するために発行したのが、将来株式に転換できる権利がついた社債「CB(転換社債)」です。
TOBとCBを組み合わせた資本政策の仕組み3/4
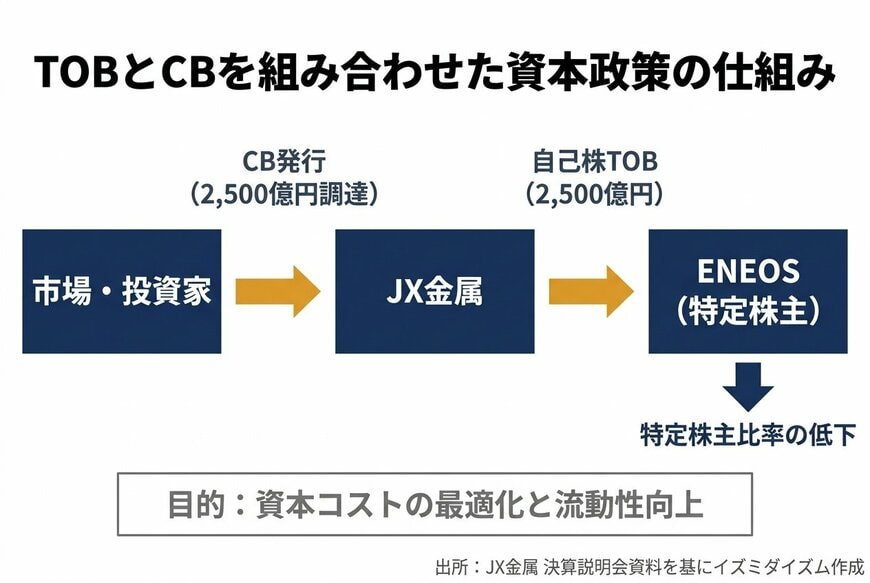
出所:JX金属 決算説明会資料を基にイズミダイズム作成
「CBを発行したら将来株が増えてしまって、自社株買いの効果が薄れるのでは?」と鋭い疑問を投げかけられると、泉田氏は「資金調達コスト(WACC)」という企業の財務戦略の核心に触れました。
企業が資金を集める際、株式を発行するコスト(株主から求められるリターン)と、借金や社債を発行するコスト(支払う金利)では、一般的に株式の方が高くつきます。
「株式の資金調達コストって、大体8から10ぐらいあるんです。デット(負債)だと簡単に言うと金利分ぐらい。そうすると3、4%です。8と3、4%を比べた時に、当然ながら株式の方が大きくなる。この比率を下げる方が、会社全体の資金調達コスト下がるというわけです」
つまり、コストの高い「株式」を減らし、相対的にコストの低い「社債(負債)」を増やすことで、会社全体の資金調達コストを引き下げる(財務体質を最適化する)ことが、この複雑な資本政策の真の狙いなのです。
単なる目先の株価対策ではなく、長期的な企業価値向上のための布石であることが分かります。
4. 銅価格に依存する収益構造からの脱却
株価の動きや資本政策の裏で、JX金属の事業そのものはどのような状況にあるのでしょうか。
実は、来期の営業利益予想1,900億円のうち、過半数を占める1,240億円は「基礎材料」、つまり「銅」を販売する事業から生み出されています。
半導体や情報通信の先端素材メーカーというイメージが強い同社ですが、利益の構成から見ると、依然として「銅の価格」に業績が大きく左右される構造を持っています。
経営陣もこの構造を課題と認識しており、事業ポートフォリオの変革を急いでいます。その象徴的な動きが、海外の「カセロネス銅鉱山」の権益売却です。これまで100%保有していた権益を30%に減らし、今期はさらに25%へと段階的に引き下げています。
この権益譲渡で得られる約340億円の資金は、次なる成長事業へと振り向けられます。具体的には、約230億円を投じて「ひたちなか新工場」での半導体用ターゲット材の増産設備に投資する計画です。
ポートフォリオ変革の推進4/4
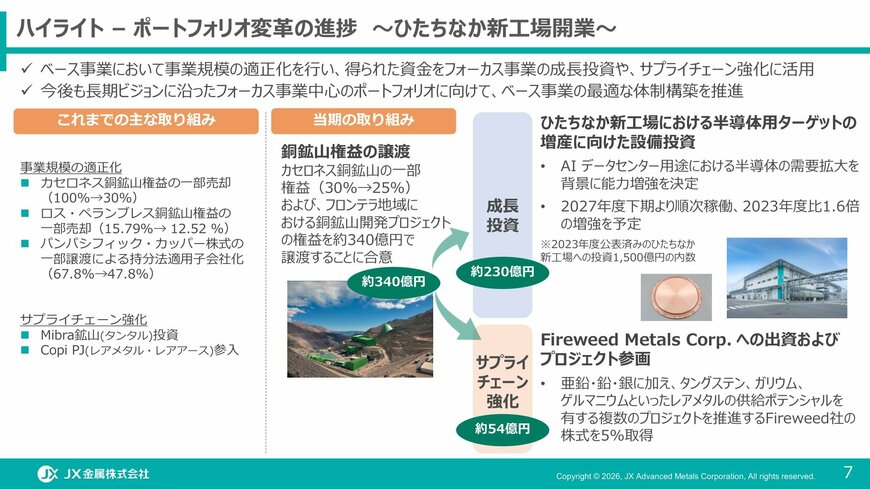
出所:JX金属株式会社「2026年3月期 決算説明会資料」(2026年5月11日)
半導体用ターゲット材とは、半導体の製造工程(電子回路の形成)に欠かせない高純度の金属材料であり、JX金属はここで世界シェア約65%(世界No.1)を握っています。
また、スマートフォンなどに使われる曲がる基板向けの「圧延銅箔」でも世界シェア約78%を誇るなど、圧倒的な技術力を持っています。
泉田氏は、この事業構造の転換を高く評価しています。
「単に銅の権益持って銅売りますよっていうビジネスから、付加価値をつけてそれをユーザーに提供しますよっていうビジネスに変えてるっていう、今そういう最中だね」
銅の価格という外部要因に振り回されるビジネスから、自社の技術力で価格決定権を持てる「付加価値の高いビジネス」へのシフト。
これが成功すれば、将来の収益が読みやすくなり、株式市場からもより高い評価(バリュエーション)を得られるようになると泉田氏は指摘します。
5. まとめ:成長株投資は「金利」から目を離さない
JX金属の株価急落は、決して企業の競争力が失われたからではありません。圧倒的な世界シェアを持つ製品群を有し、銅価格依存からの脱却という正しい戦略を描いています。
しかし、株式市場は「企業の業績」だけでなく「金利の動向」というマクロ環境に強く影響を受けます。特に将来の成長が期待される銘柄ほど、その波をまともに受けることになります。泉田氏は最後に、投資家に向けて重要なメッセージを送りました。
「半導体だから下がってるとかAIだから下がってるっていう風にがっかりしないで、しっかり金利の推移を見ていく方が投資家としては大事かなと思う」
個別企業の決算やニュースだけでなく、10年国債金利などのマクロ指標にも目を配ることが、株式投資においていかに重要か。JX金属の事例は、その教訓を私たちに教えてくれています。

参考資料
- JX金属株式会社「2026年3月期 決算短信」(2026年5月11日)
- JX金属株式会社「2026年3月期 決算説明会資料」(2026年5月11日)
- Youtubeチャンネル「イズミダイズム」



