この記事のポイント
- 売上50兆円超えも、米国関税などの影響で大幅な「増収減益」に
- 今期も連続減益見通しとなり、アナリスト予想と約1兆円の乖離が発生
- ROE(自己資本利益率)の予想が8%を下回ったことがPBR1倍割れの要因
- 株価の下げ止まりの転機は、会社予想の保守性が確認される第1四半期決算
日本を代表する企業であり、株式市場でも最大の時価総額を誇るトヨタ自動車。
同社の株価は長らくTOPIX(東証株価指数)に連動する動きを見せてきましたが、直近の決算発表を機に市場全体の上昇から取り残され、PBR(株価純資産倍率)が1倍を割り込む水準まで下落しています。
売上高が国内企業初の50兆円を突破するという歴史的な節目を迎えたにもかかわらず、なぜ株式市場は同社に対してこれほど厳しい評価を下しているのでしょうか。
この理由について、元機関投資家の泉田良輔氏がトヨタ自動車の最新決算を読み解き、プロの投資家ならではの視点で株価下落の背景に迫ります。
1. トヨタ株下落の背景にある「大幅減益」決算
直近のトヨタ自動車の株価がTOPIXの上昇局面から取り残され、下落していることについて疑問が投げかけられると、泉田氏はまず長期的な株価のトレンドから解説を始めました。
「基本的にはTOPIXに準ずる流れになっているんだけども、時折跳ねたりとか。結構TOPIXに連動しているように僕には見えます」
トヨタ自動車は日本市場で最も影響力のある銘柄の一つです。泉田氏はその立ち位置について次のように語ります。
「TOPIXの中で一番大きい銘柄なんでTOPIXを引っ張っているとも言えるし、時折イベントがあるとアウトパフォームして、ネガティブな話があるとアンダーパフォームするみたいな感じなんです」
そして、足元のアンダーパフォームの最大の要因となっているのが、直近の決算発表の内容です。
1.1 売上50兆円超えも、利益は大きく後退
2026年3月期の通期決算(実績)を見ると、営業収益(売上高)は50兆6,849億円と、対前年比でプラス5.5%の増収となりました。
日本企業として初めて50兆円の大台を突破したことは大きなニュースになりましたが、株式市場が注目したのは「利益」の方でした。
営業利益は3兆7,662億円で対前年比マイナス21.5%、親会社所有者に帰属する当期利益(最終利益)も3兆8,481億円で対前年比マイナス19.2%と、大幅な減益となってしまったのです。
トヨタ自動車 2026年3月期 連結業績実績1/4

出所:トヨタ自動車 2026年3月期決算短信を基にイズミダイズム作成
1.2 利益を押し下げた「米国関税政策」の重圧
なぜこれほどまでに利益が落ち込んでしまったのでしょうか。泉田氏は、決算説明会資料の「ウォーターフォールチャート」を用いて、その構造を読み解きます。
営業利益を押し上げた要因として、台数・構成の改善や原価低減といった「営業面の努力」がプラス7,100億円の貢献をしています。
【動画で解説】トヨタ自動車、株価下落とPBR1倍割れの理由は?元機関投資家が最新決算から読み解く
しかし、それをはるかに上回るマイナス要因が存在しました。最大の重しとなったのが「諸経費の増減・低減努力」の項目で、ここでマイナス2兆300億円もの利益が削られています。
この巨額のマイナスの内訳について、決算資料では「米国関税政策による減益影響額」が1兆3,800億円に上ったことが明記されています。また、これとは別に為替変動の影響もマイナス1,950億円発生しています。
北米市場はトヨタにとって約293万台を販売する最大の市場ですが、この影響を強く受け、所在地別の営業利益では前期のプラス1,043億円の黒字から、マイナス2,986億円の赤字へと転落してしまいました。
泉田氏は、グローバルに事業を展開する自動車メーカーの宿命について、次のように指摘します。
「トヨタもアメリカの比率はスバルとかそれ以外のメーカーよりも低いけれども、やっぱり影響から逃れられないっていうところが見えてますね」
営業利益増減要因(2026年3月期)2/4

出所:トヨタ自動車「2026年3月期 決算説明会資料」スライド7(2026年5月8日)
2. 弱気な通期予想と「中東影響」という新たなリスク
終わった期の決算が減益だっただけでなく、これから始まる新しい1年(2027年3月期)の見通しが弱気だったことも、株価を下押しする要因となりました。
2.1 2期連続の減益見通し
会社が発表した2027年3月期の業績予想は、営業収益が51兆円(対前年比プラス0.6%)とほぼ横ばいを見込む一方で、営業利益は3兆円(同マイナス20.3%)、最終利益も3兆円(同マイナス22.0%)と、2期連続での大幅な減益見通しとなっています。
販売台数の計画を見ても、連結全体で約960万台と前期からほぼ横ばいの想定となっており、成長の余地が見えにくい状況です。
2.2 原価高騰を招く外部環境
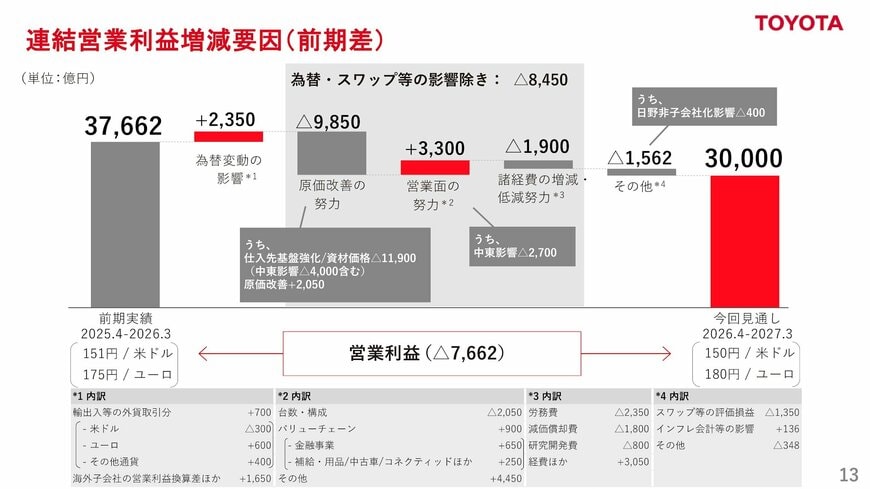
来期の営業利益がさらに落ち込む要因についても、泉田氏は決算資料から読み解きます。
来期の営業利益増減要因を見ると、「原価改善の努力」という項目がマイナス9,850億円と、大きく利益を圧迫する見通しになっています。
この内訳について泉田氏は、資材価格の高騰など仕入先基盤への影響が計1兆1,900億円のマイナス要因となっており、そのうち「中東影響」によるものがマイナス4,000億円含まれていると解説します。
【動画で解説】トヨタ自動車、株価下落とPBR1倍割れの理由は?元機関投資家が最新決算から読み解く
前期は米国の関税政策が大きな重しとなりましたが、今期は中東情勢による資材高騰という新たな外部環境の悪化が業績を直撃する形です。
2027年3月期 営業利益見通しの増減要因3/4
出所:トヨタ自動車「2026年3月期 決算説明会資料」スライド13(2026年5月8日)
3. PBR1倍割れの正体は「ROE」にあり
こうした厳しい業績見通しを受けて、トヨタ自動車の株価は下落し、株式市場で一つの異常事態と受け止められる現象が起きました。それが「PBR(株価純資産倍率)の1倍割れ」です。
PBRが1倍を割るということは、極端に言えば「会社が事業を続けるよりも、今すぐ会社を解散して資産を株主に分けた方が価値が高い」と市場から評価されている状態を意味します。
日本を代表する企業でなぜこのようなことが起こるのでしょうか。
3.1 投資家が意識する「8%」のボーダーライン
泉田氏はこの謎を解く鍵として「ROE(自己資本利益率)」という指標に注目します。ROEは、株主から集めた資本(純資産)を使って、企業がどれだけ効率的に利益を稼いでいるかを示す指標です。
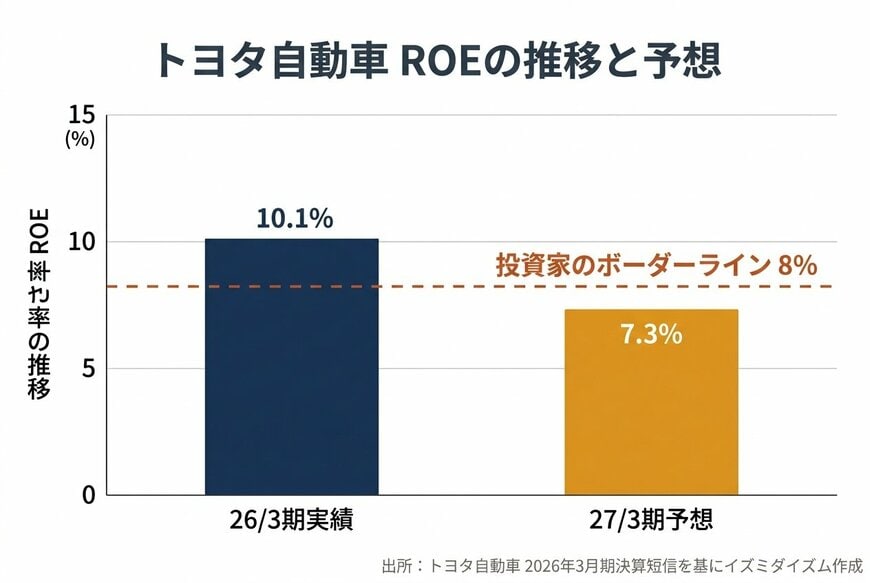
終わった期(2026年3月期)の実績では、トヨタのROEは10.1%でした。
しかし、今期(2027年3月期)の最終利益予想である3兆円を、前期末の株主資本(資本合計ベース・約41兆円)で割り戻して泉田氏が概算すると、今期の予想ROEは約7.3%にまで低下してしまいます。
ここで泉田氏が指摘するのが、機関投資家が重視する「8%」という基準です。これは経済産業省が公表した「伊藤レポート」などで提唱され、日本企業が最低限目指すべき資本効率のボーダーラインとされています。
「8%あってPBR1倍でいいよねみたいな感覚もあるんですよ。ってなると、やっぱ8%以下になってくると1倍割れしてもしょうがないみたいな、そんな期待値になります」
つまり、市場は単に利益の額が減ったことだけでなく、稼ぐ「効率」が投資家の求める最低水準(8%)を下回る見通しになったことを重く見て、株価を純資産以下の価値(PBR1倍割れ)にまで売り込んでいるのです。
トヨタ自動車 ROEの推移と予想4/4
出所:トヨタ自動車 2026年3月期決算短信を基にイズミダイズム作成
4. アナリスト予想と会社予想の「1兆円のギャップ」
株価の低迷を読み解くもう一つの視点が、プロの証券アナリストたちの予想と、会社が発表した予想との「乖離」です。
4.1 目標株価の引き下げが相次ぐ理由
投資情報ツール「IFISコンセンサス」を確認すると、トヨタが発表した今期の利益予想(税引前利益ベース)が4兆2,300億円であるのに対し、アナリストたちの予想の平均値は5兆3,482億円となっていました。
実に1兆円以上の開きがあります。
決算発表後、多くの証券会社がトヨタに対する投資判断を「強気」に据え置きながらも、目標株価を引き下げるという動きを見せました。これに対し、泉田氏は機関投資家のメカニズムをこう解説します。
「会社としてはいい。将来性もあると。ただ、自分の利益予想が高すぎたんで利益予想を修正した結果、元々の目標株価だと説明できないんで引き下げますっていうことです」
アナリストたちは、トヨタという企業自体の競争力は高く評価しているものの、自分たちが想定していたよりも会社の出す数字が弱気だったため、計算上の適正株価を下方修正せざるを得なかったのです。
【動画で解説】トヨタ自動車、株価下落とPBR1倍割れの理由は?元機関投資家が最新決算から読み解く
4.2 株価の転機は第1四半期決算に
では、このように下落基調にある株価は、いつ、どのようなきっかけで下げ止まるのでしょうか。泉田氏は今後のスケジュールについて明確な見立てを示します。
「やっぱり鍵になるのが第1四半期の決算なんですよ。これが7月の終わりから8月の頭ぐらいに出てくるんで、その時に会社の予想が保守的だったのかそうじゃないかっていうのが見えてきます」
決算発表後、アナリストたちは会社に対して「なぜこれほど予想が低いのか」と徹底的な取材を行います。
その上で、第1四半期(4〜6月)の実際の業績データが出てきたとき、もし会社の予想が「単に保守的(慎重すぎた)だけだった」と判明すれば、アナリストたちは再び強気に転じ、株価も見直されることになります。
逆に、本当に業績が悪化していれば、株価は会社予想の水準に向けてさらに調整される可能性があります。
5. まとめ
今回のトヨタ自動車の決算は、売上高という表面的な数字は華々しいものの、米国関税や中東情勢といった外部環境に利益が大きく削られる構造が浮き彫りになりました。
世界中でビジネスを展開する巨大企業であるがゆえに、地政学的なリスクやマクロ経済の波を完全に避けることはできません。
当面の株価は、低下したROEの評価と、第1四半期決算での「答え合わせ」を待ちながら、軟調な展開が続く可能性があります。
一方で泉田氏は、トヨタが中長期的な戦略として掲げる「モビリティカンパニーへの変革」や、自動車の枠を超えた「ロボティクス領域」への進出など、新たな成長ストーリーにも注目しています。


参考資料
- トヨタ自動車株式会社「2026年3月期 決算短信」(2026年5月8日)
- トヨタ自動車株式会社「2026年3月期 決算説明会資料」(2026年5月8日)
- Youtubeチャンネル「イズミダイズム」