
総務省が2026年5月に公表した「2020年基準 消費者物価指数 全国 2026年(令和8年)4月分」によると、物価上昇は依然として続いています。
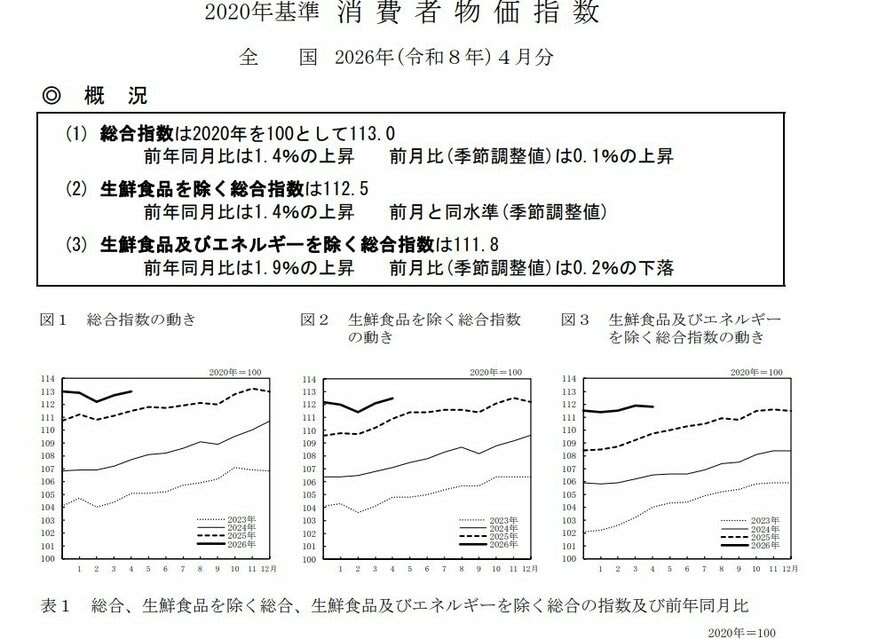
- 総合指数は113.0(2020年=100)…前年同月比は1.4%の上昇
- 生鮮食品を除く総合指数は112.5…前年同月比は1.4%の上昇
- 生鮮食品及びエネルギーを除く総合指数は111.8…前年同月比は1.9%の上昇
全体としては伸び率がやや落ち着きつつあるものの、日常生活に直結する品目では値上がりが続いています。
たとえば、調味料や加工食品などの価格が上昇しているほか、中東情勢の悪化を背景とした包装・資材コストの上昇分を価格に反映する動きも顕著になっており、家計への負担感は幅広い項目で続いている状況です。
こうした物価上昇は、毎月の生活費だけでなく、将来の老後資金にも影響を与える可能性があります。そのため、「預貯金だけでは目減りして不安」と感じ、資産運用を検討する人が増えています。
そこで注目されている制度のひとつが、2024年から始まった「新NISA」です。
新NISAでは、投資によって得た利益に通常かかる約20%の税金が非課税となるため、長期的な資産形成を進めやすくなります。
ただし、投資には元本割れのリスクもあるため、制度の特徴や注意点をしっかりと理解したうえで活用することが大切です。
本記事では、新NISAの基本的な仕組みを整理しながら、月10万円を15年間積み立て、その後さらに15年間保有した場合(年利3%想定)に資産がどの程度まで増えるのかをシミュレーションで確認します。
さらに、比較として「月3万円を40年間積み立てたケース」についても見ていきましょう。
1. 【生涯枠1800万円】をどう使う?新NISAのキホン&押さえておきたいポイントを整理
2024年に制度改正が行われた「新NISA」は、投資で得た利益を非課税で保有できる制度を大幅に拡充したものです。
従来制度と比べて投資可能額が引き上げられ、非課税期間も無期限化されたことで、長期的な資産形成に取り組みやすくなった点が大きな特徴です。
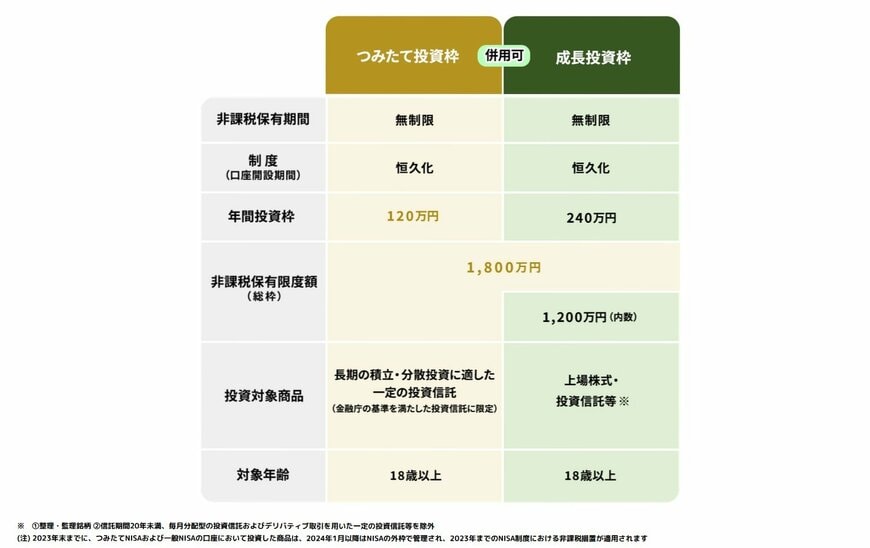
制度は大きく「成長投資枠」と「つみたて投資枠」の2種類で構成されており、目的に応じて使い分けたり、併用したりすることができます。
1.1 新NISA「成長投資枠」
成長投資枠は、個別株式や幅広い投資信託など比較的自由な商品を対象とした枠です。
- 年間投資上限額:240万円
- 非課税で保有できる期間:無期限
- 投資対象:上場株式、ETF、投資信託など
短期売買から長期保有まで幅広い運用スタイルに対応しており、積極的に資産成長を目指したい人向けの制度となっています。
1.2 新NISA「つみたて投資枠」
つみたて投資枠は、積立に適した一定の条件を満たす投資信託などを対象とした枠です。リスクを抑えながら長期間積み立てたい人に適しています。
- 年間投資上限額:120万円
- 非課税保有期間:無期限
- 投資対象:長期・積立・分散投資に適した投資信託、ETF
毎月コツコツ積み立てることを前提に設計されており、相場の短期的な値動きに左右されにくい点も特徴です。
非課税保有枠の上限と使い方
新NISAでは、生涯で利用できる非課税保有限度額が1800万円(うち成長投資枠は最大1200万円)に設定されています。
この範囲内であれば、「成長投資枠」と「つみたて投資枠」を組み合わせて利用することが可能です。
さらに、保有商品を売却した場合、その取得価額分の枠は翌年以降に再利用できます。ライフステージや家計状況の変化に応じて、柔軟に資産配分を見直せる点も、新制度ならではの特徴といえるでしょう。
2. 【新NISA】毎月10万円を15年間積み立て続けると資産はどこまで増えるのか?
投資には元本割れのリスクがある一方、長期間続けることで資産が増える可能性もあります。
ここでは、つみたて投資枠を活用し、金融庁「NISAの活用事例」をもとに、次の条件で試算したケースを確認してみましょう。
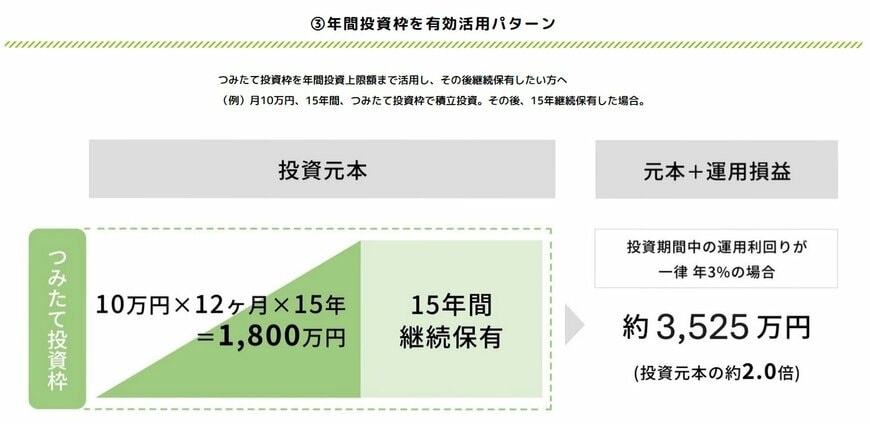
2.1 月10万円×15年間積立投資し、その後15年間継続保有(一律年利3%で運用)
- 約3536万円(元本1800万円)
年間投資枠の上限が120万円なので、月10万円ずつの積み立てで上限を活用できます。これを15年継続することで、非課税保有限度額(総枠)の1800万円となります。
その後15年間継続保有した場合、一律年利3%で運用できた場合は約3536万円となります。
とはいえ、「毎月10万円の積立は負担が大きい」と感じる人も少なくないでしょう。そこで、次に月3万円で40年間積み立てた場合も見てみます。
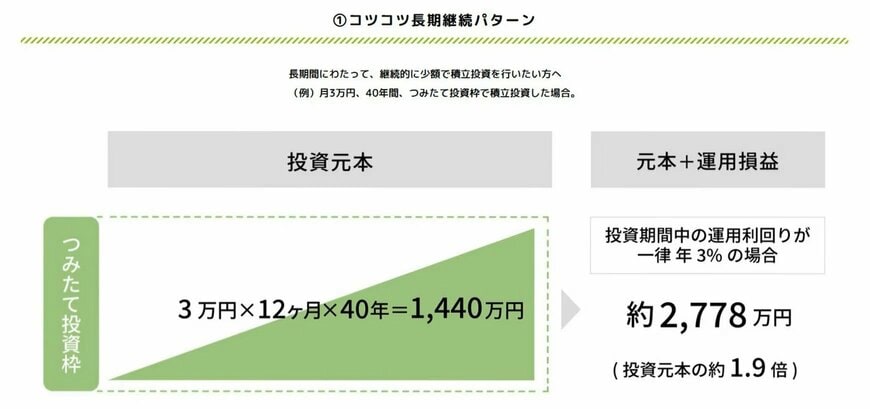
2.2 月3万円×40年間(一律年利3%で運用)
- 約2778万円(元本1440万円)
こちらも、年利3%で運用できたと仮定した場合の試算ですが、最終的な資産額は約2778万円となりました。
実際の運用成果は将来にならないと分かりませんが、長期で積み立てを継続できた場合、預貯金のみで資産を準備するよりも効率的に増やせる可能性があることが分かります。
もちろん投資にはリスクがありますが、制度を理解したうえで上手に活用できれば、老後資金づくりの有力な選択肢になり得るでしょう。
3. 【ライフプラン】結婚・住宅購入と両立できる?積立額の現実ライン
新NISAのシミュレーションでは、月10万円の積立で大きな資産形成が期待できる一方、「本当にこの金額を続けられるのか」と感じた方も多いのではないでしょうか。
実際の家計では、投資だけでなく、結婚や住宅購入といったライフイベントへの備えも同時に進める必要があります。ここでは、無理なく続けられる積立額の考え方を整理します。
3.1 月10万円は現実的?家計に与える影響
月10万円の積立は、非課税枠を効率よく使える反面、日々の生活費への影響も小さくありません。
たとえば手取り25万円前後のケースでは、収入の約4割を投資に回すことになり、生活費や急な出費への対応余力が大きく削られます。
特に若い世代は、結婚資金や引っ越し費用、家具・家電の購入など、まとまった支出が発生しやすい時期です。積立額を優先しすぎると、こうした支出に対応できず、結果的に投資を途中でやめてしまう可能性もあります。
3.2 無理なく続けるなら「月3万~5万円」がひとつの目安
一方で、月3万円や5万円といった水準であれば、生活費や預貯金とのバランスを保ちながら継続しやすくなります。
積立額が抑えられても、運用期間を長く確保できれば、将来的な資産形成への影響は十分に期待できます。
長期投資では、積立額の大きさだけでなく、「途中でやめずに続けられるかどうか」が結果を左右する重要な要素となります。
3.3 投資と貯蓄を分けて考えるのがポイント
資産形成を考えるうえでは、すべてを投資に回すのではなく、目的ごとに資金を分けておくことが重要です。
たとえば、数年以内に使う予定のある資金は預貯金で確保し、当面使う予定のない余裕資金を新NISAで運用するといった形です。
このように役割を分けることで、ライフイベントと資産形成を無理なく両立しやすくなります。
積立額に「正解」はありませんが、無理のない水準から始め、収入や支出の変化に応じて調整していくことが、長く続けるための現実的なアプローチといえるでしょう。
4. 【資産形成】自分に合った「リスク許容度」はどのように考えるべきか?
積立投資を始める前に理解しておきたいのが、「どの程度の値動きや損失までなら受け入れられるか」という“リスク許容度”の考え方です。
リスク許容度とは、保有している資産が一時的に値下がりした場合でも、精神面や家計面でどれだけ耐えられるかを示す目安のことを指します。
たとえば、同じ投資商品でも「10%程度の下落なら長期運用だから気にしない」という人もいれば、「5%下がっただけでも不安になる」という人もいます。この違いが、資産配分や投資スタイルの選び方に大きく関わってきます。
リスク許容度は、次のような要素によって変わります。
- 年齢や運用期間:長期運用が前提なら値動きが起きても時間をかけて回復しやすい
- 収入・余裕資金の有無:生活資金や緊急予備資金を確保しているほどリスクに耐えやすい
- 投資経験・性格:値下がりの不安をどう受け止めるかは人それぞれ異なるため、自分の感覚を知ることが重要
具体的には、「もし投資した資産が20%下落した場合、自分の生活や気持ちにどの程度影響が出るか」を想像してみると、リスク許容度を考えるヒントになります。
また、銀行や金融機関などが提供しているリスク許容度診断ツール(社団法人全国銀行協会のツールを例に紹介します)を活用すると、自分の傾向を客観的に確認しやすくなります。
あらかじめリスク許容度を理解しておくことで、「相場が下がった時に慌てて売却してしまった」「自分には合わない運用を選んでしまった」といった失敗を防ぎやすくなります。
自分に合った資産運用を考えるうえでの基礎となる考え方として、しっかり押さえておきたいポイントです。
5. 【新NISA】始める前に知っておきたいデメリットと注意点
新NISAを始めるにあたっては、メリットだけでなく注意点についても理解しておく必要があります。
新NISAでは投資できる上限額が拡大され、非課税期間も無期限化されました。その分、事前に自分のリスク許容度を確認し、将来的な売却タイミングについても考えておくことが重要になります。
積立投資を長く続ける中では、株価が大きく下落する局面に直面する可能性もあります。積立投資の特徴や値動きのリスクを理解したうえで、「下落時にどう行動するか」をあらかじめ考えておくことが大切です。
また、投資商品の選択も重要なポイントです。金融庁が公表している「つみたて投資枠対象商品届出一覧」によると、対象商品は継続的に審査・追加されており、現在は300本以上の選択肢があります。
長期間安心して保有できるかどうかを意識しながら、自分が納得できる商品を選ぶようにしましょう。
さらに、NISA口座では損益通算ができないことや、損失を翌年以降へ繰り越せない点についても、事前に理解しておく必要があります。
6. まとめにかえて:長期積立を続けるために意識したいポイント
新NISAを活用した積立投資には、将来に向けた資産形成を後押しする効果が期待できます。
一方で、制度を利用する際には、仕組みを十分に理解し、自分に合った運用方法や売却タイミングを考えておくことも欠かせません。
もちろん、「あえて投資をしない」という選択肢もあります。ただし、新NISAのように制度環境は変化していくため、まずは資産形成に関する情報を知り、自分なりに判断材料を増やしていくことが大切ではないでしょうか。


参考資料
- 総務省「2020年基準 消費者物価指数 全国 2026年(令和8年)4月分」
- 金融庁「つみたてシミュレーター」
- 金融庁「NISAの活用事例」
- 金融庁「つみたて投資枠対象商品」
- 社団法人全国銀行協会「あなたのリスク許容度診断テスト」
マネー編集部NISA班