75歳以上の「夫婦ふたり暮らし」と聞くと、年金だけでゆとりある生活を送れているイメージを持つ方もいるかもしれません。
しかし実際は、収入と支出の関係や医療費の負担状況にはばらつきがあり、世帯によっては毎月赤字になるケースも。
本記事では、シニアの平均的な年金額や生活費、貯蓄状況に加え、医療費負担の仕組みについても整理しながら、75歳以上夫婦世帯のリアルな家計像を解説します。
1. 【最新データ】75歳以上「夫婦世帯」のリアルな家計簿をチェック
総務省統計局が公表した「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、後期高齢者夫婦(75歳以上の無職二人以上世帯)の平均的な家計収支は以下のとおりです。

1.1 75歳以上・後期高齢者夫婦の平均的な「収入」はいくら?
- 実収入:25万2798円
- うち社会保障給付(主に公的年金給付):21万1289円
- 可処分所得(手取り収入):22万1235円
1.2 75歳以上・後期高齢者夫婦の平均的な「支出」はいくら?
- 消費支出:24万8460円
- 非消費支出:3万1563円
1.3 75歳以上・後期高齢者夫婦の平均的な「家計収支」は赤字に
- 平均消費性向:112.3%
- 赤字:2万7225円
- 赤字率:12.3%
75歳以上の世帯を見ると、月単位では支出が収入を上回る傾向があり、その差はおよそ2万7000円程度となっています。
このような赤字が続き、十分な貯蓄が確保されていない場合には、働き続ける必要に迫られる可能性も否定できません。
ただし、現役時代と同じような働き方を将来も続けられるとは限らない点には注意が必要です。
将来を見据えて安定した生活を送るためには、現役のうちから生活費を把握し、計画的に貯蓄や資産形成を進めておくことが重要といえるでしょう。
では、シニアの平均的な貯蓄額はいくらくらいなのでしょうか。
2. 70歳代・二人以上世帯の「貯蓄額(平均・中央値)」を見る
続いて、70歳代のシニア世帯における貯蓄の状況を見ていきます。
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」によると、70歳代・二人以上世帯の貯蓄額は以下のような結果となっています。
- 平均:2416万円
- 中央値:1178万円
平均値は一部の高額資産を保有する世帯の影響を受けやすいため、実態を把握する際には中央値を参考にすることが重要です。
同調査では、70歳代・二人以上世帯の貯蓄額の中央値は1178万円とされています。
平均値と中央値の間に1000万円以上の差があることから、シニア世帯の資産状況にはばらつきが大きく、貯蓄水準の差が広がっていることがうかがえます。
次章では、同資料を参考に70歳代・二人以上世帯の貯蓄割合について見ていきます。
2.1 70歳代・二人以上世帯の「貯蓄割合」はどうなっている?
同調査では70歳代・二人以上世帯における貯蓄の保有状況についても公表されています。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代の二人以上世帯の内訳を確認すると、貯蓄額が100万円未満の世帯が約15%を占めている一方で、3000万円以上の資産を保有する世帯は25.2%に達しています。
この結果から、老後資金の状況には世帯ごとの差があり、同じ年代であっても経済状況に大きな開きがあることがうかがえます。
老後生活を安定させるためには、年金収入のみに頼るのではなく、現役のうちから収支や資産状況を見直し、無理のない範囲で備えを進めていくことが重要です。
そのうえで、老後資産を準備する際には、自分が将来どの程度の年金を受け取れるのかを把握しておくことが欠かせません。
次章では、70歳代の平均的な年金月額について見ていきましょう。
3. 70歳代が受け取っている公的年金の「平均月額」はいくら?
本章では、厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」を参考に、70歳代が受給している厚生年金・国民年金の平均月額を確認していきましょう。
3.1 70歳代が受給している「厚生年金」の平均月額
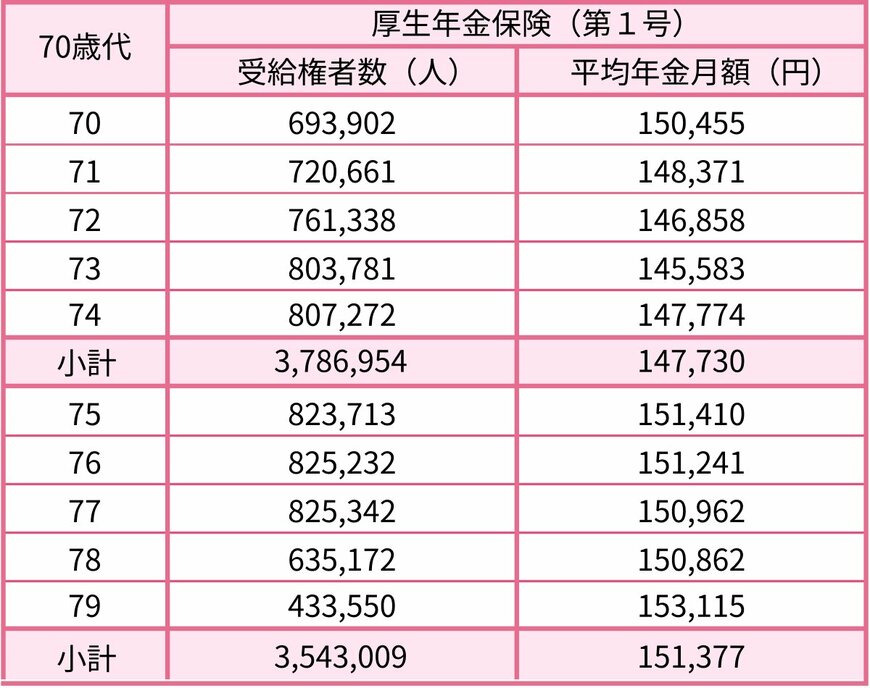
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
※厚生年金の支給額には、基礎年金にあたる国民年金分も含まれています。
3.2 70歳代が受給している「国民年金」の平均月額
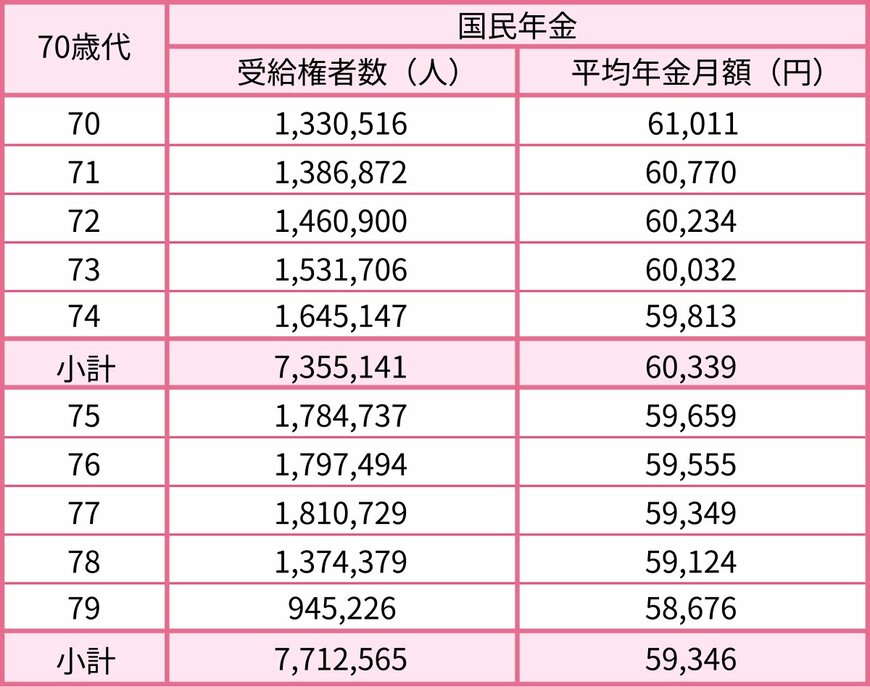
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
厚生年金は、現役時代の収入に応じて保険料が決まる仕組みであるため、世代や個人によって受給額には差がありますが、70歳代の平均では月14万円台~15万円台となっています。
一方、国民年金は保険料が一律であることから、70歳代の平均的な受給額は月5万円台~6万円台にとどまります。
ただし、これらはいずれも平均値であり、実際の受給額は加入期間や働き方などによって大きく異なります。
自身の年金額を確認する際は、「ねんきん定期便」や「ねんきんネット」などを活用するとよいでしょう。
なお、年金は老後の生活を支える重要な収入源ですが、支出面では医療費の負担も無視できない要素です。
次章では、75歳以上の医療費負担の仕組みについて見ていきましょう。
4. 【後期高齢者医療制度】75歳以上の医療費負担は何割?
「後期高齢者医療制度」は、主に75歳以上の人を対象とした公的な医療保険制度です。
75歳に到達すると、就労状況にかかわらず、それまで加入していた国民健康保険や被用者保険、共済組合などからこの制度へ移る仕組みとなっています。
また、65歳から74歳の人であっても、一定の障害があると認定された場合には、この制度に加入することができます。
この制度では、住民税の課税状況などをもとに自己負担割合が決まり、医療機関での支払いは1割・2割・3割のいずれかに区分されます。

本章では、医療費の窓口負担が1割・2割・3割となるケースについて、それぞれの所得の目安を見ていきます。
4.1 75歳以上のシニアで医療費の自己負担が「3割」となるのはどんな人?
同一世帯の被保険者の中に課税所得が145万円以上の人がいる場合、さらに一定の収入条件を満たすことで、医療費の窓口負担は「3割」と判定されます。
4.2 75歳以上のシニアで医療費の自己負担が「2割」となるのはどんな人?
以下の(1)(2)の条件をいずれも満たす場合、医療費の窓口負担割合は「2割」と判定されます。
- (1)同じ世帯の被保険者の中に課税所得が28万円以上のかたがいる
- (2)同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する
1人の場合は200万円以上
2人以上の場合は合計320万円以上
4.3 75歳以上のシニアで医療費の自己負担が「1割」となるのはどんな人?
これまでに示した2割・3割のいずれの条件にも該当しない場合、医療費の窓口負担割合は「1割」となります。
このように医療費の自己負担割合は、所得や収入状況によって異なり、同じ75歳以上でも負担の程度に差が生じます。
自身の負担割合を把握し、家計への影響を踏まえて備えておくことが重要といえるでしょう。
5. 75歳以上の家計は「年金・貯蓄・医療費」を踏まえた総合的な備えが大切
本記事では、シニアの平均的な年金額や生活費、貯蓄状況に加え、医療費負担の仕組みについても整理しながら、75歳以上夫婦世帯のリアルな家計像を解説しました。
75歳以上の夫婦世帯では、年金を中心とした収入に対して支出が上回る傾向が見られ、毎月赤字となるケースも少なくありません。
こうした実態を踏まえると、老後の生活を安定させるためには、年金額や支出水準、資産状況を把握したうえで、現役のうちから計画的に備えていくことが大切になるでしょう。


参考資料
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 金融経済教育推進機構「家計の金融行動に関する世論調査 2025年」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
安達 さやか