日本を代表する自動車メーカーであるホンダ(本田技研工業)。しかし、その株価推移を市場全体と比較してみると、意外なほど苦戦している現実が浮かび上がってきます。
YouTubeチャンネル「イズミダイズム」では、元機関投資家の泉田良輔氏が、ホンダの最新決算(2026年3月期 第3四半期)を基に、同社の株価がなぜ低迷しているのかを徹底的に分析しています。
今回の動画では、「最近決算があったホンダを見てみた」というテーマのもと、泉田氏がプロの視点で財務データや株価指標を紐解いていく形で解説が進められました。
この記事では、泉田氏の分析に沿って、ホンダが抱える構造的な課題や、株式市場が同社に突きつけている厳しい評価の背景を、株式投資初心者にも分かりやすく解説します。
- TOPIXに対してホンダ株は長期的に大幅なアンダーパフォーム(劣後)となっている
- 最新の第3四半期決算は大幅な減益であり、通期予想から第4四半期の赤字転落が読み取れる
- PBR0.5倍という低い数値は、市場が「将来の赤字による資本毀損」を警戒しているサインである
- 営業キャッシュフローの改善は、実は「車の販売不振」による金融債権の減少が主因である
- 積極的な自社株買いなどの株主還元は、成長投資のアイデア枯渇と受け取られかねない
1. TOPIXに大敗?ホンダ株価の厳しい現実
株式投資において、個別企業の株価が好調かどうかを判断するためには、市場全体の平均的な動きと比較することが重要です。泉田氏はまず、ホンダの長期的な株価推移に注目し、厳しい現実を指摘しました。
1.1 10年間の株価推移が示す「アンダーパフォーム」
日本の株式市場全体の値動きを示す代表的な指標に「TOPIX(東証株価指数)」があります。泉田氏は、2013年を起点としたホンダの株価とTOPIXの上昇率を比較し、その圧倒的な差を提示しています。
泉田氏の分析によると、2013年からの期間において、TOPIXが大きく上昇しているのに対し、ホンダの株価上昇率は極めて限定的なものに留まっています。
ホンダの株価推移1/6

出所:各種データをもとにイズミダイズム作成
投資の世界では、基準となる指標(ベンチマーク)の成績を下回ることを「アンダーパフォーム」と呼びます。泉田氏はこの状況について、次のように語っています。
「2013年からTOPIXはプラス251%上昇、ホンダは26%上昇ということで、すごく大きな差が出ています。」
つまり、ホンダの株を長期保有していた投資家は、市場平均に連動する投資信託(インデックスファンド)を持っていた場合と比べて、大きな機会損失を被っていたことになります。
日本を代表する大企業でありながら、なぜここまで市場の評価が低いのでしょうか。泉田氏はその答えを、最新の決算データから読み解いていきます。
2. 減益決算の裏側と「第4四半期赤字」の衝撃
株価低迷の直接的な原因を探るため、泉田氏は2026年2月10日に発表された第3四半期(4月〜12月)の累計決算にメスを入れます。
2.1 利益が半減した第3四半期決算
まずは表面的な事実から確認していきましょう。ホンダの第3四半期累計の業績は、売上、利益ともに前年を大きく下回る結果となりました。泉田氏は具体的な数字を挙げながら、現状の厳しさをこう表現しています。
「2026年の2月10日に第3四半期の決算を発表しました。売上が15兆9756億円、対前年比マイナス2.2%で減収。営業利益が5915億円、対前年比マイナス48%減、当期純利益4654億円、対前年比42%減と、かなりきつい状況です。」
売上収益が約15.9兆円で前年同期比2.2%のマイナスに留まっているのに対し、本業の儲けを示す営業利益は約5915億円と、前年の約1兆1399億円からほぼ半減(48.1%減)しています。
売上の減少幅に比べて利益の落ち込みが非常に大きいことが、この決算の特徴です。
ホンダの決算2/6

出所:各種データをもとにイズミダイズム作成
2.2 通期予想から読み解くQ4の赤字転落
さらに、泉田氏は機関投資家ならではの鋭い視点で「通期業績予想」に隠された事実を指摘します。
ホンダは今回、通期(1年間)の営業利益予想を5500億円に下方修正しました。一見すると単なる下方修正ですが、第3四半期までの累計実績と照らし合わせると、ある異常な事態が浮かび上がります。
「第3四半期までで5900億円稼いでいるのに、通期で5500億円ということは減ってる。最終利益も4654億円稼いでて今回3000億円。もう赤字ということです。」
第3四半期(4月〜12月)までの累計ですでに5915億円の営業利益が出ているにもかかわらず、通期(4月〜翌3月)の予想が5500億円ということは、差し引きすると第4四半期(1月〜3月)単体では「マイナス415億円の赤字」になる計算です。
【動画で解説】ホンダ株価、なぜ低迷?元機関投資家が暴く決算とPBR0.5倍の罠
純利益に至っては、さらに大幅な赤字が見込まれています。
ホンダの決算3/6

出所:各種データをもとにイズミダイズム作成
事業別の内訳(セグメント別業績)を見ると、この苦境の要因が明確になります。2輪事業(バイク)が5465億円、車のローンなどを扱う金融サービス事業が2180億円の利益を稼ぎ出している一方で、本来の主力であるはずの4輪事業(自動車)は、すでにマイナス1664億円の赤字に陥っているのです。
ホンダは「車を売って儲ける」という中核ビジネスが機能不全に陥っており、バイクと金融でなんとか会社全体を支えている状態だということが理解できます。
※2026年3月12日、ホンダは連結最終損益が4200億円から6900億円の赤字に転落する業績予想の修正を発表しました。
3. PBR「0.5倍」が発する市場からの警告サイン
業績の不調は、株式市場での評価に直結します。泉田氏はホンダの現状を評価する上で、「PBR(株価純資産倍率)」という指標に強い懸念を示しました。
3.1 PBR1倍割れが意味するもの
PBRとは、企業の持つ純資産(解散価値)に対して、株価が何倍で評価されているかを示す指標です。理論上、企業が持つ資産価値と株価が釣り合っていればPBRは1倍となります。
ホンダの現在のPBRは「約0.5倍」という水準にあります。これは、企業が持っている純資産の「半分の価値」しか、株式市場から認められていないことを意味します。
泉田氏はこのPBR0.5倍という異常な状態について、次のように解説しています。
「株主が1000億出したのに、株式市場がつけてる値段が500億円。PBR0.5とか1倍割れは、将来大きな赤字が出ると思っている。」
株式投資の初心者は、「PBRが1倍を割っているから割安だ、今が買い時だ」と判断しがちです。しかし、元機関投資家である泉田氏の見方は全く異なります。市場は決してホンダを「お買い得」と見ているわけではありません。
企業が将来にわたって赤字を出し続ければ、蓄積してきた純資産(株主資本)は徐々に食いつぶされ、減っていきます。
泉田氏の分析によれば、株式市場は「ホンダの4輪事業の苦戦は今後も続き、いずれ大きな赤字を出して純資産が半分に減ってしまうだろう」という最悪のシナリオを、すでに現在の株価に織り込んでいるのです。
「今は0.5倍だけど、将来減った分と株価を比べたら1倍になっていてもおかしくない。」
つまり、現在の純資産を基準にすれば0.5倍に見えても、将来減ってしまうであろう純資産を基準にすれば、今の株価でも「適正価格(1倍)」である、というのが市場の冷徹な判断だということです。
これは投資家にとって、非常に重い警告サインと言えます。
【動画で解説】ホンダ株価、なぜ低迷?元機関投資家が暴く決算とPBR0.5倍の罠
4. キャッシュフローに隠された「車が売れていない」実態
会計上の「利益」は、計算上の見積もりなどが含まれるため、企業の実態を正確に表さないことがあります。
そこで機関投資家が重視するのが、実際に会社に出入りした現金の動きを示す「キャッシュフロー(CF)」です。
泉田氏はホンダのキャッシュフロー計算書を分析し、一見すると改善しているように見える数字の裏にある「カラクリ」を解説しました。
4.1 営業CF改善のカラクリ
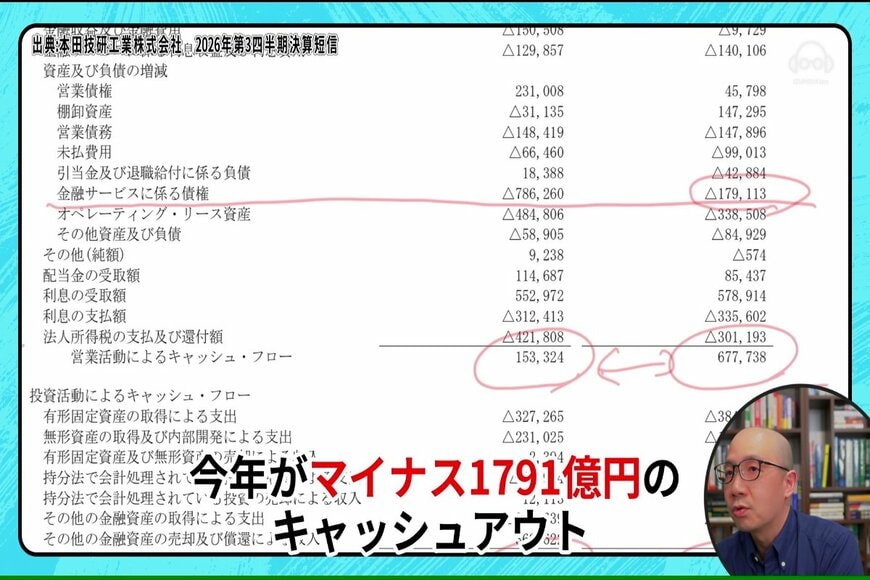
第3四半期累計のホンダの営業キャッシュフロー(本業の営業活動で得た現金)は6777億円のプラスとなっており、前年同期の1533億円から大幅に増加しています。
一方、投資キャッシュフロー(設備投資などで使った現金)はマイナス5356億円の支出となっています。
営業CFが投資CFの支出を上回っているため、手元には現金が残っている計算になります。しかし、泉田氏はこの営業CFの増加を「中身を分解すると健全ではない」と言います。
その理由として、泉田氏はキャッシュフローの内訳にある「金融サービスに関わる債権」の動きに着目して解説を始めました。
「一番大きく変化しているのが金融サービスに関わる債券です。今年がマイナス1791億円のキャッシュアウト、1年前が7862億円のキャッシュアウトでした。キャッシュアウトの額が減っているのは、車が売れていないといえます。」
ホンダのキャッシュアウト4/6
出所:各種データをもとにイズミダイズム作成
このメカニズムを初心者向けに噛み砕いてみましょう。
自動車は高額なため、多くの顧客がローン(ホンダの金融サービス)を利用して購入します。車が飛ぶように売れている時は、ホンダが顧客の代わりに一時的に現金を立て替える(=キャッシュアウトする)金額が膨らみます。
前年はこれが約7800億円もありました。
しかし今年は、この立て替えによる現金の流出が約1800億円に激減しています。現金の流出が減ったため、計算上は「営業キャッシュフローが改善した(手元に現金が残った)」ように見えます。
しかし、その本質的な理由は「ローンを使ってまで車を買う人が減った」、つまり「車が売れていない」ことに他なりません。表面的な現金の増加が、皮肉にも本業の深刻な不調を証明してしまっているのです。
5. 自社株買いは正解か?成長投資なき還元への疑問
業績が厳しく、株価も低迷する中、ホンダは株主の不満を和らげるかのように積極的な株主還元策を打ち出しています。
5.1 株主還元と成長投資のジレンマ
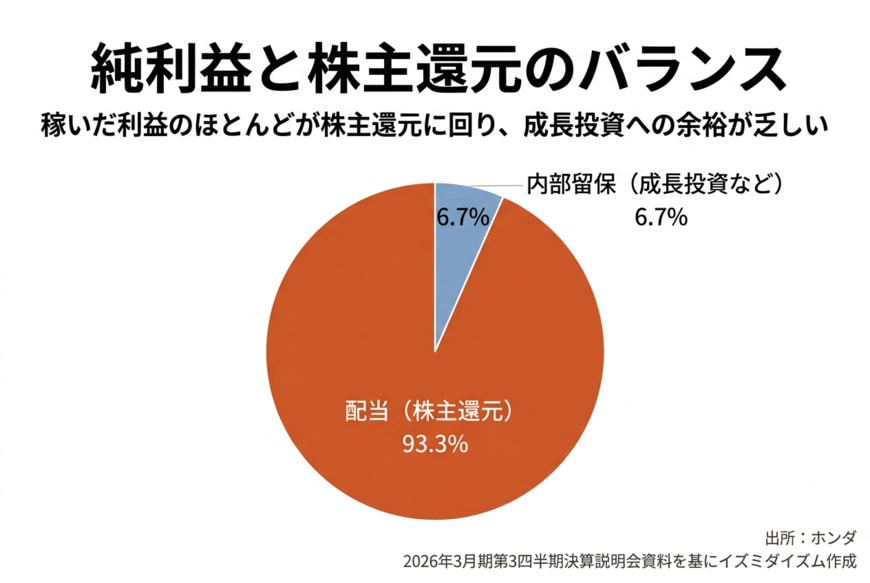
ホンダは今期、年間70円の配当を予想しており、純利益に対する配当の割合(配当性向)は93.3%に達する見込みです。
さらに第3四半期までに約6700億円もの自社株買いを実施し、発行済株式の14.1%に相当する自己株式の消却も行っています。
一般的に、配当の増額や自社株買いは「株主還元に積極的である」として株式市場から歓迎され、株価上昇の要因となります。しかし、泉田氏の評価は非常に手厳しいものでした。
「自社株買いや配当をするよりも、本来は研究開発にもっと突っ込むべき。」
自動車業界は現在、100年に1度と言われる大変革期にあります。電動化(EV)や自動運転など、生き残りをかけた次世代技術の開発には莫大な資金が必要です。
主力の4輪事業が赤字に沈む中、稼ぎ出した貴重な現金を自社株買いや配当に回している余裕があるのか、というのが泉田氏の指摘です。
「投資家からすると、次の技術開発のアイディアないのかと映る。成長する領域に投資してるんじゃなくて株主に戻してる。成長機会を自社の中では見出せないと思えてしまう。」
純利益と株主還元のバランス5/6
出所:ホンダ 2026年3月期第3四半期決算説明会資料を基にイズミダイズム作成
株主にとって、目先の配当や自社株買いによる株価の下支えは嬉しいかもしれません。しかし、長期的な視点を持つ機関投資家から見れば、それは「自社で有望な投資先(新しい技術や事業)を見つけられないから、現金を株主に返しているだけ」という、成長の放棄を知らせるシグナルとして受け取られてしまいます。
これが、ホンダがどれだけ株主還元を手厚くしても、TOPIXを大幅にアンダーパフォームし続け、PBRが低迷から抜け出せない根本的な理由なのです。
【動画で解説】ホンダ株価、なぜ低迷?元機関投資家が暴く決算とPBR0.5倍の罠
6. まとめ:投資家が注目すべきポイント
今回は、YouTubeチャンネル「イズミダイズム」における泉田良輔氏の解説をもとに、ホンダの決算と株価低迷の背景について分析しました。
投資家が注目すべきポイントは以下の通りです。
- 表面的な数字に騙されない: PBR1倍割れは「割安」ではなく「将来の赤字リスク」の織り込みであること。
- キャッシュフローの実態を見る: 営業CFの改善は、単に「車が売れずローンの立て替えが減った」結果に過ぎないこと。
- 還元の意味を問う: 過度な株主還元は、成長投資へのアイデア枯渇というネガティブなメッセージになり得ること。
株式投資において、名だたる大企業だからといって安易に投資判断を下すのは危険です。決算書の裏側にあるビジネスの実態を読み解くことが、いかに重要であるかがお分かりいただけたのではないでしょうか。
7. イズミダイズムとは
イズミダイズムは、元機関投資家である泉田良輔の個人YouTubeチャンネルです。プロの視点で金融や経済に関する様々なニュースの解説や、資産形成に役立つトピックをお届けします。
新NISAの開始やインフレを背景に、個人の資産運用への関心が高まる中、機関投資家と個人投資家の「視点の違い」や、経済ニュースの裏側にある「構造」をロジカルに解説します。
教科書的な知識だけでなく、プロの実体験に基づいた分析を通じて、ビジネスパーソンや個人投資家に役立てていただけるコンテンツをお届けしています。


参考資料
- 本田技研工業株式会社「2026年3月期 第3四半期決算短信」(2026年2月10日)
- 本田技研工業株式会社「2026年3月期 第3四半期決算説明会資料」(2026年2月10日)
- 本田技研工業株式会社「2026年3月期 第3四半期決算参考資料」(2026年2月10日)
- Youtubeチャンネル「イズミダイズム」
※リンクは記事作成時点のものです。