
新年度が始まって1カ月が経とうとしている4月下旬、日々の生活にも少しずつ慣れてきた頃ではないでしょうか。
しかし、依然として続く物価の上昇は家計に重くのしかかり、「今年こそは資産を築きたい」という年初の目標と現実とのギャップに、もどかしさを感じている方もいるかもしれません。
実は、多くの資産を築いている人々を分析すると、単に収入が高いというだけでなく、その収入を効率的に資産へと変える「合理的な行動習慣」という共通点が見えてきます。
この記事では調査データを基に、年収と資産のリアルな関係性を解き明かします。
また、資産を築く人に共通する3つの行動習慣について具体的に解説していきます。
1. 日本の富裕層の実態とは?純金融資産保有額の階層別ピラミッドを解説
はじめに、日本国内の資産保有額がどのように分布しているのか、階層別に見ていきましょう。
野村総合研究所が公表したデータによれば、2023年時点の純金融資産保有額にもとづく世帯数の階層別分布は、以下のようになっています。
1.1 純金融資産5億円以上の「超富裕層」は約11万8000世帯
- 超富裕層(純金融資産5億円以上):11万8000世帯(資産総額135兆円)
- 富裕層(純金融資産1億円以上5億円未満):153万5000世帯(資産総額334兆円)
- 準富裕層(純金融資産5000万円以上1億円未満):403万9000世帯(資産総額333兆円)
- アッパーマス層(純金融資産3000万円以上5000万円未満):576万5000世帯(資産総額282兆円)
- マス層(純金融資産3000万円未満):4424万7000世帯(資産総額711兆円)
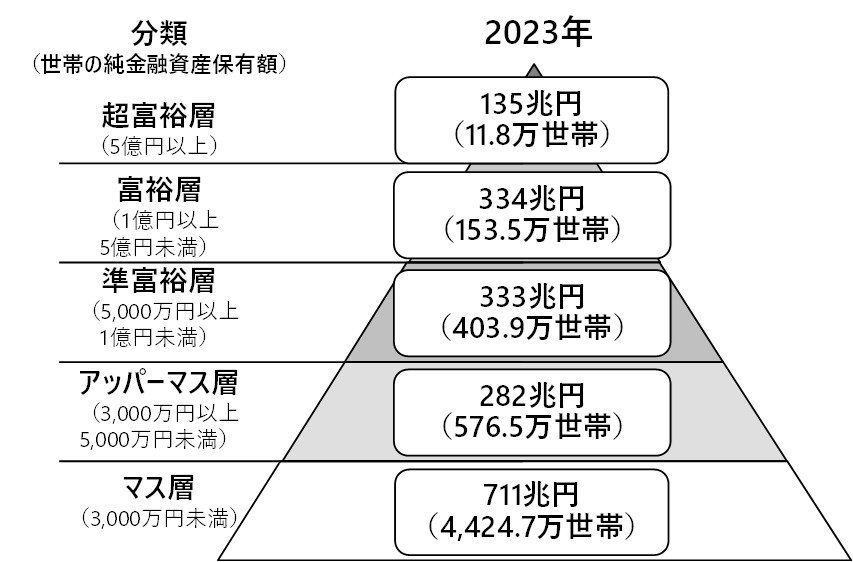
純金融資産が1億円を超える富裕層と超富裕層を合わせると、その数はおよそ165万3000世帯となります。
これは、全世帯の約3%に過ぎないという結果です。
一方で、最も大きな割合を占めているのは、資産3000万円未満のマス層であり、全体の約8割に達しています。
2. 年収3000万円超世帯の半数が資産1億円以上?金融資産と純金融資産の違いも解説
次に、株式会社博報堂の博報堂富裕層マーケティングラボ(HAML)が実施した「新富裕層調査2025」を参考に、年収と資産の密接な関係について掘り下げていきます。
ただし、データを正確に理解するために、まずは重要な用語の定義を確認しておく必要があります。
この調査で用いられている指標は「金融資産」です。
これは、預貯金や有価証券などを含めた、保有資産の合計額を意味します。
それに対して、先ほどの野村総合研究所の調査などで使われる「純金融資産」とは、金融資産の総額から住宅ローンといった負債を差し引いた、実質的な手残りの資産を指す言葉です。
それぞれの違いは、以下のようにイメージすると分かりやすいでしょう。
- 金融資産:預貯金や証券など、現在保有している資産の「総額」
- 純金融資産:保有資産の総額から負債を差し引いた、実質的に手元に残る「純粋な資産」
博報堂の調査では、この「総額(金融資産)」を基準として、高年収の世帯がどれほど効率的に資産を形成しているかが分析されています。
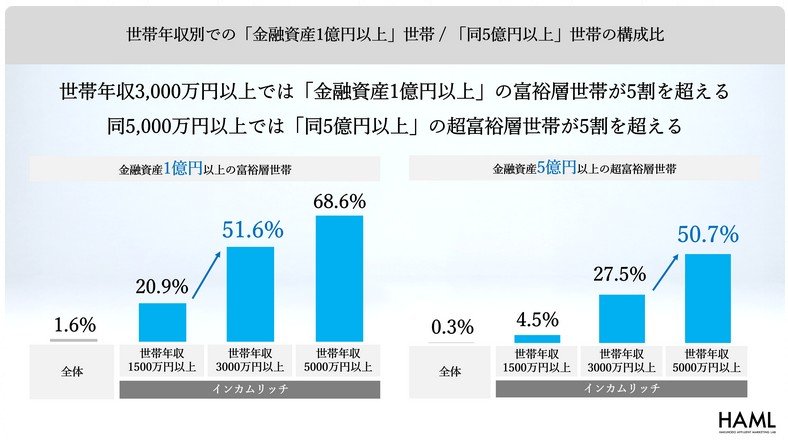
調査結果を見ると、世帯年収が3000万円以上の層において、金融資産1億円以上を持つ「富裕層」の割合が51.6%と、半数を超えることが明らかになりました。
さらに、世帯年収が5000万円以上の層に目を向けると、資産1億円以上の割合は68.6%にまで上昇し、資産5億円以上の「超富裕層」も50.7%と過半数を占める結果となっています。
これは、高い収入(インカム)を元手にして、合理的な判断を通じて効率的に資産へ転換している「インカムリッチ」層の実態を示しています。
先に紹介した野村総合研究所の調査は「純金融資産(負債を差し引いた額)」を、今回の博報堂の調査は「金融資産(保有総額)」を指標としているため、両者の定義は厳密には異なります。
しかし、どちらの調査結果からも、高い収入を背景に大きな資産を築き上げている人々が確かに存在することがうかがえます。
【調査概要】
調査名称:「新富裕層調査2025」
調査手法:インターネット調査
対象者:20歳代から60歳代の男女、合計3512名
今回の調査は、「インカムリッチ」と「ウェルスリッチ」の境界となる世帯年収などに着目し、特にインカムリッチ層における世帯年収別の特徴分析を強化するため、高年収世帯の対象者数を増やして実施されました。
全体の3521サンプルのうち、世帯年収1500万円以上のインカムリッチ層を2009サンプル、同3000万円以上を609サンプル、同5000万円以上を209サンプル確保し、実際の人口構成比に合わせてウェイトバック集計が行われています。
対象地域:全国
調査時期:2025年3月14日~3月25日
調査機関:QO株式会社
3. 資産を築く人に共通する3つの行動習慣
ここからは、資産を効率的に築く「お金を呼び寄せる人」が持つ特徴についてご紹介します。
着実にお金を貯めることができる人と、そうでない人との間には、一体どのような違いがあるのでしょうか。
相続財産の有無や収入額の大小ももちろん影響しますが、筆者がマネースクール講師として多くの人を見てきた経験から、自らの力でお金を呼び込む人々には、共通した行動習慣があることに気づきました。
3.1 習慣1:他人との比較で消費しない
富裕層と聞くと、華やかな消費をする姿をイメージする方もいるかもしれません。
しかし、筆者が実際にお会いした富裕層の多くは、周囲の雰囲気に「流されるような消費」には決してお金を使いませんでした。
ここでいう「流された消費」とは、他人との比較を動機とする支出のことです。
例えば、「同僚が新しいマンションを買った」とか「友人が海外旅行を楽しんでいた」といった話を聞き、自分も対抗心から同じような消費をしてしまうケースがこれにあたります。
資産を築く人は、お金を使う際の判断基準が常に「自分にとって本当に価値があるか、必要か」という点にあり、見栄を張るための支出をすることはありません。
これは単純なことのように聞こえますが、実践するのは意外と難しいものです。
特にSNSなどを通じて他人の華やかな生活が目に入りやすい現代だからこそ、「この支出は自分にとって本当に必要なのか」と一度立ち止まって自問することが重要になります。
3.2 習慣2:高額な支出の前には比較検討を徹底する
資産を築く人は、より良い選択をするための労力を惜しまないという特徴があります。
例えば、保険の契約や家電の買い替えといった場面では、必ず複数の選択肢を比較検討し、自分にとって最善の選択ができるよう、十分に情報収集してから決断を下します。
反対に、支出がなかなか減らない人に多いのが、「なんとなくこの保険でいいか」とか「調べるのが面倒だから現状維持で」といった理由で、不要な固定費を支払い続けているケースです。
物価の上昇が続いている現在の経済状況では特に、家計における一つひとつの支出を丁寧に見直すことが大切です。
3.3 習慣3:お金に関する話題をオープンに話す
「お金に関する話は、なんとなく話しにくい」と感じる方は少なくないでしょう。
しかし、このような態度は資産形成において、有益な情報から自らを遠ざけてしまうリスクをはらんでいます。
一方で、資産を築く人は、お金の話に対する心理的なハードルが低い傾向にあります。
彼らは周囲の人々と積極的にお金に関する情報をオープンに交換することで、「知らなかった」ために損をするという機会損失を未然に防いでいるのです。
有利な税制や優遇制度といった情報を逃さず活用するためにも、普段からお金の話をタブーとせず、情報が自然と集まるような環境を作っておくことが重要です。
4. 今日から始められる資産形成のヒント
この記事では、日本における富裕層・超富裕層の分布状況と、資産を築く人々が実践している具体的な行動習慣について解説しました。
最新の調査データが示すように、高年収の世帯は得られた収入を効率良く資産に転換しており、その背景には合理的な判断基準があることがわかります。
特に、「不要な固定費を削減するための比較検討」や「オープンな情報交換」は、誰もが今日から取り入れることができる、非常に効果的な方法です。
物価高で家計のやりくりが厳しい今だからこそ、まずはスマートフォンの料金プランや保険の見直しなど、身近な支出の点検から始めてみるのはいかがでしょうか。
このような地道な努力の積み重ねが、資産形成の一歩となるでしょう。
※金額等は執筆時点の情報に基づいています。
※当記事は再編集記事です。
参考資料
- 野村総合研究所「野村総合研究所、日本の富裕層・超富裕層は合計約165万世帯、その純金融資産の総額は約469兆円と推計」
- 株式会社博報堂 博報堂富裕層マーケティングラボ(HAML)「新富裕層調査2025」
- 帝国データバンク「2026年3月の原油価格高騰が日本経済に及ぼす影響」
- LIMO「「日本のお金持ち」はどれくらいいる?純金融資産保有額の富裕層ピラミッドをみる!世帯年収3000万円超の5割が「金融資産1億円」突破。」
マネー編集部ウェルスマネジメント班