


物価高や社会保険料の負担増が続く中、これまで繰り返されてきた「現金給付」に代わる新たな支援策として注目されているのが「給付付き税額控除」です。
減税と給付を組み合わせることで、納税額の多少にかかわらず幅広い層の手取りを底上げする仕組みとされ、会社員だけでなく年金生活者にも影響が及ぶ可能性があります。
では、従来の支援策と何が違い、誰の家計にどのような変化をもたらすのでしょうか。
本記事では、新制度の基本的な仕組みとともに、年金生活者と会社員それぞれが受ける恩恵について分かりやすく解説します。
1. 現金給付から「給付付き税額控除」へ?政府が示した新たな支援の方向性
高市総理は、2026年2月18日に実施された記者会見で、税や社会保険料、物価高に直面する中所得・低所得層の負担軽減を目的に、「『給付付き税額控除』の制度設計を含む『社会保障と税の一体改革』の検討を進め、結論を得る」と述べました。
あわせて制度が導入されるまでの対策として、飲食料品に限って「2年間の消費税ゼロ税率」を検討する方針も示しています。
必要に応じて現金を配る従来の方法ではなく、税を通じて可処分所得を引き上げる形への転換が想定され、年金生活者や働く世代の家計に影響する制度として注目が高まっています。
次章では、政府が現在検討している新制度「給付付き税額控除」とは、どのようなものなのか確認していきましょう。
2. 新制度「給付付き税額控除」とは?
「給付付き税額控除」とは、税負担を軽減する控除に加え、控除しきれない分を現金として受け取れる仕組みを組み合わせた制度です。
納める税額が少ない人や非課税の世帯にも支援が届くことが大きな特徴とされています。
この制度が導入されれば、従来の減税では効果が及びにくかった低所得層や中間層にも支援が広がる可能性があり、その点に注目が集まっています。
では、政府が「現金給付」ではなく「給付付き税額控除」の検討を進めているのは、なぜなのでしょうか。
2.1 政府が「給付付き税額控除」を検討する理由とは?
政府が「給付付き税額控除」を検討する背景には、従来の支援策では十分に行き届かなかった層への対応と、税負担の偏りを是正する狙いがあります。
これまでの所得税減税は、一定以上の税額を納めている人ほど効果が大きく、税負担が小さい世帯や非課税世帯には恩恵が及びにくいという課題がありました。
本来支援が必要な層ほど取り残されやすい点を補うため、控除しきれない分を給付として受け取れる仕組みが検討されています。
さらに、収入に関係なく課される消費税は、所得が低いほど家計に占める割合が高くなるため、負担の重さに差が生じやすいという問題もあります。
給付付き税額控除は、低所得層に現金を支給することで消費税負担による影響を和らげ、実質的な手取りを下支えする効果が期待されており、こうした複数の課題を同時に改善する手段として注目されています。
次章では、給付付き税額控除の具体的なケース例について見ていきましょう。
3. 【年金生活・会社員】「給付付き税額控除」の恩恵を受ける人を徹底解説
「給付付き税額控除」は、会社員と年金生活者のどちらにも関係する可能性がある制度です。
会社員は、所得税を納めている場合、その税額が直接減ることで手取りが増える効果が期待されます。
また、納税額が控除額に届かない場合でも、不足分が給付として支払われる仕組みであれば、所得が低い人にも支援が行き渡ります。
年金生活者についても、年金収入に対して所得税が課されている人は控除の対象となる可能性があります。
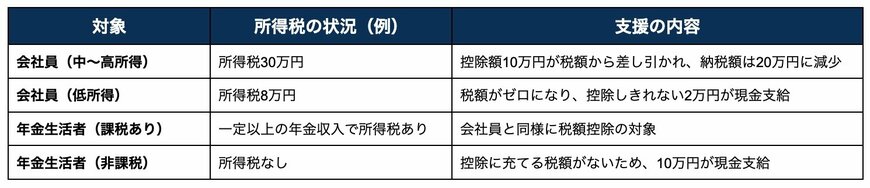
本章では、控除額を10万円とした場合に、会社員と年金生活者それぞれがどのような恩恵を受けるのか、具体的なケースをもとに見ていきます。
給付付き税額控除の支援内容について1/1
筆者作成
3.1 「給付付き税額控除」で会社員の手取りはどうなる?
控除額を10万円と仮定すると、所得税(年額)が30万円の会社員は10万円分が税額から差し引かれ、納税額は20万円に減ります。
その分、同じ収入でも手元に残るお金が増えることになります。
一方、所得税が8万円の会社員は税額がゼロとなり、控除しきれなかった2万円が現金として支給されます。
税負担が小さい人にも支援が及ぶ点が、この制度の特徴です。
つまり、「給付付き税額控除」は、納税額の大小にかかわらず所得に応じて手取りを引き上げる制度といえるでしょう。
3.2 年金生活者は「給付付き税額控除」の対象になる?
年金生活者も、「給付付き税額控除」の対象に含まれる可能性があります。
公的年金は所得として扱われるため、一定以上の年金収入がある場合には所得税が課され、会社員と同じように税額控除の恩恵を受けることが想定されます。
一方、年金収入が少なく所得税がかかっていない人でも、控除しきれない分が給付として支払われる可能性があります。
仮に控除額を10万円とした場合、所得税を負担していない人は差し引く税金がないため、その10万円がそのまま現金として支給され、これまで減税の恩恵を受けにくかった世帯にも直接支援が行き渡るのです。
従来の減税では恩恵を受けにくかった非課税の年金生活者にも支援が及ぶ点が注目されており、老後の生活を下支えする制度として関心が高まっています。
4. 「給付付き税額控除」がもたらす家計への影響について考えよう
本記事では、「給付付き税額控除」の基本的な仕組みとともに、年金生活者と会社員それぞれが受ける恩恵について解説しました。
「給付付き税額控除」は、減税と給付を組み合わせることで、納税額にかかわらず幅広い層の手取りを底上げする可能性がある制度です。
会社員にとっては税負担の軽減による可処分所得の増加につながり、納税額が少ない場合でも給付によって支援を受けられる点が特徴です。
また、年金生活者についても、課税の有無に応じて控除または給付という形で支援が届く可能性があり、これまでの減税策では恩恵が限られていた層にも影響が及ぶことが想定されます。
現金給付中心の支援から税制を通じた継続的な支援へと転換する動きは、今後の家計に長期的な変化をもたらす可能性があり、制度の具体的な設計に注目が集まります。


参考資料
中本 智恵


