

自身の納めている住民税が均等割と所得割のどちらに該当し、どのような控除が適用されているか、意識する機会は少ないものです。実は65歳以上のシニア世代では約4割が住民税非課税となっていますが、その背景にはどのような制度の違いがあるのでしょうか。
今回は、厚生労働省の国民生活基礎調査などの結果をもとに、住民税の仕組みや非課税の要件、納税通知書の見方を詳しく解説します。
1. 【住民税の基本】定額負担《均等割》と所得に応じた《所得割》
住民税とは、お住まいの都道府県や市区町村に納める地方税のことです。自治体にとって重要な財源となり、地域の公共サービスやインフラ整備などに活用されています。
1.1 所得に関わらず定額の「均等割」と所得に応じた「所得割」
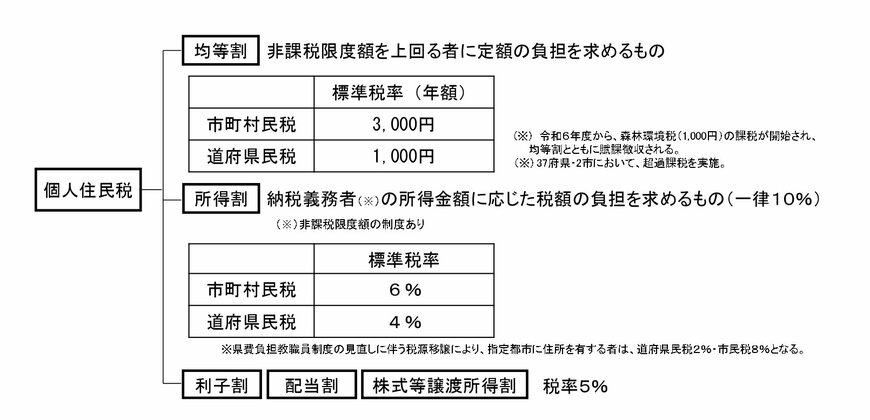
個人の住民税は、「均等割」と「所得割」という2つの要素で構成されています。
- 均等割:所得額にかかわらず、一律で課される部分です。
- 所得割:前年の所得額に応じて税額が変動する部分です。
1.2 公的年金から住民税が天引きされる「特別徴収」の仕組み
住民税は、年6回支給される公的年金から自動的に天引き(特別徴収)される仕組みになっています。納税額の詳細は、納税通知書によって通知されます。
この通知書が発送される時期は自治体によって異なりますが、多くは毎年6月上旬から中旬にかけて届きます。
2. 【住民税非課税世帯】年金収入の目安はいくら?
均等割と所得割の両方が課税されない状態を「住民税非課税」と呼びます。そして、世帯の構成員全員が住民税非課税である場合、その世帯は「住民税非課税世帯」に該当します。
住民税が非課税となるための具体的な要件は、以下の通りです。いずれかの条件を満たす場合に適用されます。
- 生活保護法による生活扶助を受けている
- 障害者、未成年者、寡婦またはひとり親で、前年の合計所得金額が135万円以下である
- 前年の合計所得金額が、各市区町村が定める基準額を下回っている
上記のうち、1と2の要件は全国どの市区町村でも共通ですが、3の所得に関する基準は自治体ごとに設定が異なります。
2.1 年金収入で住民税が非課税になる金額の目安<横浜市の例>
収入源が公的年金のみという条件で、住民税が非課税となる年収の目安を、神奈川県横浜市のケースを例に見ていきます。
単身世帯(配偶者なし)の場合
- 65歳以上:年金収入155万円以下
- 65歳未満:年金収入105万円以下
配偶者がいる世帯の場合(本人の年金収入目安)
- 65歳以上:年金収入211万円以下
- 65歳未満:年金収入171万3334円以下
※この計算は、収入が公的年金のみであること、また配偶者がいる場合は配偶者に収入がないことを前提としています。
3. 【住民税非課税世帯】65歳以上の約4割・75歳以上の約半数が非課税世帯
厚生労働省が公表している『令和6年国民生活基礎調査』のデータを用いて、年齢階層別に住民税が課税されている世帯の割合を確認してみましょう。
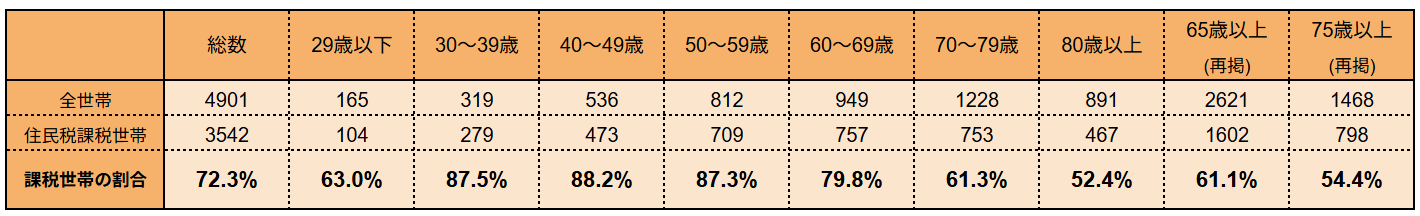
出所:厚生労働省「令和6年国民生活基礎調査」(第131表)をもとにLIMO編集部作成
※ 全世帯数には、非課税世帯及び課税の有無不詳の世帯を含む
※ 総数には、年齢不詳の世帯を含む
※ 住民税課税世帯には、住民税額不詳の世帯を含む
データを見ると、住民税の課税世帯の割合は30歳代から50歳代で90%近くにのぼりますが、60歳代になると79.8%に低下します。さらに、65歳以上では61.1%、75歳以上では54.4%と、年齢が上がるにつれて課税世帯の割合は減少傾向にあります。これは、高齢になるほど住民税が非課税となる世帯が増加していることを示しています。
この背景には、現役引退後に年金中心の生活となり、現役時代よりも収入が減少する傾向があることが挙げられます。加えて、65歳以上の方には公的年金等控除が手厚く適用されることや、遺族年金が非課税であることも影響しています。これらの要因から、年金を受給しているシニア世代は、現役世代と比較して住民税非課税世帯に該当しやすくなるのです。
4. 6月に届く「住民税納税通知書」確認すべき3つのチェックポイント

自宅に納税通知書が届いたら、特に以下の項目を確認してみましょう。
-
「年税額」の欄を確認する
→ここでは、1年間に納める住民税の総額と、年金から天引きされる金額の内訳をまとめて確認できます。 -
通知書下部の支払いスケジュール
→通知書の下方には、4月・6月・8月の「仮徴収」と、10月・12月・翌年2月の「本徴収」について、月ごとに年金から天引きされる具体的な金額が記載されています。 -
「所得金額等」と「所得控除額」
→これらの欄をチェックすることで、前年の公的年金収入を基に所得がどのように計算され、どのような控除が適用されたのか、税額の算出根拠を詳しく知ることができます。
5. まとめにかえて
今回は住民税が非課税となる基準や納税通知書のチェックポイントについて解説しました。住民税は前年の所得に基づいて算出され、自治体ごとの基準や世帯構成によって非課税となる年収のボーダーラインが異なります。特に65歳以上では公的年金等控除などの影響もあり、多くの人が非課税世帯の対象となっているのが現状です。
まずは6月に届く通知書を開き、記載されている「所得金額等」と「所得控除額」の欄に目を通してみてください。家計の現状を正しく把握することが、将来に向けた賢い資産防衛や家計の見直しへの第一歩となります。
参考資料
- 総務省「個人住民税」
- 厚生労働省「令和6年国民生活基礎調査」(第131表)
- 日本年金機構「令和8年4月分からの年金額等について」
- 東京都武蔵野市「個人住民税 納税通知書の見方・ご自宅に納税通知書が届いたかた【普通徴収・公的年金からの特別徴収】」
- 神奈川県横浜市「年金収入に対する市民税・県民税が非課税となる目安はいくらですか?」
村岸 理美



