
9月に入りましたが、まだ残暑の厳しい日が続いています。季節の変わり目は体調や家計の管理を意識する人も多いのではないでしょうか。
現役世代にとって気になるのは、将来の生活を支える年金が実際にどのくらい支給されているのかという点です。
国民年金と厚生年金では金額に大きな差があり、さらに男女によっても平均受給額に違いがあります。
本記事では、最新の統計をもとに厚生年金・国民年金の平均年金月額を紹介し、現役世代が老後資金を考える上で参考になる情報をわかりやすく解説します。
季節の変わり目で生活リズムの変化を迎えるこの時期に、将来の家計設計についても考えてみてはいかがでしょうか。
1. 知っておきたい「公的年金の基本」
日本の公的年金には、老齢年金の他、ケガや病気で仕事や生活などが制限されるようになった場合に受給できる「障害年金」、一家の生計の担い手にまさかのときがあった場合に受給できる「遺族年金」という、3つの保障機能があります。
「年金」と聞くと、リタイア後に受け取る「老齢年金」をイメージする人が多いかもしれませんね。
1.1 年金制度は「国民年金+厚生年金」の2階建て構造
「2階建て構造」と呼ばれるそのしくみは、1階部分の「国民年金(基礎年金)」と2階部分の「厚生年金」から成り立ち、現役時代の働き方や過ごし方が、将来の年金水準を大きく左右する性質を持っています。
ここでは、「国民年金」と「厚生年金」の基本とあわせて、それぞれの「老齢年金の受給額」についても整理しておきましょう。

1.2 1階部分《国民年金》
加入対象者は?
- 原則として日本に居住する20歳から60歳未満の全員(職業や国籍は問わない)
年金保険料は?
- 全員一律、ただし年度ごとに改定あり(※1)
老齢年金の受給額は?
- 保険料を全期間(480カ月)納付すれば、65歳以降で満額(※2)の老齢基礎年金を受給できる
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
1.3 2階部分《厚生年金》
加入対象者は?
- 会社員や公務員、またパート等で特定適用事業所(※3)に働き一定要件を満たした人(国民年金に上乗せで加入)
年金保険料は?
- 収入に応じて(上限あり)変わる(※4)
老齢年金の受給額は?
- 加入期間や納付した保険料により個人差が出る
このように、国民年金と厚生年金では、加入対象となる人、年金保険料の決まり方、老齢年金額の計算方法などが異なります。
そのため、現役時代の年金加入履歴により、実際に受け取る老齢年金額にはおのずと個人差が出てくるのです。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
1.4 【年金カレンダー】2025年度の年金支給日はいつ?
公的年金は、原則として「偶数月の15日(※5)」に、支給月の前々月分と前月分の2カ月分を合算して支給されます(後払い方式)。
2025年度の「年金支給日」と「支給対象」の年金は以下の通りです。
- 2025年6月13日(金) :4月・5月分
- 2025年8月15日(金) :6月・7月分
- 2025年10月15日(水) :8月・9月分
- 2025年12月15日(月) :10月・11月分
- 2026年2月13日(金):12月・1月分
- 2026年4月15日(水):2月・3月分
※5 「15日」が土日・祝日の場合は直前の平日に前倒しされる
2. 【国民年金・厚生年金】2025年度の年金額は1.9%増額

2025年度の年金額は、前年度から1.9%の引き上げとなっており、6月に支給された「4月・5月分の年金」から増額率が適用されています。
2.1 2025年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分):6万9308円(+1308円)
- 厚生年金(夫婦2人分):23万2784円(+4412円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額6万9108円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
厚生労働省は今回の年金改定の公表にあたり、「多様なライフコースに応じた年金額」として現役時代の働き方や収入ごとの年金額例を提示しています。
3. 【一覧表】多様なライフコースに応じた年金額
年金加入期間や収入により、どのように年金額が変わっていくのでしょうか。
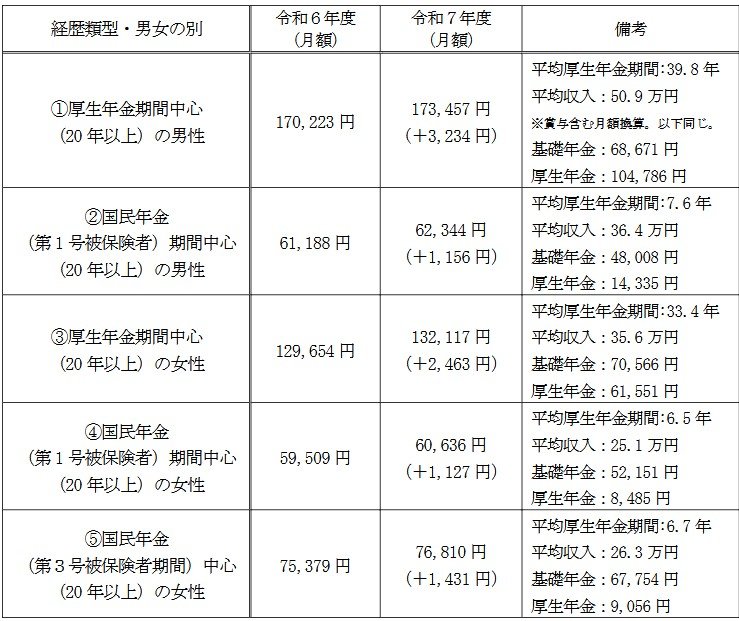
厚生労働省は、2025年度の年金額改定内容とともに、現役時代の年金加入状況や年収ごとの年金額例を、「多様なライフコースに応じた年金額」として公表しました。
具体的には、「2025年度に65歳になる人の場合」の年金額の概算が、公的年金加入履歴の類型・男女別に「合計5パターン」提示されています。
3.1 パターン①:男性・厚生年金期間中心
年金月額:17万3457円
- 平均厚生年金期間:39.8年
- 平均収入:50万9000円※賞与含む月額換算。以下同じ。
- 基礎年金:6万8671円
- 厚生年金:10万4786円
3.2 パターン②:男性・国民年金(第1号被保険者)期間中心
年金月額:6万2344円
- 平均厚生年金期間:7.6年
- 平均収入:36万4000円
- 基礎年金:4万8008円
- 厚生年金:1万4335円
3.3 パターン③:女性・厚生年金期間中心
年金月額:13万2117円
- 平均厚生年金期間:33.4年
- 平均収入:35万6000円
- 基礎年金:7万566円
- 厚生年金:6万1551円
3.4 パターン④:女性・国民年金(第1号被保険者)期間中心
年金月額:6万636円
- 平均厚生年金期間:6.5年
- 平均収入:25万1000円
- 基礎年金:5万2151円
- 厚生年金:8485円
3.5 パターン⑤:女性・国民年金(第3号被保険者)期間中心
年金月額:7万6810円
- 平均厚生年金期間:6.7年
- 平均収入:26万3000円
- 基礎年金:6万7754円
- 厚生年金:9056円
上記はあくまでも年金額の例ですが、厚生年金の加入期間が長く、収入が高いほど、老後に受け取る年金額は多くなる傾向が見られます。
また、国民年金と厚生年金のどちらを中心に加入していたのかが、年金水準に大きな影響を与えていることも見て取れます。
4. 【一覧表】厚生年金・国民年金の平均年金月額を男女別で紹介
老後に受け取る年金額は、現役時代の年金加入状況により人それぞれです。ここでは、60歳~90歳以上のすべての受給権者について、厚生年金と国民年金の受給額分布を見ていきます。

4.1 厚生年金《平均月額の男女差・個人差》
厚生年金の平均年金月額は、全体では14万6429円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:16万6606円
- 〈女性〉平均年金月額:10万7200円
※国民年金部分を含む
年金月額階級ごとの受給者数
- 1万円未満:4万4420人
- 1万円以上~2万円未満:1万4367人
- 2万円以上~3万円未満:5万231人
- 3万円以上~4万円未満:9万2746人
- 4万円以上~5万円未満:9万8464人
- 5万円以上~6万円未満:13万6190人
- 6万円以上~7万円未満:37万5940人
- 7万円以上~8万円未満:63万7624人
- 8万円以上~9万円未満:87万3828人
- 9万円以上~10万円未満:107万9767人
- 10万円以上~11万円未満:112万6181人
- 11万円以上~12万円未満:105万4333人
- 12万円以上~13万円未満:95万7855人
- 13万円以上~14万円未満:92万3629人
- 14万円以上~15万円未満:94万5907人
- 15万円以上~16万円未満:98万6257人
- 16万円以上~17万円未満:102万6399人
- 17万円以上~18万円未満:105万3851人
- 18万円以上~19万円未満:102万2699人
- 19万円以上~20万円未満:93万6884人
- 20万円以上~21万円未満:80万1770人
- 21万円以上~22万円未満:62万6732人
- 22万円以上~23万円未満:43万6137人
- 23万円以上~24万円未満:28万6572人
- 24万円以上~25万円未満:18万9132人
- 25万円以上~26万円未満:11万9942人
- 26万円以上~27万円未満:7万1648人
- 27万円以上~28万円未満:4万268人
- 28万円以上~29万円未満:2万1012人
- 29万円以上~30万円未満:9652人
- 30万円以上~:1万4292人
厚生年金の平均年金月額は、全体で見ると14万円台ですが男女差があり、男性16万円台、女性10万円台となっています。
また、月額1万円未満となる人から、25万円を超える高額受給者まで幅広い層に分布しており、個人差が大きいことがわかります。
4.2 国民年金《平均月額の男女差・個人差》
国民年金の平均年金月額は、全体では5万7584円でした。男女別は下記のとおりです。
- 〈男性〉平均年金月額:5万9965円
- 〈女性〉平均年金月額:5万5777円
年金月額階級ごとの受給者数
- 1万円未満:5万8811人
- 1万円以上~2万円未満:24万5852人
- 2万円以上~3万円未満:78万8047人
- 3万円以上~4万円未満:236万5373人
- 4万円以上~5万円未満:431万5062人
- 5万円以上~6万円未満:743万2768人
- 6万円以上~7万円未満:1597万6775人
- 7万円以上~:227万3098人
国民年金の平均年金月額は、男女ともに5万円台、ボリュームゾーンは「6万円以上~7万円未満」です。
多くの人が満額に近い年金額を受け取る一方で、月額1万円未満となる人も一定数存在しています。
5. 【働くシニア必見】年金制度改正で何が変わる?ポイントを解説
2025年6月13日に成立した「年金制度改正法」には、アルバイト・パートなどの働き方と関わりが深い、いわゆる「年収106万円の壁」を撤廃する改正が含まれています。
5.1 「年収106万円の壁」とは?
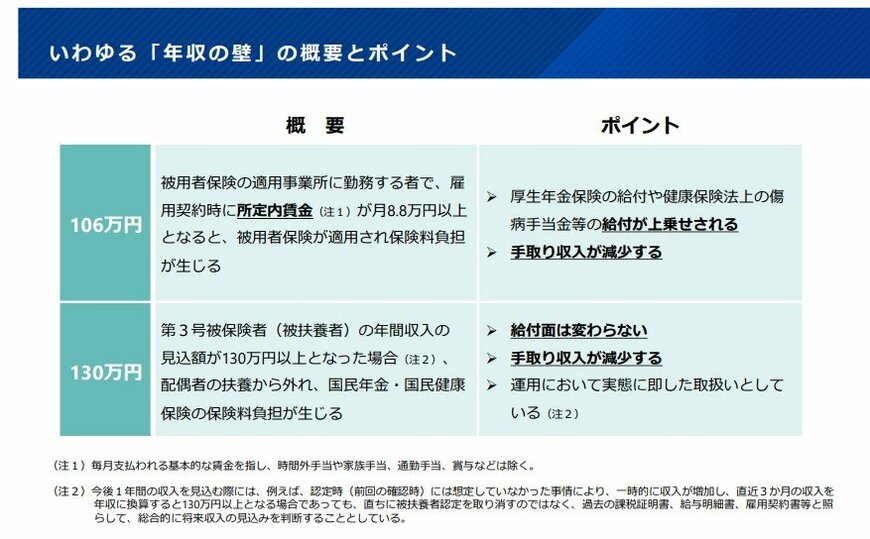
「106万円の壁」とは、パート・アルバイトなどの短時間労働者が年収が106万円以上になると、社会保険(健康保険・厚生年金)の扶養から外れ、自分自身で保険料を支払う義務が発生する目安です。
保険料負担で手取りが減ることから、収入が基準額を超えないよう労働時間をコントロールする「働き控え」が生じる原因の一つとされてきました。
また、社会保険の適用対象となる企業規模はこれまで段階的に拡大されてきて、2024年10月からは「51人以上」の事業所となっています。
今回の改正では「3年以内の賃金要件の撤廃」と「10年かけて企業規模要件の段階的撤廃」がおこなわれることが決まりました。
5.2 「社会保険の加入対象の拡大」短期労働者の加入要件の見直し
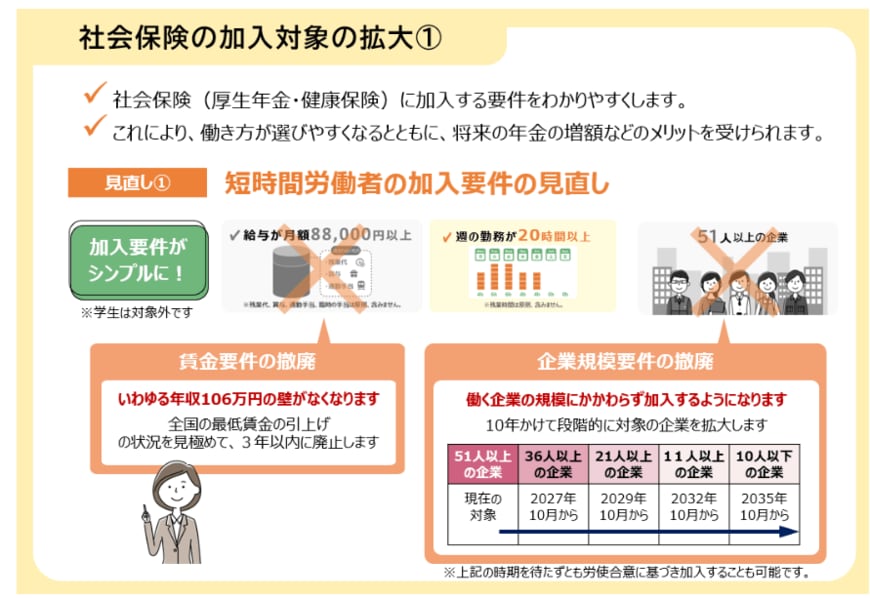
2025年7月現在、パートタイムなどで働く短時間労働者が社会保険に加入する要件は、以下の5つをすべて満たす必要があります。
- 週の所定労働時間が20時間以上
- 2か月を超える雇用の見込みがある
- 学生ではない
- 所定内賃金が月額8万8000円以上(賃金要件)
- 従業員数51人以上の企業で働いている(企業規模要件)
今回の改正により、このうち4の「賃金要件」と5の「企業規模要件」が撤廃されます。
いわゆる「106万円の壁」は、全国の最低賃金の引き上げ具合を見極めながら、3年以内に廃止へ。社会保険に加入する企業の規模は、10年かけて段階的に拡大されます。
6. 「人生100年時代」に必要な資産形成の考え方
今回は、公的年金制度の仕組みと、厚生年金・国民年金の平均的な受給額について解説しました。
将来の年金額は、これまでの働き方や収入等によって人それぞれ大きく異なります。まずは「自分は将来どのくらいもらえるのか」を確認してみることが第一歩です。もし「年金だけでは心もとないかも」と感じたら、早めに準備を始めておくと安心です。
「人生100年時代」と言われる今は、労働収入だけに頼るのではなく、お金にも働いてもらう工夫が求められる時代になっています。投資にはリスクがつきものですが、長期・分散・積立を心がければ、そのリスクはぐっと抑えることができます。
将来、少しでも安心して老後を迎えるために、今できることを少しずつ始めてみてはいかがでしょうか。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構 年金用語集「た行 特定事業所」
- 日本年金機構「厚生年金保険の保険料」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
菅原 美優