
筆者は資産運用アドバイザーとして日々さまざまなお金の相談を受けていますが、最近は20歳代の方からも「老後が不安」という声を聞くことが増えてきました。特に、「物価上昇がこのまま続いたら将来の生活が心配です」といった相談はとても多いです。
実際に、現在年金で暮らしている世帯にとっても、物価の上昇は家計を圧迫する大きな要因となっています。こうした状況を踏まえて、政府や自治体では年金生活者を支援するためのさまざまな施策を実施しています。
その代表的な制度のひとつが「年金生活者支援給付金」です。今回は、この給付金の仕組みや対象者、申請方法について詳しく解説していきます。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
1. 「年金生活者支援給付金」とは
厚生労働省の「令和5年度 厚生年金保険・国民年金事業の概況」によると、公的年金の平均年金月額は国民年金(老齢基礎年金)で5万円台、厚生年金(国民年金部分も含む)で14万円台です。

しかし上記はあくまでも全体の平均値に過ぎません。
実際の受給額には個人差があり、月額30万円以上受け取っている人がいる一方で、1万円未満のケースも存在します。年金受給額は、現役時代の働き方や年金加入期間によって大きく変わってきます。
もし、年金とその他の所得を含めても一定基準以下となる場合には、「年金生活者支援給付金」を受け取れる可能性があります。
2. 年金生活者支援給付金は「3種類」
「年金生活者支援給付金」は、年金収入やその他の所得額が一定基準額以下の年金生活者の暮らしを支えることを目的として、2カ月に一度、年金に上乗せして支給されるお金です。

2019年に始まった比較的新しい制度で、以下3種類の給付金ごとに、給付額や支給要件が設けられています。
- 老齢年金生活者支援給付金(補足的老齢年金生活者支援給付金)
- 障害年金生活者支援給付金
- 遺族年金生活者支援給付金
3. 年金生活者支援給付金「2025年度」最新給付額は月額いくら?
年金生活者支援給付金は、物価変動率を踏まえて年度ごとに見直しがおこなわれます。
2025年度(4月分より)の給付金額は、前年度から+2.7%増額となりました。
3.1 【2024年→2025年】年金生活者支援給付金の支給金額

3.2 2025年度「年金生活者支援給付金」の給付額
- 老齢年金生活者支援給付基準額(月額):5450円
- 障害年金生活者支援給付金(月額):1級6813円・2級5450円
- 遺族年金生活者支援給付金(月額):5450円
老齢年金生活者支援給付金については、上記に基準額をもとに、保険料納付済期間等に応じて実際の給付額が計算されます。
なお、上記はいずれも「月額」です。支給日には2カ月分が合算で年金に上乗せされます。上記の給付額通りを受け取れる場合、1回の支給で約1万円、年額にすると約6万円となります。
なお「令和5年度 厚生年金保険・国民年金事業の概況」によると、2024年3月における平均給付月額(※)は、老齢年金生活者支援給付金4014円、障害年金生活者支援給付金5555円、遺族年金生活者支援給付金5057円でした。
※2024年3月において認定されている平均給付金額
4. 年金生活者支援給付金の対象者・支給要件
ここからは、年金生活者支援給付金の支給要件についても見ていきましょう。

「障害年金生活者支援給付金」と「遺族年金生活者支援給付金」を受け取れるのは、それぞれの基礎年金(障害基礎年金もしくは遺族基礎年金)を受給中で、前年の所得が472万1000円以下の人です。
判定には障害年金や遺族年金などの非課税収入は含まれず、扶養親族等の数に応じて所得基準額は変わります。
なお、老齢年金生活者支援給付金のみ、本人の所得以外に「年齢」と「世帯全体の状況」が支給要件に加わります。次で整理していきましょう。
4.1 「老齢年金生活者支援給付金」の支給要件

老齢年金生活者支援給付金の支給対象となるのは、下記1~3の要件をすべて満たす人です。
- 65歳以上の老齢基礎年金の受給者
- 同一世帯の全員が市町村民税非課税
- 前年の公的年金等の収入金額とその他の所得との合計額が昭和31年4月2日以後生まれの方は88万9300円以下、昭和31年4月1日以前に生まれの方は88万7700円以下
なお、老齢年金生活者支援給付金の判定にも、障害年金・遺族年金等の非課税収入は含まれません。
また「基準額ギリギリで給付対象となる人」との間に不公平感が生じないように、「基準額をわずかに超えて給付対象外となる人」は「補足的老齢年金生活者支援給付金(※)」の支給対象となります。
※補足的老齢年金生活者支援給付金
1956(昭和31)年4月2日以後に生まれた方で78万9300円を超え88万9300円以下である方、1956年4月1日以前に生まれた方で78万7700円を超え88万7700円以下である方には「補足的老齢年金生活者支援給付金」が支給されます。所得が増えるにつれて、補足的老齢年金生活者支援給付金の給付額は減ります。
5. 年金生活者支援給付金の「請求手続き」
公的年金と同様に、年金生活者支援給付金の受給には請求手続きが必要です。
5.1 年金生活者支援給付金請求書(ハガキ型)の記入例
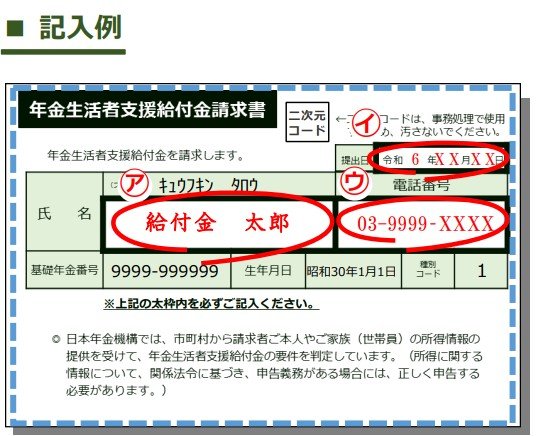
これから65歳を迎える人には、誕生日の3カ月前に、老齢基礎年金の請求書に同封されて給付金請求書が届きます。同封の給付金請求書に必要事項を記入し、老齢基礎年金の請求書とともに提出しましょう。
すでに年金を受給中の人で、新たに年金生活者支援給付金の対象となった場合は、日本年金機構から毎年9月1日以降、順次「年金生活者支援給付金請求書(はがき型)」が郵送されます。必要事項を記入し、郵便ポストに投函しましょう。
なお、繰上げ受給中の場合は書類の様式が異なります。
6. 請求手続きは2年目以降も必要?
「年金生活者支援給付金」は、近年しばしば実施されている、住民税非課税世帯を対象とする現金給付などの一時的な支援とは異なり、支給要件を満たしていれば継続的に受け取れる支援制度です。
一度請求書を提出すれば、支給要件を満たしている限り、2年目以降の手続きは不要です。継続支給の判定結果は前年の所得に基づき、毎年10月分(12月支給分)から1年間反映されます。
なお、給付額の改定に際しては「年金生活者支援給付金支給金額改定通知書」が、支給対象外となった場合は「年金生活者支援給付金不該当通知書」が郵送されます。
なお、「日本国内に住所がないとき」「年金が全額支給停止のとき」「刑事施設等に拘禁されているとき」のいずれかに該当する場合、給付金は支給されません。
7. 【年金制度】暮らしや仕事にかかわる5つの改正
公的年金の制度は、現役世代・シニア世代どちらにとっても、暮らしや仕事と密接な関係があります。
2025年6月13日、国会では年金制度改正法が成立しました。今回の改正の主な見直しポイントを整理しておきましょう。
7.1 年金制度改正の全体像《主な見直しポイント》
社会保険の加入対象の拡大
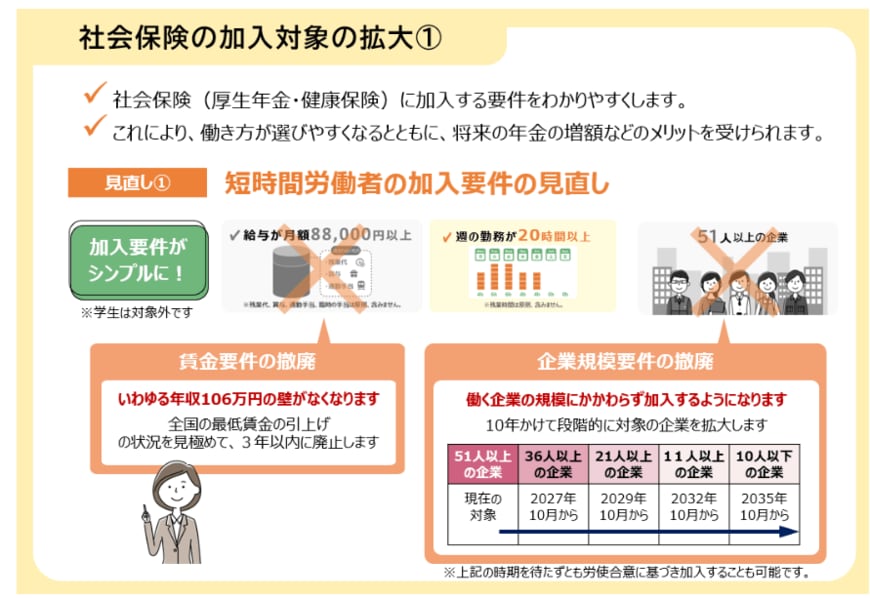
- 短時間労働者の加入要件(賃金要件・企業規模要件)の見直し。いわゆる年収「106万円の壁」撤廃へ
在職老齢年金の見直し
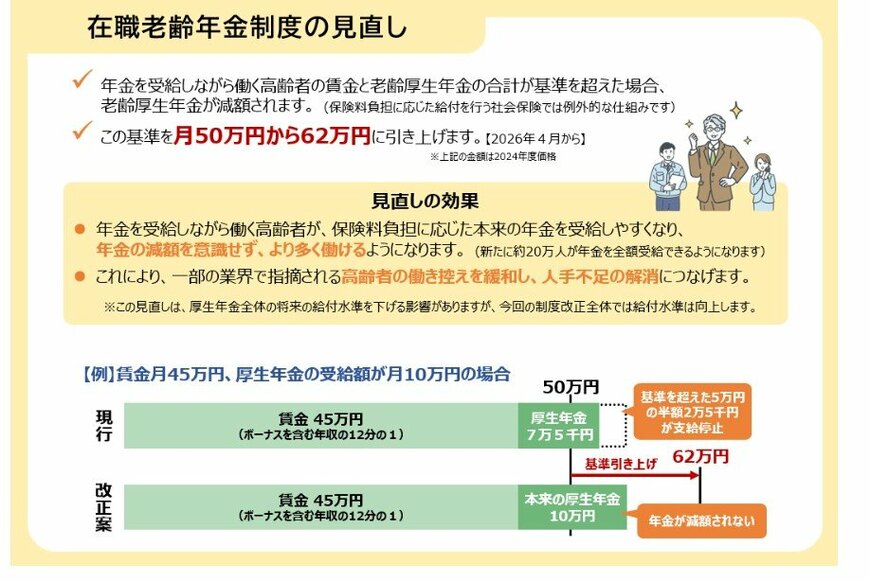
- 支給停止調整額「月62万円」へ大幅緩和(2025年度は月51万円)
遺族年金の見直し

- 遺族厚生年金の男女差を解消
- 子どもが遺族基礎年金を受給しやすくする
保険料や年金額の計算に使う賃金の上限の引き上げ
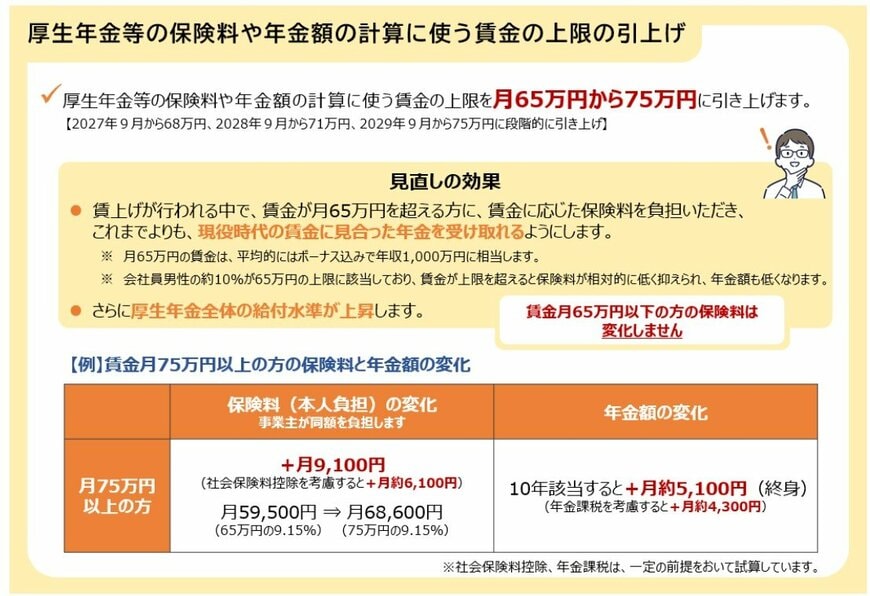
- 標準報酬月額の上限を、月65万円→75万円へ段階的に引き上げ
私的年金制度の見直し
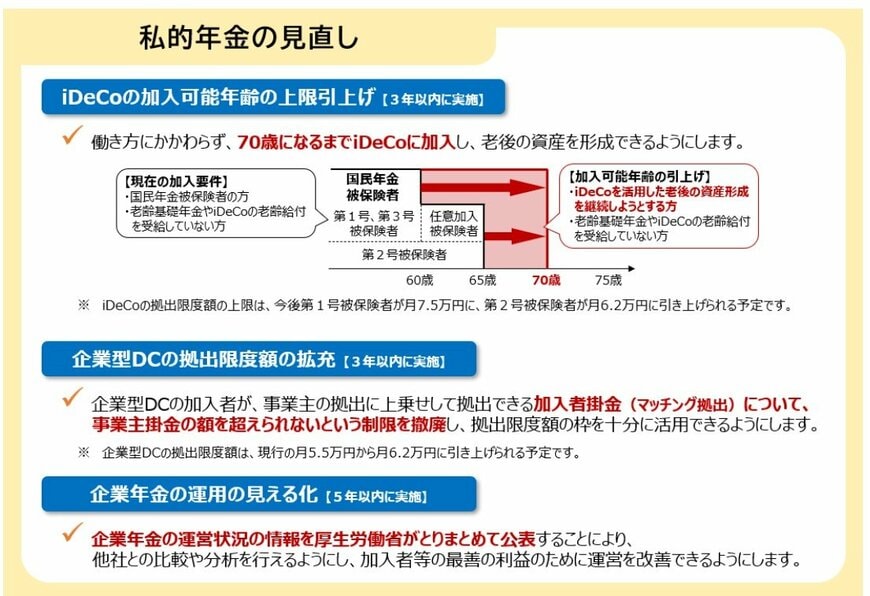
- iDeCo加入年齢の上限引き上げ(3年以内に実施)
- 企業型DCの拠出限度額の拡充(3年以内に実施)
- 企業年金の運用の見える化(5年以内に実施)
8. 現役時代からの自助努力による資産形成が大切
本記事では「年金生活者支援給付金」について詳しく解説しました。
この給付金に限らず、申請をしなければ受け取れない支援制度は少なくありません。対象となる方は、受け取り損ねがないようにしっかり確認しておきましょう。
なお、今回ご紹介した給付金は老後の生活を支援するための制度ですが、これだけで根本的な問題が解決するわけではありません。老後を安心して過ごすためには、公的年金や各種給付金に加え、現役時代からの自助努力による資産形成も欠かせません。
「老後が近づいてから」ではなく、できるだけ早い段階から少しずつ準備を始めておくことが、将来の安心につながります。


参考資料
- 厚生労働省年金局「令和5年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「年金生活者支援給付金制度について」
- 日本年金機構「年金生活者支援給付金の概要」
- 厚生労働省「令和7年度の年金額改定についてお知らせします~年金額は前年度から 1.9%の引上げです~」
- 日本年金機構「老齢基礎年金を新規に請求される方の請求手続きの流れ」
- 日本年金機構「年金生活者支援給付金請求手続きのご案内(令和6年度)」
- 厚生労働省「年金制度改正法が成立しました」
渡邉 珠紀