


人生100年時代と言われるなか、度重なる物価高のニュースに「老後の生活は本当に大丈夫だろうか…」と、漠然とした不安を感じている方も多いのではないでしょうか。
実際に、統計による2023年時点の日本の平均寿命は男性81.09歳、女性87.14歳となっており、現役引退後の生活の長さが窺えます。

退職後の生活設計や、いざという時の備えを考えるとき、ふと「同年代の人は、一体どれくらい貯蓄があるのだろう?」と気になるものです。
そのような不安を解消するためには、自分の立ち位置を知ることが大切な第一歩となります。
そこでこの記事では、最新の調査データをもとに、年代別の平均貯蓄額をわかりやすい一覧表でご紹介します。
さらに、着実にお金を貯めている人が実践している「3つの共通点」もあわせて解説します。
ご自身の状況と照らし合わせながら、ぜひ今後の資産設計の参考としてください。
1. 【単身世帯】おひとりさま「みんなの平均貯蓄額はいくら?」年代別の平均・中央値
まずは、最新の統計による、単身者の年代別貯蓄平均額データを確認していきます。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。

【20歳代】
- 平均:161万円
- 中央値:15万円
【30歳代】
- 平均:459万円
- 中央値:90万円
【40歳代】
- 平均:883万円
- 中央値:85万円
【50歳代】
- 平均:1087万円
- 中央値:30万円
【60歳代】
- 平均:1679万円
- 中央値:350万円
【70歳代】
- 平均:1634万円
- 中央値:475万円
1.1 統計データからわかること
【年代が上がるにつれて、貯蓄の格差が拡大】
どの年代でも、一部の富裕層が全体の数値を引き上げることで「平均値」が「中央値」を大きく上回っています。
特に年代が上がるほどその差は広がり、特に40歳代以降では資産を多く持つ人と持たない人の二極化が進んでいることがわかります。
【年齢による貯蓄額の変化】
平均貯蓄額は年齢とともに増加する傾向があり、20歳代から60歳代まで一貫して上昇しています。
特に40歳代から50歳代にかけて大きく増加し、60歳代でピークに達した後、70歳代ではわずかに減少しています。
これは現役世代の貯蓄増加と引退後の取り崩しを反映していると考えられます。
2. お金が貯まる人の特徴3つ
では、お金が貯まる人は普段どんなことをしているのでしょうか?ここからは「お金を上手に貯める人」の典型的な行動パターンを具体的に説明していきます。
2.1 収支の把握
お金が貯まる人の最も基本的な習慣は、自分の収支を正確に把握していることです。
「だいたい」の感覚ではなく、具体的な数字で自分のお金の流れを理解することが重要です。
この習慣をつけることによって、例えば、毎月のコンビニでの出費が予想以上に膨らんでいることに気づいたり、ほとんど使っていない有料サブスクリプションを発見したりできます。
収支を把握することで、「なんとなく貯金ができない」という状態から脱却し、具体的な改善点を見つけられるようになります。

収支把握の方法としては、紙の家計簿、エクセル、専用のアプリなど様々なツールがありますが、大切なのは自分に合った方法で継続することです。
毎日記録するのが難しければ、週末にまとめて入力する、レシートを取っておいて月末に集計するなど、無理なく続けられる仕組みを作りましょう。
また、収支「見える化」して把握することで、出費が多すぎた月は反省し、上手く節約できた月は達成感を得られるため、お金に対する意識が自然と高まっていきます。
貯金上手な人は、この「見える化」の効果を最大限に活用しているのです。
2.2 貯蓄目標の設定
「とにかく節約して、余った分を貯金する」という方法では、お金はなかなか貯まりません。
なぜなら、それは「ゴールのないマラソン」を走っているのと同じだからです。
明確なゴールがなければ、日々のモチベーションが続かず、貯金額を増やすことも難しくなります。
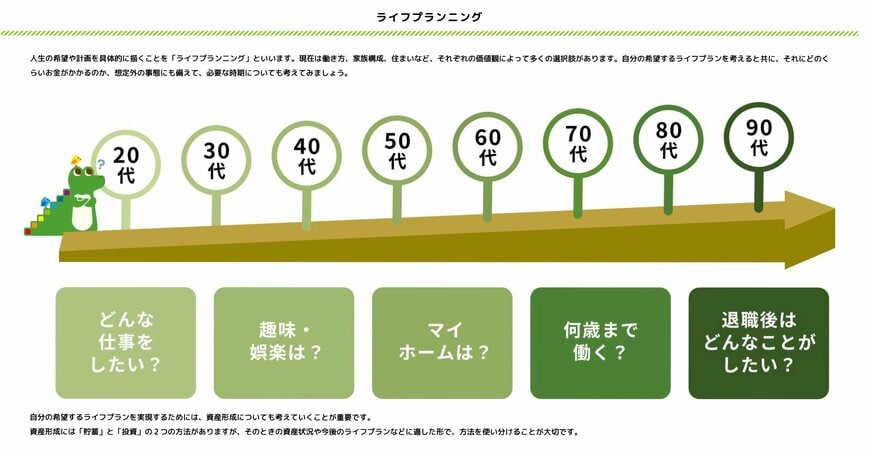
お金が貯まる人は、「何のために」「いつまでに」「いくら貯めるのか」という具体的な目標を設定しています。
例えば、「2年後の結婚式のために100万円貯める」「40歳までに住宅購入の頭金として500万円」といったようなものです。
目標が具体的で、願望が高いものであればあるほど、「やらなければいけないこと」から「達成したいこと」へと変わり、貯蓄に対して意欲的になることができます。
目標を立てたら、それを達成するための仕組みを作りましょう。
効果的な手段の一つとして「先取り貯金」が挙げられます。給与が振り込まれたら、使う前にその月の貯蓄目標額を自動的に別の貯蓄用口座に移してしまうのです。
そうすることで、日常に使えるお金とは別に強制的に貯蓄ができる環境が作れます。
目標を意識し続けることで、日々の節約が「我慢」ではなく「未来の理想を叶えるための投資」と捉えられるようになり、楽しみながら貯蓄を継続しやすくなります。
2.3 収入源を増やす
お金が貯まる人は、守りである「節約」と同時に、攻めである「収入を増やす」ことにも積極的に取り組んでいます。
代表的な方法として挙げられるものが「投資」と「副業」です。
投資は、「お金に働いてもらう」ことで資産を増やす考え方です。
特に、少額から始められ、税制上の優遇がある「つみたてNISA」は、初心者にとっても心強い制度です。
毎月コツコツと一定額を積み立て、世界中の株式などに幅広く分散投資することで、長期的にリスクを抑えながら資産形成を目指せます。
「怖い」「難しい」というイメージがあるかもしれませんが、まずは月々数千円からでも始めてみることが、お金を育てる第一歩になります。
副業は、自分のスキルや時間を活用して、本業以外の収入源を作る方法です。
専門スキルを活かした在宅ワークや、週末を利用した隙間バイトなど、選択肢は多岐にわたります。
本業に支障がない範囲で、自分ができそうなものを探してみると良いでしょう。
収入源が複数あると、経済的な余裕が生まれるだけでなく、万が一本業の収入が途絶えた際のリスクヘッジにもなり、精神的な安定にも繋がります。
節約で守りを固めつつ、収入を増やす攻めの姿勢を持つことが、賢いお金の貯め方と言えるでしょう。
3. 小さな積み重ねが、将来の安心につながる
今回は、年代別の平均貯蓄額と、お金が貯まる人の3つの共通点をご紹介しました。
大切なのは、現状を把握し、未来のために今日から行動を起こすことです。
まずは「収支の把握」から始める、具体的な「目標を立てる」、あるいは少額から「収入を増やす」挑戦をしてみるなど、ご自身に合った方法で第一歩を踏み出してみてはいかがでしょうか。
その小さな積み重ねが、将来の安心へと着実につながっていくはずです。


参考資料
斎藤 彩菜

