
「全世代型社会保障制度」の実現に向け、社会保険料の算定方法が見直されようとしています。
これまで年金や給与だけが対象だった保険料の計算に、いよいよ「金融所得」も含まれる議論が進行中です。
2024年から新NISAが始まり、投資を始めたシニア世代も多いなか、「株の利益が保険料に影響する」と聞いて驚いた方もいるのではないでしょうか。
本記事では、金融所得と社会保険料の関係、影響する保険料の目安、今からできる対策をわかりやすく解説します。思わぬ負担増を防ぐために、ぜひ今のうちに備えておきましょう。
1. なぜ今、金融所得が社会保険料の対象になる議論がされているのか
少子高齢化や医療費の増大を背景に、社会保障制度の持続可能性が課題となっています。
特に「全世代型社会保障制度」の構築に向け、所得に応じた公平な負担を求める動きが強まっています。
これまで、年金や給与所得など「申告ベース」で把握できる収入は社会保険料の算定に反映されていましたが、金融所得については、申告の有無で取扱いが異なるため、不公平感が指摘されてきました。
厚生労働省の資料によれば、一部の人だけが申告することで保険料が高くなる一方で、源泉徴収のみで申告しない人は保険料が低いままといった「所得が同じでも負担が違う」状態が発生しています。
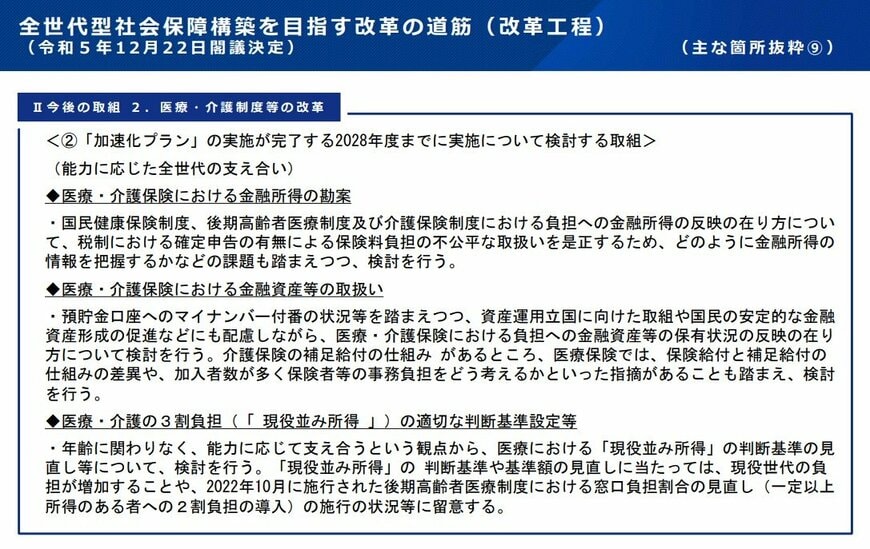
こうした格差を是正し、「すべての所得に応じた負担」とするため、制度改正が検討されています。
2. 現行制度では、なぜ金融所得が保険料に反映されないのか
まず、金融商品の取引のために証券会社などで口座を開設する場合、次の3つの口座区分から選択します。
- 一般口座
- 特定口座(源泉徴収あり)
- 特定口座(源泉徴収なし)
このうち「特定口座(源泉徴収あり)」を選ぶと、配当や株式の売却益などの金融所得は証券会社が税金を源泉徴収して納税が完結します。
そのため、所得情報は市区町村などに通知されず、社会保険料の計算対象には含まれません。同様に、NISA口座のようにそもそも課税されない場合も、社会保険料の算定対象外です。
一方で、「一般口座」や「特定口座(源泉徴収なし)」を利用し、自分で確定申告を行った場合は、金融所得が総合課税として扱われ、他の所得と合わせて社会保険料にも反映されます。
つまり、「同じ利益を得ても、申告するかどうか」で保険料に差が出ていたのです。
3. どのくらい影響する?具体的な保険料差をシミュレーション
自民党のWebサイトでは、以下のケースが紹介されています。

- 【パターン①】70歳後半・単身・年金収入のみで320万円
- 【パターン②】70歳後半・単身・年金収入270万円・金融所得50万円
まず、パターン①の「年金収入のみで320万円」と、パターン②の「確定申告あり」の場合の社会保険料は同額で、医療保険(後期高齢者)が月額1万8408円、介護保険が月額9338円となります。
一方、パターン②の「確定申告なし」の場合、医療保険(後期高齢者)が月額1万4154円、介護保険が月額8093円です。
その差額は合計で5499円となり、年間で約6万6000円の差額が生じます。
さらに注意したいのが「介護保険の自己負担割合」で、金融所得を申告して所得段階が上がると、医療費・介護費用の窓口負担割合も1割から2割へとアップする可能性があります。
4. シニア世代が知っておきたい2つのポイント
金融所得が社会保険料に影響するようになると、収入状況によっては「知らない間に保険料が増えていた」というケースが増えるおそれがあります。
以下の2つの視点から、自分に合った対策を考えましょう。
4.1 保険料対策で「源泉徴収あり」「なし」を正しく選ぶ
現在、証券口座(特定口座)の開設時に、「源泉徴収あり」か「なし」かを選択します。この選択が、将来の社会保険料負担に直結する可能性があります。
【保険料を抑えたい場合】
源泉徴収ありを選択 → 確定申告しない → 保険料に反映されない(現行制度)
【他の控除で税負担を軽くできる場合】
確定申告で配当控除や繰越控除を適用 → トータルで得になる可能性も
ただし、今後制度改正によって「源泉徴収ありでも保険料に反映される」ようになると、この判断基準も変わります。
制度の動向に注意しましょう。
4.2 NISA口座なら非課税だから安心して活用できる
2024年から新NISA制度が始まり、年間360万円までの投資が「非課税枠」で運用できるようになりました。
非課税枠で得た配当金や売却益は、税金も保険料も一切かかりません。
もちろん、NISAについては金融所得として保険料賦課の対象に含める議論の対象外となるので、安心して活用できます。
ただし、NISA枠を超える投資は通常通り課税対象となり、場合によっては確定申告が必要となります。
5. まとめにかえて
これまで社会保険料は、年金や給与など限られた所得に対して課されてきました。
しかし、金融所得も反映される流れになれば、投資の利益に応じて保険料が増えるケースが出てきます。
とくにシニア世代は、保険料だけでなく医療費・介護費用の自己負担割合まで変わる可能性があるため、制度改正の影響を無視できません。
特定口座の源泉徴収の有無やNISAの活用など、自分に合った対策を早めに検討し、賢く資産運用を続けていきましょう。
参考資料
加藤 聖人