

各地で猛暑日を記録する今年の夏。節電ポイントも話題ですが、エアコンをフル稼働している家庭も多いのではないでしょうか。光熱費のやりくりに頭を悩ませてしまいますね。
現役時代のうちは、出費が増えても調整する方法はいくつかあります。残業や副業により、臨時で収入を増やすこともできるでしょう。
しかし年金生活になれば、そうもいきません。決まった収入でやりくりするため、物価増でやりくりするのは困難なのです。
老後に向けてマネープランを組んでおかないと、最悪の場合「老後破産」を迎えることも。避けるためには「貯蓄アップ」「年金アップ」どちらが有効なのでしょうか。
老後破産の実態や対処法について考えていきましょう。
日本の老後破産の実態
老後破産とは、老後に自己破産を行うことを言います。年齢別にその実態を見てみましょう。
日本弁護士連合協会と消費者問題対策委員会が発表した「2020年破産事件及び個人再生事件記録調査」によると、高齢者の自己破産者の割合は増加傾向にあります。
60歳代
- 2002年:14.23%
- 2005年:14.20%
- 2008年:12.54%
- 2011年:17.50%
- 2014年:18.71%
- 2017年:16.40%
- 2020年:16.37%
70歳代
- 2002年:2.73%
- 2005年:3.05%
- 2008年:3.93%
- 2011年:5.02%
- 2014年:8.63%
- 2017年:7.51%
- 2020年:9.35%
特に70歳代で顕著な増加傾向が見られ、また60歳以上が自己破産者の25%以上を占めるというのも特徴的です。
老後破産は、意外に身近な存在だと言えるでしょう。
60歳代と70歳代の貯蓄格差とは
では、60歳代と70歳代ではいくらの貯蓄を保有しているのでしょうか。
金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和3年)各種分類別データ」をもとに、年代ごとの貯蓄の平均値、中央値、さらには分布の様子を見ていきましょう。
60歳代の貯蓄事情
1/2
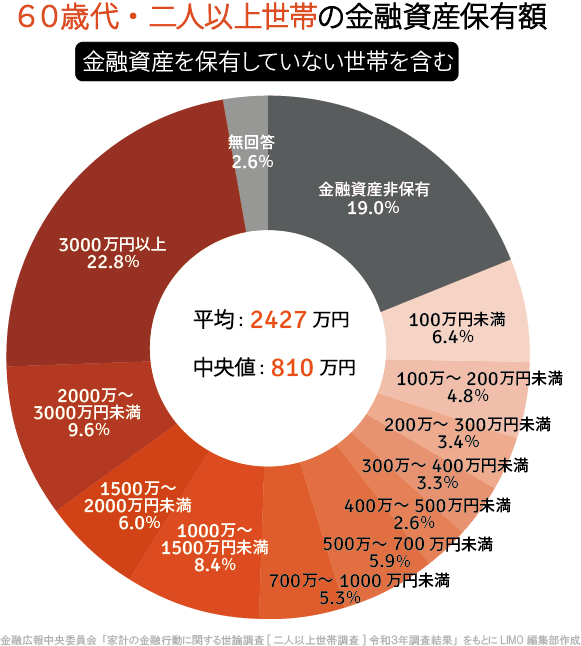
出典:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査]令和3年調査結果」をもとにLIMO編集部作成
平均:2427万円
中央値:810万円
- 金融資産非保有:19.0%
- 100万円未満:6.4%
- 100~200万円未満:4.8%
- 200~300万円未満:3.4%
- 300~400万円未満:3.3%
- 400~500万円未満:2.6%
- 500~700万円未満:5.9%
- 700~1000万円未満:5.3%
- 1000~1500万円未満:8.4%
- 1500~2000万円未満:6.0%
- 2000~3000万円未満:9.6%
- 3000万円以上:22.8%
- 無回答:2.6%
70歳代の貯蓄事情
2/2
」をもとにLIMO編集部作成](https://limo.ismcdn.jp/mwimgs/0/c/870wm/img_0c149d0f629e772aa83d16a0cae7594b88676.png)
出所:金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和3年)」をもとにLIMO編集部作成
平均:2209万円
中央値:1000万円
- 金融資産非保有:18.3%
- 100万円未満:4.5%
- 100~200万円未満:3.8%
- 200~300万円未満:3.1%
- 300~400万円未満:4.5%
- 400~500万円未満:2.0%
- 500~700万円未満:5.4%
- 700~1000万円未満:5.6%
- 1000~1500万円未満:10.3%
- 1500~2000万円未満:6.0%
- 2000~3000万円未満:11.9%
- 3000万円以上:22.1%
- 無回答:2.6%
60歳代も70歳代も、貯蓄がある人とない人で大きな格差があることがわかりました。老後格差は「退職金」や「親からの相続」に加え、現役時代からの備えや年金受給額も影響します。
老後に向けて貯蓄をアップする方法
老後の貯蓄を作るためには、収入をあげることと支出を下げること、そしてお金に働いてもらうことが重要になります。
貯蓄術1. 目的別に貯蓄方法を用意する
貯蓄のコツは目標を明確にすることです。教育費や住宅購入費を、老後資金と同じ口座に同じペースで貯めるのはおすすめできません。
目的や時期別に口座を分けて管理しましょう。生活口座と分けることで、「つい使ってしまう」というリスクも減らせます。
貯蓄術2. 先取り貯蓄をする
目的ごとにわけた口座には、給与が出た時点で「先取り」で貯蓄分を入金します。残し貯めを避けることで、毎月安定的に貯蓄を進めましょう。
給料日ごとにATMに行くのは非効率的なので、財形貯蓄や自動積立定期など、自動的にお金が貯まるしくみをつくるのがポイントです。
貯蓄術3. 節約は固定費から
支出を減らすために食費を節約する方も多いですが、最も効果が高いのは固定費です。使っていない会員費やサブスク代を解約し、通信費や電気代などのプランも見直してみましょう。
最初は面倒ですが、一度行うだけで毎月節約が続くことになるので、効果は大きいです。固定費の見直しが終わってから食費などの変動費に手をつけるといいですね。
貯蓄術4. 資産運用を取り入れる
お金に働いてもらうという視点も必要です。先取り貯蓄としてつみたてNISAやiDeCoを利用すれば、税金面での優遇を受けることができます。預貯金にはない「増える効果」も期待できます。
老後資金のように当面使う予定のないお金については、世界株式など成長性のあるものに投資をするのも一つでしょう。長期間になるほど、リスクを抑える効果があります。
老後に向けて年金受給額をアップする方法
老後生活の主な収入は年金です。貯蓄は使うほどに減っていきますが、年金は生きている限り受給できる心強いもの。この年金を増やす方法についても考えてみましょう。
年金アップ術1. 未納分を追納する
過去に保険料が未納の期間がある場合、追納することで年金額を上げることができます。ただし追納できる期間は一定期間と決まっているため、ねんきんネットなどで確認しましょう。
年金アップ術2. 年収を上げる
公務員や会社員が加入する厚生年金は、現役時代の報酬によって保険料が決まり、納めた保険料によって受給額が決まります。つまり、多く稼いで多く納めた人ほど、将来の年金は増えるのです。
転職や資格取得なども視野に入れながら、収入アップを目指してみましょう。
年金アップ術3. 働く期間を延ばす
厚生年金の受給額は、同様に加入期間によっても左右されます。保険料を納める期間が長いほど受給額が上がるので、60歳以降も働いて厚生年金に加入すると有利でしょう。
現在では最長70歳まで加入することができます。
年金アップ術4. 国民年金基金や付加保険料
自営業者の場合、厚生年金に加入できないので現役時代の収入は関係ありません。その分、自営業者は国民年金基金に加入することで国民年金の受給額を上乗せすることができます。
あるいは付加保険料を支払うことで、国民年金の受給額を上乗せすることもできます。どちらかしか選択できないため、検討してみるといいでしょう。
老後対策は貯蓄と年金、両方で取り組むべき
60歳代と70歳代、それぞれの貯蓄格差を見ていきました。老後破産を避けるためには、早いうちから老後のマネープランを考える必要があります。
貯蓄アップの方法と年金アップの方法を見ていきましたが、できれば両方に取り組むほどいいでしょう。
これは両方の効果を享受するためというより、リスクを分散させるという視点からの結論になります。
例えば貯蓄においては、お金を貯めてもインフレのリスクが避けられません。資産運用に分散できればインフレリスクを回避できますが、この場合は運用成果に貯蓄額が左右されてしまいます。
この時、安定的に年金という収入があると安心でしょう。
一方で、年金だけでも安心できない現状があります。厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」(2021年12月)によれば、厚生年金の平均受給額は月額14万4366円、国民年金は月額5万6252円です。
ここから上乗せを頑張っても、大幅に増やせるわけではありません。
また年金受給額はここ2年マイナス現象が続いており、今後も減る可能性は十分にあります。年金対策を頑張っても、増やせない可能性があるということです。
こうしたリスクを分散させるためにも、貯蓄額のアップ、さらには年金受給額のアップという両面の対策が必要になるでしょう。



参考資料
- 日本弁護士連合協会、消費者問題対策委員会「2020年破産事件及び個人再生事件記録調査」
- 金融広報中央委員会「家計の金融行動に関する世論調査[二人以上世帯調査](令和3年)」
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」(2021年12月)
太田 彩子


