


寒さが強いこの時期、新型コロナウイルスのオミクロン株の感染拡大もあり、おうち時間が増える方が多いのではないでしょうか。
老後資金に不安を抱える方が多いこんにち。厚生労働省は、令和4年度の年金額が令和3年度から0.4%の引き下げとなると公表しました。令和4年度は国民年金の満額で月額6万4816 円(▲259円)、厚生年金(夫婦2人分の老齢基礎年金を含む標準的な年金額)で21万9593 円(▲903円)になります。
厚生年金額をみると一見20万円を超えてますが、これは平均的な収入(平均標準報酬(賞与含む月額換算)43.9万円)で40年間就業した場合に受け取り始める年金であり、「老齢厚生年金+2人分の老齢基礎年金(満額)」の金額です。
厚生年金の1人あたりの平均額は約14.4万円ですが、その実態はピンキリです。くわしく確認してみましょう。
【注目記事】50歳を超えてから「月30万円の不労所得」を作る4つの方法
年金制度の基本を確認!
2階建てといわれている日本の年金。
1/3
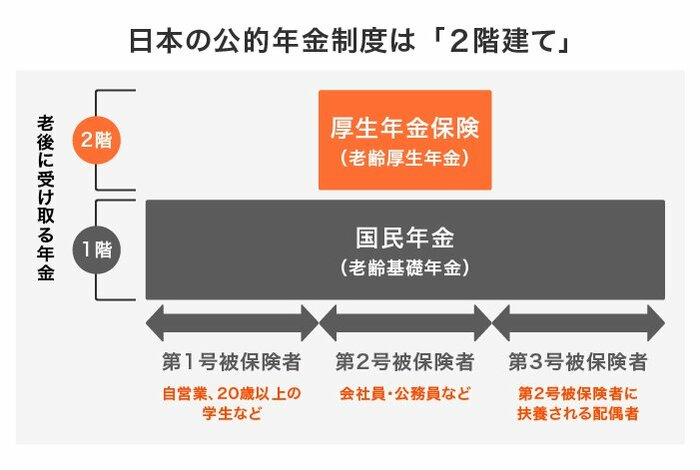
まずはそれぞれの加入対象を確認しましょう。
「国民年金」:日本に住む20歳以上60歳未満の方に原則加入義務
「厚生年金」:公務員や会社員などが「国民年金」に上乗せして加入
上記を見て分かる通り、厚生年金は会社員や公務員などが加入するもので、受給額は加入月数や収入に応じて異なります。その実態を見ていきましょう。
平均約14.4万円も、実態はピンキリ!
厚生労働省の「令和2年度 厚生年金保険・国民年金事業の概況」を参考に、厚生年金の平均額とその分布を確認します。
2/3
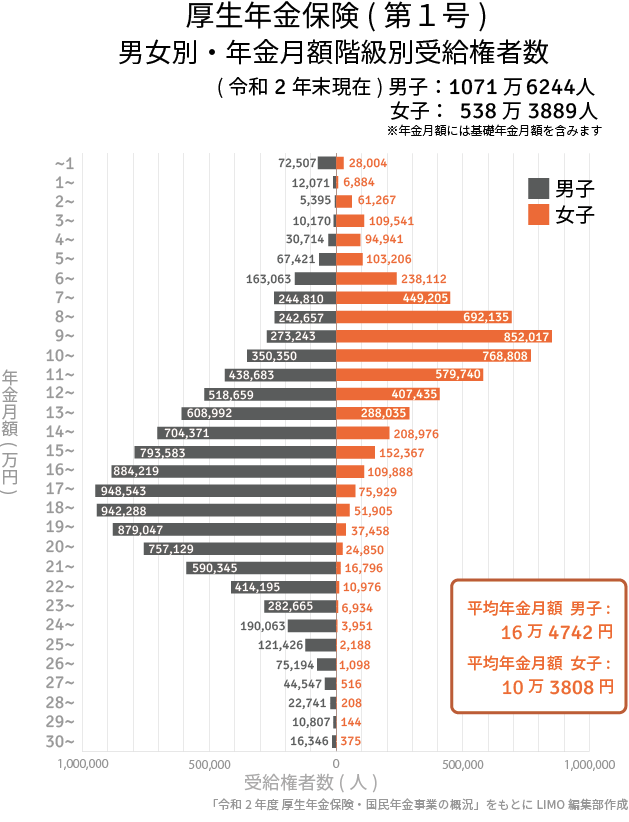
厚生年金の年金月額
全体平均月額:14万4366円
- 男子平均月額:16万4742円
- 女子平均月額:10万3808円
〈男子:1071万6244人〉
~5万円未満:13万857人
5万円~10万円未満:99万1194人
10万円~15万円未満:262万1055人
15万円~20万円未満:444万7680人
20万円~25万円未満:223万4397人
25万円~30万円未満:27万4715人
30万円以上:1万6346人〈女子:538万3889人〉
~5万円未満:30万637人
5万円~10万円未満:233万4675人
10万円~15万円未満:225万2994人
15万円~20万円未満:42万7547人
20万円~25万円未満:6万3507人
25万円~30万円未満:4154人
30万円以上:375人
ボリュームゾーンを比較してみると、男性が15~20万円未満、女性は10~15万円未満になります。平均は約14万円でしたが、男女別に見るとおよそ6万円もの差があることが分かりました。
厚生年金を月20万円以上受給している割合を見ると、男性は約23.6%、女性は約1.26%。男性はおよそ4人に1人と、決して多い人数ではありません。女性にいたっては約1%とかなり少数派なことが分かります。
また、厚生年金を月30万円以上受給している人に絞ると男性約0.15%、女性約0.007%です。
男女差の要因としては、女性は育児や介護でキャリアを諦める傾向にあることが影響しているでしょう。また、男性に比べると賃金も低い傾向にあります。
OECDの「男女間賃金格差」(男性所得の中央値に対する男性と女性の所得中央値の差)によれば、日本は22.5%。1位の韓国31.5%、2位のイスラエル22.7%に次いで3位です。こういった面も、実は老後の格差につながっていると考えられます。
現役時代の収入が厚生年金額に関係する面も
厚生年金の保険料は、「標準報酬月額(※1)」や「標準賞与額(※2)」に対して一定の保険料率をかけて計算されています。現役時代の収入に応じて厚生年金保険料を納めて、それが老後の受給額となるわけですね。
※1 標準報酬月額:毎年4月~6月の月収の平均値。32等級に区分され、等級ごとに金額が決まる
※2 標準賞与額:賞与支給額から1000円未満を切り捨てた額。1回あたり150万円が上限
では、現役世代の方の年収はどれくらいでしょうか。国税庁の「令和2年分 民間給与実態統計調査」より、現役世代の年収を確認します。
3/3
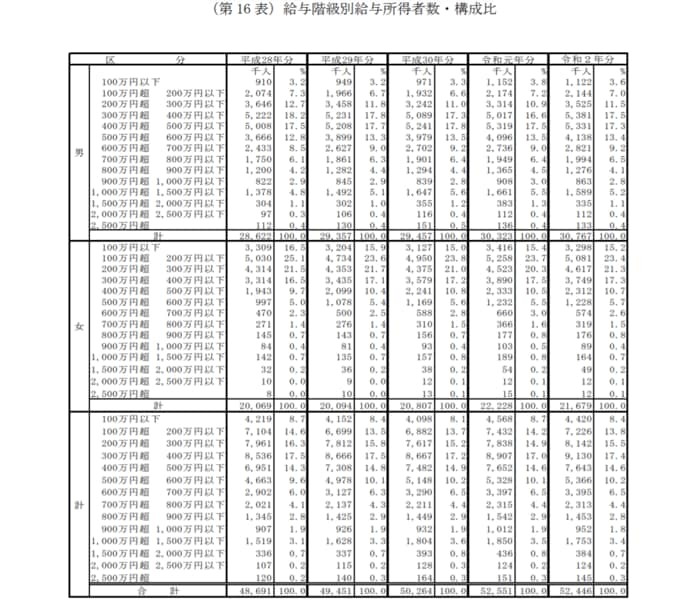
出典:国税庁 「令和2年分 民間給与実態統計調査」
上記を見ると、年収200万円以下の方がおよそ2割。一方で年収1000万円以上の人は4.6%です。先ほどの厚生年金の分布と比べてみると、収入についても同じような格差が見られますね。
男女差を比べてみても、男性の年収のボリュームゾーンは「300万円超400万円以下」(17.5%)「400万円超500万円以下」(17.3%)なのに対し、女性は「100万円超200万円以下」(23.4%)「200万円超300万円以下」(21.3%)です。
老後格差の一つの要因として、年収の違いが年金の違いに通ずると言えるでしょう。
さらに年金額の違いは加入月数も関わってきます。離職したり、扶養内で働いたり、フリーランスになったりされた方はその期間も年金額へ影響することを考えましょう。
根深い格差に今から対応する方法は?
年収は年金だけでなく、貯蓄格差に繋がる可能性もあります。「年収が多いほど貯蓄ができる」というイメージもありますよね。
ただ、実際はそうとも言い切れないでしょう。貯蓄については家族の人数や共働きか片働きか、住んでいる地域や教育水準、居住形態、生活水準などによっても左右されます。
大切なのは「自分はいくら年金を受給できそうで、老後のためにいくら貯蓄する必要があるのか」を具体的に考えることでしょう。
ご自身の年金予定額については、ねんきんネットなどが参考になるので確認してみましょう。「自分の年金受給額では老後生活ができない」と気付いたら、「自分で年金を作る」「貯蓄をする」この2つがポイントです。
将来いくら貰えるかわからない公的年金だけでなく、自分で積み立てて年金を作る私的年金も準備すると安心度も高まります。iDeCo(個人型確定拠出年金)や個人年金保険などで準備をするといいでしょう。
2019年には年金以外に老後2000万円が必要という「老後2000万円問題」が話題となりました。貯蓄についてはまとまった金額になると考えられるので、早いうちから始めるといいでしょう。
まずは預貯金でしっかり貯めることが大切です。ただ、教育費や住宅ローンなどの出費があるご家庭では、貯金のみで老後資金を準備するのは難しい場合もあるでしょう。
その場合は、一部に資産運用を取り入れるのも一つ。運用にはリスクがありますが、一方で「お金に働いてもらう」ことも可能です。たとえば「毎月3万円・年利3%・20年間」で運用できた場合、元本720万円が約984万円にふくらみます(金融庁「資産運用シミュレーション」にて試算)。
老後資金が足りなさそうと気付いたら、資産運用を取り入れて賢く増やしていくのもいいでしょう。おうち時間のできるこの時期に、まずは情報収集からはじめてみてくださいね。

参考資料
- 厚生労働省「令和4年度の年金額改定についてお知らせします 」
- 厚生労働省「令和2年度 厚生年金保険・国民年金事業の概況」
- OECD「男女間賃金格差」
- 日本年金機構「厚生年金保険の保険料」
- 国税庁 「令和2年分 民間給与実態統計調査」
- 金融庁「資産運用シミュレーション」


宮野 茉莉子


