4. 【併用不可】医療費控除とセルフメディケーション税制「どちらを選ぶか」3つのケースで比較
ここで最も重要な注意点があります。それは、医療費控除とセルフメディケーション税制は「どちらか一方しか選べない」ということです。確定申告を終えたあとに「やっぱりあっちのほうが得だった」と更正の請求(税金の還付を求める手続き)で選び直すことはできないため、申告する前に両方を計算して比べておくことが非常に大切です。
ここでは、総所得金額等が200万円以上で、保険金などによる補てんがなく、購入した市販薬はすべてセルフメディケーション税制の対象であると想定して、3つのケースを比較してみましょう。
4.1 ケース1:病院代があまりかからなかった年
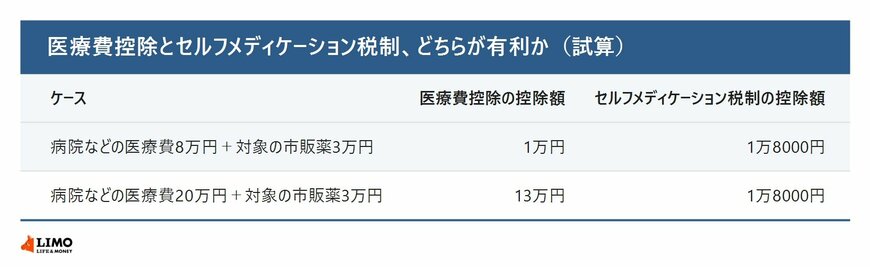
病院などの医療費が8万円、対象の市販薬が3万円だったとします。
- 医療費控除の場合:合計11万円 - 10万円 = 1万円(控除額)
- セルフメディケーション税制の場合:市販薬3万円 - 1万2000円 = 1万8000円(控除額)
この場合は、セルフメディケーション税制を選んだほうが控除額が大きくなり有利です。
4.2 ケース2:大きな治療や入院があった年
病院などの医療費が20万円、対象の市販薬が3万円だったとします。
医療費控除とセルフメディケーション税制の控除額を試算しました。3/5
出所:国税庁「No.1120 医療費を支払ったとき(医療費控除)」、国税庁「No.1129 セルフメディケーション税制」をもとにLIMO編集部作成
- 医療費控除の場合:合計23万円 - 10万円 = 13万円(控除額)
- セルフメディケーション税制の場合:市販薬3万円 - 1万2000円 = 1万8000円(控除額)
この場合は、医療費控除の控除額が大きく上回ります。入院や大がかりな歯科治療などがあった年は、医療費控除を選ぶほうが有利になりやすいといえます。
4.3 ケース3:市販薬中心で自己ケアをした年
病院などの医療費が3万円、対象の市販薬が6万円だったとします。
- 医療費控除の場合:合計9万円なので、10万円を超えず利用できません。
- セルフメディケーション税制の場合:市販薬6万円 - 1万2000円 = 4万8000円(控除額)
このように、医療費控除が使えない年でも、セルフメディケーション税制なら大きな控除を受けられる可能性があります。
実際に軽減される税金の額は、これらの控除額に所得税の税率をかけた金額が還付され、さらに翌年の住民税が安くなるという仕組みです。
5. 【セルフメディケーション税制】「聞いたことがある」は63.2%、内容まで知っている人は20.7%
セルフメディケーション税制の利用者が少ない理由の一つは、制度の内容があまり知られていないことにあると考えられます。
5.1 認知度は6割を超えるが、理解度は約2割
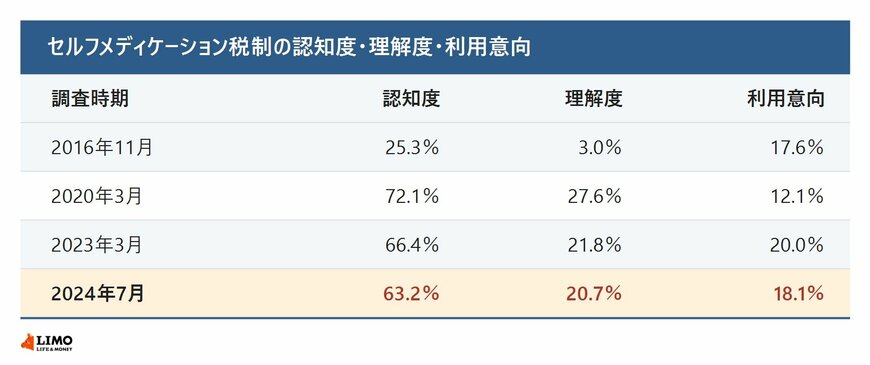
厚生労働省の「セルフケア・セルフメディケーション推進に関する有識者検討会」で示された日本一般用医薬品連合会の調査(2024年7月)によると、セルフメディケーション税制を「聞いたことがある」も含めた認知度は63.2%でした。一方、「よく知っている」「知っている」と答えた理解度は20.7%、「利用したい」と答えた人は18.1%にとどまります。
5.2 使わなかった理由は「1万2000円を超えなかった」が上位
同じ調査では、利用意向があるのに使わなかった人の理由として、「1万2000円を超えなかった」「戻る金額が少ない」「購入金額が不明」などが上位に挙がりました。
セルフメディケーション税制の認知度・理解度・利用意向の推移です。4/5
出所:日本一般用医薬品連合会「セルフメディケーション税制改正要望などについて」(厚生労働省「セルフケア・セルフメディケーション推進に関する有識者検討会」資料)をもとにLIMO編集部作成
6. 【セルフメディケーション税制】2027年から、スイッチOTC医薬品は期限なしで対象に
2026年度の税制改正で、セルフメディケーション税制は見直されることになりました。
6.1 スイッチOTC医薬品は恒久化、それ以外は5年延長
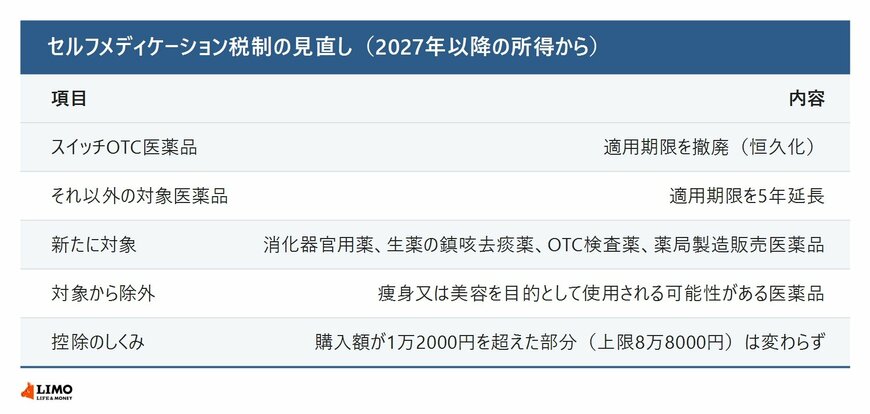
厚生労働省の資料によると、2027年以降の所得から、スイッチOTC医薬品は適用期限が撤廃され、恒久的に対象になります。それ以外の対象医薬品は、適用期限が5年延長されます。
6.2 胃腸薬や検査薬などが新たに対象に
あわせて、消化器官用薬、生薬を有効成分とする鎮咳去痰薬、新型コロナやインフルエンザなどのOTC検査薬、薬局製造販売医薬品が新たに対象に加わります。一方、痩身や美容を目的として使用される可能性がある医薬品は対象から外れます。
セルフメディケーション税制の見直しの内容です。5/5
出所:厚生労働省「セルフメディケーション税制について」(第5回セルフケア・セルフメディケーション推進に関する有識者検討会資料)をもとにLIMO編集部作成
7. 【FPの視点】レシートを1年分ためて、年末に両方を比べてみる
医療費控除もセルフメディケーション税制も、確定申告をしなければ使えません。日ごろからの準備で、手間を減らすことができます。
7.1 市販薬のレシートは捨てずに保管
セルフメディケーション税制の対象商品は、レシートに表示されています。家族の分も含めて1年分のレシートをまとめておけば、年末に医療費控除とどちらが有利かを比べられます。確定申告書を作るときは、マイナポータルとの連携で医療費の情報を取り込める場合もあります。
7.2 健康診断の結果通知も一緒に保管
セルフメディケーション税制を使う場合は、健康診断などの取組を行ったことを示す書類について、税務署から提示を求められることがあります。健康診断の結果通知や予防接種の領収書なども、一緒に保管しておくと安心です。分からない点は、税務署に相談しましょう。
8. まとめにかえて
2025年分の確定申告で医療費控除を受けた人は818万人で、セルフメディケーション税制を使った人は5万5000人でした。セルフメディケーション税制は「聞いたことがある」人が6割を超える一方、内容まで知っている人は約2割にとどまります。
医療費が10万円に届かない年でも、対象の市販薬の購入費が1万2000円を超えれば、セルフメディケーション税制を使える可能性があります。2027年からは、スイッチOTC医薬品が期限なしで対象になり、胃腸薬や検査薬なども加わります。
税制は見直されることがあります。最新の内容は国税庁や厚生労働省の情報で確認し、ご自身や家族の1年分の医療費と市販薬の購入費を、一度見直してみてはいかがでしょうか。
参考資料
- 国税庁「令和7年分の所得税等、消費税及び贈与税の確定申告状況等について」
- 国税庁「No.1120 医療費を支払ったとき(医療費控除)」
- 国税庁「No.1129 特定一般用医薬品等購入費を支払ったとき(医療費控除の特例)【セルフメディケーション税制】」
- 厚生労働省「セルフメディケーション税制について」
- 日本一般用医薬品連合会「セルフメディケーション税制改正要望などについて」
村岸 理美